煤焦化、煤气化生成合成氨产业链属于传统煤化工领域,该领域因技术含量低、环境污染重而面临技术升级、产业调整,发展的方向是以洁净煤技术为基础的现代煤化工,现代煤化工具有环保、煤种适应性强和煤利用效率高等方面的优势。
1 焦炭电石产业链具有成本优势
焦炭、电石产能过剩明显。2005 年底,我国焦炭生产能力近3 亿吨,而实际需求还不到2.4亿吨,此外还有近3000 万吨的在建、拟建能力,预未来几年供过于求的矛盾仍将继续。2005 年国内电石生产能力已达1700 万吨,几乎是实际需求量的2 倍。国务院于2006 年4 月颁布了《关于加快电石行业结构调整有关意见的通知》指出要坚决淘汰落后生产工艺。
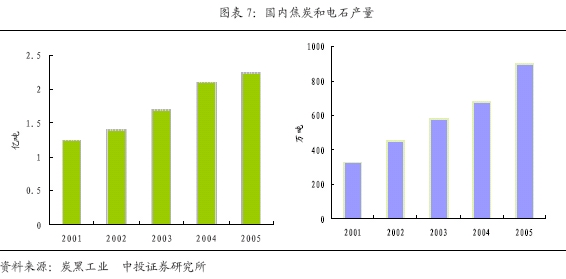
焦炭电石产业链在未来的发展中,污染重、成本高的企业将被淘汰,而具备资源和技术优势、特别是向下延伸到PVC、BDO、THF等产品链企业更具有竞争优势。
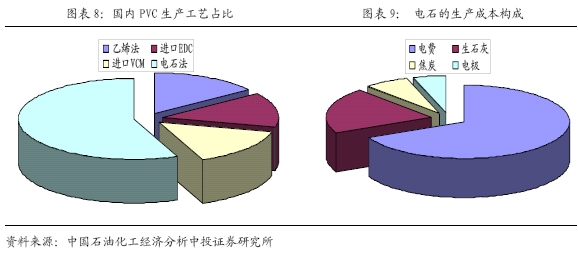
焦炭电石PVC在高油价下具有成本优势。我国56%的PVC是用电石生产,乙烯法制PVC约占15%。油价高企和电石价格低位运行使得电石法生产PVC具有相对成本优势,特别是自备电厂、自产电石的厂商更是如此。未来电石法PVC高占比状况还将长期存在,但环保成本的逐步提升将减弱其成本优势。
2 焦油和焦炉气的发展方向是进一步深加工
焦油是焦炭生产的副产品,一般占装炉煤量的3-4%。焦油的下游产品包括酚油、沥青、蒽油和精苯等,其中有几种产品是石油化工所不能生产和取代的。我国焦油产业链的主要问题是加工深度不够,如大量的沥青用于铺路、大量的酚油用作燃料等。该产业链的发展方向是延伸深加工精制产品链、增加产品品种、提高产品质量等。
焦炭生产的另一副产品是焦炉气,企业往往不加处理就排放到空气中,既造成资源浪费又污染环境。在国家对化工企业环保要求逐步提高的趋势下,焦炉气以后的出路是出售给具有煤气化产业链的公司,用于生产合成氨和甲醇。
3 氮肥产业的关键在于技术革新
04年以来国内尿素价格持续上涨,导致很多企业纷纷上马新项目,新增的产能在今明两年将会逐步释放,预期尿素价格将从2006 年下半年开始趋于下滑,但由于受到国内需求稳定增长、煤炭价格低位运行、气头企业生产成本逐年增加等因素的影响,煤头氮肥企业毛利可以保持稳定。
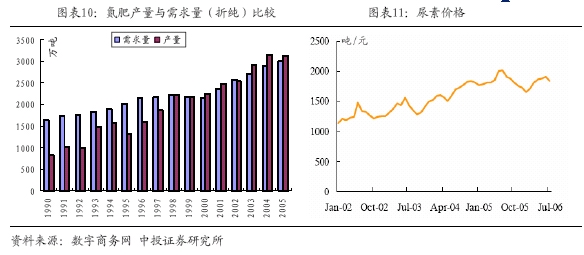
我国煤头尿素产量约占总产量的60%。煤头氮肥企业的发展趋势是采用先进的粉煤气化技术,以提高煤种的适应性和原料利用率、减少环境污染,从而有效降低生产成本。此外资源、规模因素也是影响企业未来竞争力的重要因素。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







