煤代油主要包括甲醇汽油、二甲醚燃料、煤直接液化制油、煤气化后液化(即间接液化)制油。各种燃料的热值如下表,DME和甲醇由于含有氧元素,所以热值较低。
1 甲醇汽油前景暗淡
甲醇俗称工业酒精,是重要的化工中间原料,近年由于甲醇与煤炭的价差稳定,甲醇企业的毛利也稳定在较好水平。由于对甲醇下游需求增长和原料煤价格稳中走跌的预期,众多厂商上马新的甲醇项目,目前在建甲醇规模已接近900 万吨,拟建和规划产能还有千万吨以上。预计到2010 年国内甲醇生产能力将超过2700 万吨,而国内需求仅2400万吨。预计未来两三年甲醇价格将略有下滑。
甲醇下游的产业链众多,甲醛、醋酸是传统的的甲醇消费领域,约占40%。从统计数据看,燃料占比约为15%,以05年甲醇的表观消费量670万吨看,燃料甲醇的消耗约为100万吨。但由于近年油价飚涨,估计实际上有两三百万吨的甲醇已被掺加到汽油中了,约占汽油总消费量的5%。
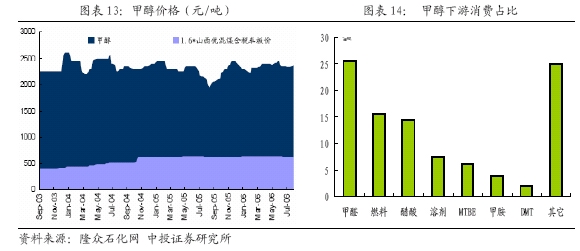
技术上以15%的比例将甲醇掺入汽油中燃烧,不用改造发动机。甲醇汽油在我国山西已推广试验运行多年,但由于甲醇有如下缺点:对橡胶材料的腐蚀性、低热值(19.5 MJ/KG)、本身具有毒性、甲醇汽油的不完全燃烧会产生致癌物质等,国家对甲醇汽油的使用一直存在争议,相关的国家标准并未出台。从国外的情况看,美国近年绝大多数甲醇车辆研发项目已经被放弃。总的来看,未来几年内甲醇汽油难获政府支持。
2 二甲醚最值得期待
2006 年7 月发改委关于《加强煤化工项目建设管理,促进产业健康发展的通知》指出,支持有条件的地区采用先进煤气化技术和二步法DME合成技术,建设大型甲醇和DME生产基地。同月,发改委二甲醚产业发展座谈会成以下共识:一是DME是具有较好发展前景的替代能源产品,是适合于我国能源结构的替代燃料;二是DME产业的发展应立足于以煤炭为原料。可见,二甲醚作为替代能源已获得政府认可。
DME替代石油主要体现在两个方面,一是在LPG中惨烧,二是替代柴油。DME具有与LPG相似的物理性能,如果掺烧比例在25%以下,原有的LPG设备无需改造,因此是现实可行的。按照05年我国LPG2154万吨的表观消费量算的话,25%约为700多万吨。DME在汽车上的应用虽尚处于起步阶段,但却是最值得期待之处。大规模推广DME替代面临着发动机的改造、加气站建设等问题,但在政府引导下DME代替柴油会渐进发展。预计3-5年后,DME替代柴油将首先在部分大中城市公交系统上应用。
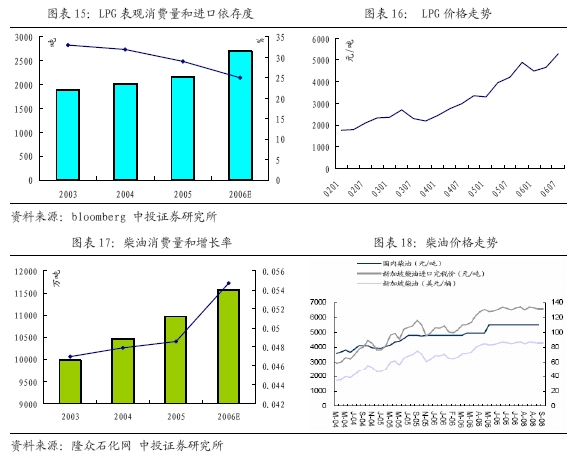
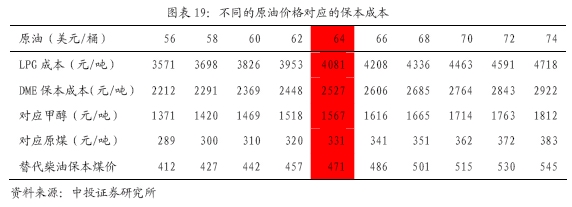
简单的比较价格来判断DME对LPG替代的可行性是错误的,因为两者的单位热值不同。LPG生产成本与WTI原油期货价格具有很好的相关性,前者基本是后者的64倍(LPG以元/吨计,WTI以美元/桶计);国内一般生产工艺条件下,DME吨生产成本约为甲醇吨成本的1.6倍,约为原料煤吨成本的7.6倍。在上述数量关系下,要保证热值相同,可以计算出对应关系(如下表)。从中可以看,若原油价格为64美元/桶,LPG的生产成本约为4080元/吨,热值相同的条件下,DME生产成本要控制在2527元/吨以下,或者甲醇的获得成本控制在1567元/吨以下,或者原料煤获得成本控制在331元/吨以下,DME生产企业才可获利。国内具有煤炭资 源的企业,其吭口价格一般在200元/吨以内,完全可以达到上述的条件。
同理可以计算DME代替柴油,其获得的原料煤保本价格,计算结果表明,这一保本价格高于DME代替LPG的保本价格。也就说,DME代替柴油,在经济上是完全可行的。
DME生产企业所用的技术和设备是影响生产成本的重要因素,新型的煤气化技术可以扩大煤种的适应性和利用率,从而有效降低甲醇的制取成本。目前我国新型气流床煤气化技术主要有TEXACO水煤浆技术、SHELL粉煤气化技术和GSP粉煤气化技术,利用这些新技术在原煤外购成本450元/吨的情况下甲醇的生产成本可控制在1300元/吨,从而使DME生产成本约为2100元/吨。
.3 煤制油经济可行但难以大规模推广
煤制油技术包括煤直接液化和煤间接液化两种,目前世界上尚无煤直接液化工业生产装置,南非SASOL 是目前唯一拥有煤间接液化工厂的企业,05年该公司每吨油品的利润达到169美元(汇率折算标准:6兰特=1美元),06年上半年达到315美元(汇率折算标准:6.3兰特=1美元)。国内示范厂可行性研究结果表明,建设一座年产100 万吨油的煤直接液化厂,总投资约100 亿人民币,全部投资内部收益率8%-12%,投资回收期为11-13 年。兖矿集团煤间接液化变油项目,初步估算其生产成本为2047元/吨,相当于原油价格27美元/桶。可见,煤制油项目在经济上是绝对可行的。
煤制油面临的关键问题是水资源问题。煤制油技术产生一吨油品需消耗约十吨水,水资源压力很大。在我国山西、陕西、内蒙古等省份,煤炭资源很丰富,但水资源奇缺,目前这些地区的水价还没充分反映水资源的稀缺性,未来水价的上涨会给煤制油项目造成不小压力。因此煤制油只能作为国家应对不时之需的战略性技术储备,而不能作为大规模推广的产业化方向。
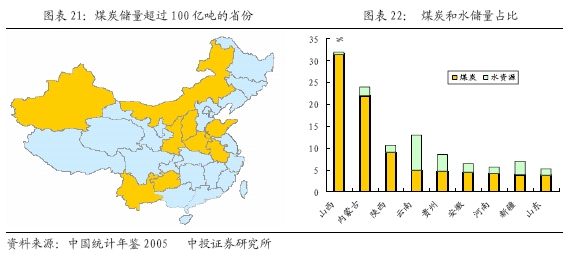
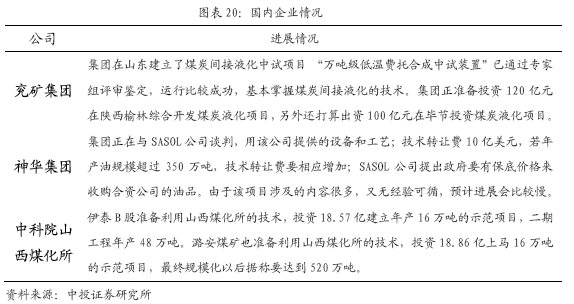
一般的上市公司难以上马煤制油项目,因为有如下几道门槛:一是资金门槛,建设一座年产100 万吨的煤炭直接液化厂,总投资约100 亿人民币。《关于加强煤化工项目建设管理促进产业健康发展的通知》指出,一般不应批准年产规模在300 万吨以下的煤制油项目。二是技术门槛:国际上真正具备煤制油大规模产业化经验的只有南非的SASOL公司,国内的只有兖矿集团、神华集团和中科院山西煤化所建立不同规模的中试装置,一般的企业难以拥有这一技术。三是原料门槛:由于煤直接液化需要活性较高的低烟煤和褐煤,我国只有内蒙古、陕西等个别地区才有。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







