钢厂方面:本周国内结构钢主导钢厂均对产品出厂价格保持稳定,即使一单一议的情况下让利幅度也比较小。另外一方面,在国家出台4万亿救市计划以后,国家加大对基础设施的投资建设,各地省政府也积极上马新项目,导致对普钢的需求快速反弹,螺纹钢的需求明显加大。同时,优钢目前生产面临严峻的生产成本亏损问题,转产螺纹效益比较明显,所以部分优钢企业开足马力转产螺纹,直接导致部分优钢生产力度明显缩减。鉴于这种情况,预计国内结构钢资源短缺的局面暂时不会得到大量的补充。
综上所述,12月国内结构钢市场行情稳中看涨,另外钢厂方面将出台最新价格政策,预计多以涨价为主,届时市场价格将形成有价无货空拉涨的态势,市场三方面主体的对峙将进一步激化。
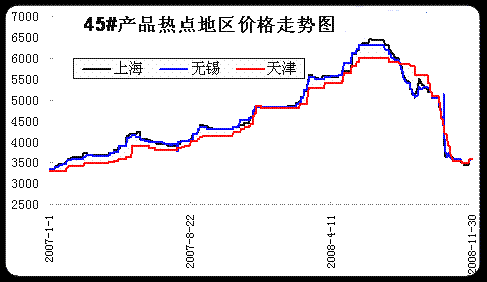
图:2007年1月-2008年11月热点地区45#碳结钢价格走势图
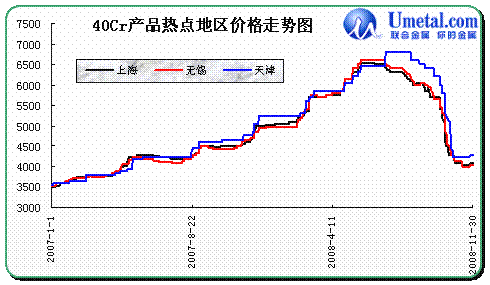
图:2007年1月-2008年11月热点地区40Cr合结钢价格走势图
一、市场面分析
1、国内主要优钢企业产、销情况分析
(1)优碳钢:2008年10月份国内21家主要优钢企业合计产量为41.0186万吨,较2008年9月减少4.5352万吨;10月份合计销量为37.4956万吨,较2008年9月份减少8.9758万吨。2008年10月份产销率为91.41%;如图3:
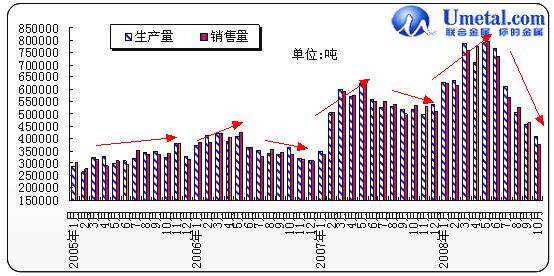
图3:2005年1月-2009年10月21家优钢企业碳结钢产销表
从上图中,我们可以看出,10月份国内碳结钢产量、销量继续缩减,已经达到2006年同期水平,这也在一定程度上说明市场需求极度萎缩,而钢厂方面也继续大幅减产甚至停产。
(2)合结Cr钢:2008年10月份国内15家主要优钢企业合计产量为11.4394万吨,较2008年9月份减少0.6707万吨;2008年10月份合计销量为12.0439万吨,较2008年9月增加0.5744万吨,2008年10月份产销率超过100%;如图4:
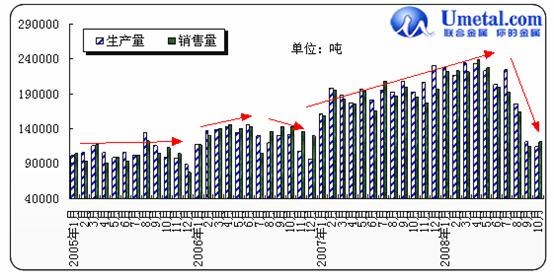
图4:2005年1月-2008年10月15家优钢企业合结钢产销表
从上图3、4中,我们可以看出,10月份国内碳结钢产量、销量继续缩减,已经达到2006年同期水平,这也在一定程度上说明市场需求极度萎缩,而钢厂方面也继续大幅减产甚至停产。而在11月份部分停产、减产的优钢企业并没有复产。钢厂长期的停产、减产在一定程度上也使得市场资源供给方面出现短缺。据联合金属网了解,在12月份,首特、武钢将对部分优钢产品复产,这样可能对市场资源紧张的局面起到一定的缓解。
2、国内主要优钢企业库存情况分析
2008年10月份国内15家主要优钢企业45#碳结钢合计库存量为20.9872万吨,较2008年9月份增加0.5958万吨;2008年10月份40Cr合计库存量为7.4288万吨,较2008年9月份增加0.5405万吨。如图5:
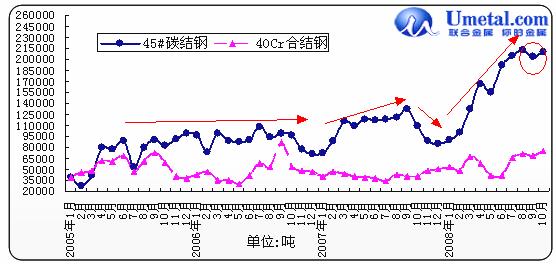
2005年1月-1008年10月15家优钢企业碳、合结钢库存对照表
据联合金属网统计:截止11月底国内主导钢厂首特、南钢、通钢、淮钢、凌钢、承钢、无锡雪浪、苏南特钢、西宁特钢、中天、杭钢、长力、莱钢、潍钢、湘钢碳、合结钢库存总量为30万吨左右。从目前统计数据来看,国内主导结构钢生产企业库存总量出现一定程度的下降。但目前国内主导优钢企业总库存量依然处在历史高位水平,较正常水平依然有较大的差距。同时提醒市场参与者积极关注钢厂内库存和市场库存的变化。
二、市场基本面分析
1、需求方面分析
(1)城镇固定资产投资增幅放缓
今年1至10月,全国城镇固定资产投资完成113189亿元,比上年同期增长27.2%,增幅同比提高0.3个百分点,比1至9月回落0.4个百分点。
今年1至10月,第一产业投资增长61.8%,增速同比加快22.9个百分点。第二产业投资增长30%,增速同比加快0.4个百分点。第三产业投资增长24.3%,增速同比回落0.4个百分点。
今年1至10月,全国新开工项目208083个,比去年同期增加16997个,施工项目306769个,比去年同期增加24257个。新开工项目计划总投资68807亿元,同比增长3.2%。新开工项目计划总投资占施工项目计划总投资比重为25%。
作为经济增长的主要推动力,今年以来投资名义增幅与去年基本持平,甚至还略有提高。但考虑到同期投资品价格的涨幅,投资实际增速低于去年。不过,10月份工业品出厂价格显著回落,未来投资品价格对投资实际增速的影响有望减轻。特别是近期国家出台扩大内需的重大举措,规模庞大的投资计划将拉动投资有力增长。
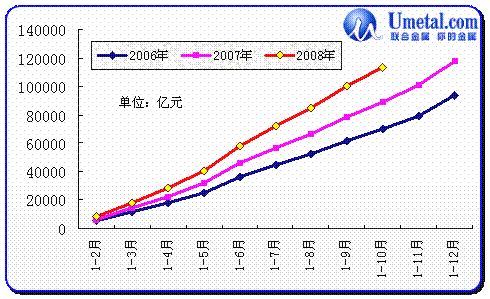
2006年1月-2008年10月城镇固定资产情况表
(2) 10月份全国规模以上工业企业增加值同比增长8.2%
10月份,全国规模以上工业企业(年主营业务收入500万元以上的企业)增加值同比增长8.2%,比上年同期回落9.7个百分点。
首先,从主要行业看,纺织业增长7.8%,化学原料及化学制品制造业增长2.7%,非金属矿物制品业增长13.8%,通用设备制造业增长11.9%,交通运输设备制造业增长10.9%,电气机械及器材制造业增长13.9%,通信设备、计算机及其他电子设备制造业增长6.9%,电力热力的生产和供应业增长3.4%,黑色金属冶炼及压延加工业下降5.6%。
其次,从主要产品看,原煤和原油分别为2.2亿吨和1635万吨,同比分别增长9.2%和3.9%;发电量2645亿千瓦时,同比下降4.0%;生铁、粗钢和钢材产量分别为3413万吨、3590万吨和4293万吨,分别下降16.8%、17.0%和12.4%;水泥1.2亿吨,增长1.1%;汽车73万辆,下降0.7%,其中轿车41.7万辆,增长6.2%。
最后,工业企业产品销售率为97.4%,同比下降0.78个百分点。工业企业共实现出口交货值7089亿元,同比增长6.8%。
1-10月份,全国规模以上工业企业增加值同比增长14.4%。(国家统计局)
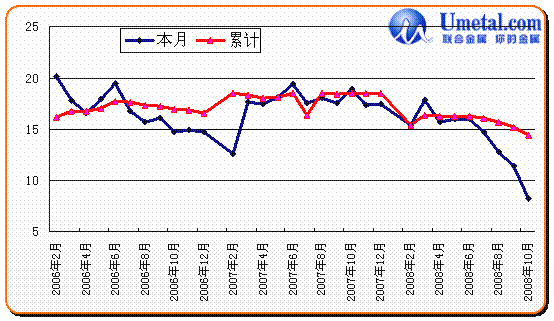
图:2006年2月-2008年10月全国规模以上工业企业增加值增长对照表
(3)1-10月机械工业产值同比增长26.8%
2008年前10月,机械行业销售产值同比增速延续回落走势。1-10月,全国机械工业累计销售产值同比增长26.8%,增速比去年同期(31.87%)下降5.07个百分点,1-9月全国机械工业累计销售产值增速比去年同期下降4.14个百分点。从今年各月销售产值增速看,1-10月销售产值增速延续上两月环比回落走势,并且回落幅度加大:1-9月份环比回落0.74个百分点,而1-10月份环比回落了1个百分点。从出口方面来看,出口交货值增速也在继续下降。1-10月,全国机械工业累计出口交货值为同比增长20.1%,增速环比回落1.4个百分点,总体呈逐月下降的走势。
总体来看,10月份数据显示受国际金融危机影响全球经济放缓等国内外多重因素的影响,整个机械行业的内外需求继续放缓。目前机械行业内外需求疲弱,国际金融危机已影响至实体经济,出口受到极大影响,国内消费需求也不振。虽然国家今年四季度开始实行的积极财政政策和适度宽松的货币政策,加大投资力度,出台了一系列促进经济平稳增长的政策和措施,将缓解经济增速下滑的步伐,但短时间内还是难以逆转增速下滑的趋势。
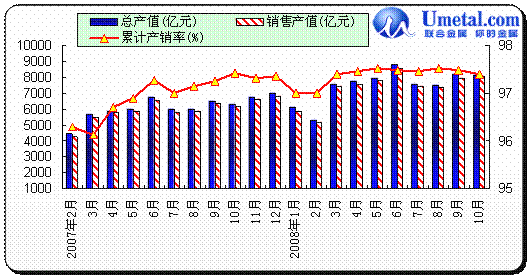
图:2007年2月-2008年9月机械工业产、销对照表
2、宏观政策影响分析
(1)国家救市 激活钢材市场需求
面对金融危机向实体经济的不断蔓延,国家发布4万亿的救市计划,4万亿拉动内需措施将为我国钢铁行业启动1.65亿吨的需求。在市场纷纷感叹钢铁业寒冬到来之时,这一预测给人带来些许暖意。政府4万亿投资当中,将有9000亿用于保障性安居工程建设,这部分工程将在未来三年拉动钢铁需求大约0.6亿吨。
同时,基于11月13日铁道部最新公布的投建计划,我国在未来三年实施的铁路建设规模将超过3.5万亿。报告预测,这笔投资将拉动钢材需求1.05亿吨。目前我国全年的钢材需求量为4.3到4.5亿吨,因此两项加起来“激活”的1.65亿吨钢材需求,并不是一个小数目。
但是由于房地产业和汽车业仍然会在未来持续不景气,未来两到三年,钢材需求量不为乐观,还会出现明显供大于求的现象。
另外指望政府带动投资,填补市场萎缩,那是不可能的。由于我国的钢材需求量中,有50%~55%为建筑业需求,而其中又有60%为房地产业需求。因此,房地产业投资的萎缩甚至停滞,将可能带来每年2000多万吨钢材需求的损失。这也就意味着我国还要投资5万亿,才能把房地产业衰退对钢铁业的影响给抵消掉。
(2)10月份工业品出厂价格同比上涨6.6%
10月份,工业品出厂价格同比上涨6.6%;原材料、燃料、动力购进价格上涨11.0%。
在工业品出厂价格中,生产资料出厂价格同比上涨7.7%。其中,采掘工业上涨22.7%,原料工业上涨9.0%,加工工业上涨5.1%。生活资料出厂价格同比上涨3.1%。其中,食品类价格上涨5.4%,衣着类上涨2.6%,一般日用品类上涨3.6%,耐用消费品类下降0.4%。
分品种看:
——原油出厂价格同比上涨11.3%。成品油中的汽油、柴油和煤油出厂价格分别上涨31.7%、19.5%和36.3%。
——化工产品价格类中,顺丁橡胶同比上涨25.5%,聚苯乙烯价格下降6%,涤纶长丝下降8.4%。
——煤炭开采和洗选业出厂价格同比上涨41.1%。其中,原煤出厂价格上涨40.6%。
——黑色金属冶炼及压延加工业出厂价格同比上涨15.3%。其中,普通大型钢材价格上涨22.3%,普通中型钢材上涨21.3%,普通小型钢材上涨18%,线材上涨11.6%,中厚钢板上涨17%。
——有色金属冶炼及压延加工业出厂价格同比下降9.8%。其中,铝下降7.5%,铜下降16.9%,铅下降22.7%,锌下降39.7%。
此外,在原材料、燃料、动力购进价格中,燃料动力类、黑色金属材料类和化工原料类购进价格同比分别上涨24.6%、17.7%和5.7%,有色金属材料类购进价格同比下降8.2%。。
1-10月份累计,工业品出厂价格同比上涨8.2%,原材料、燃料、动力购进价格上涨12.2%。(国家统计局)
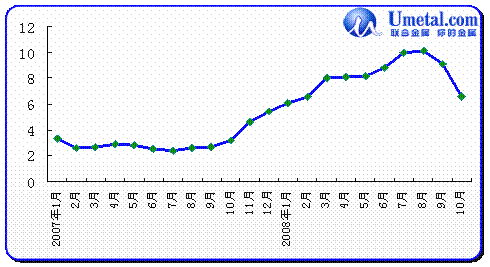
图:2007年1月-2008年10月工业产品出厂价格走势
(3)大幅下调存贷款基准利率存款准备金率
为贯彻落实适度宽松的货币政策,保证银行体系流动性充分供应,促进货币信贷稳定增长,发挥货币政策在支持经济增长中的积极作用,中国人民银行决定下调人民币存贷款基准利率和金融机构存款准备金率:
从2008年11月27日起,下调金融机构一年期人民币存贷款基准利率各1.08个百分点,其他期限档次存贷款基准利率作相应调整。同时,下调中央银行再贷款、再贴现等利率。
从2008年12月5日起,下调工商银行、农业银行、中国银行、建设银行、交通银行、邮政储蓄银行等大型存款类金融机构人民币存款准备金率1个百分点,下调中小型存款类金融机构人民币存款准备金率2个百分点。同时,继续对汶川地震灾区和农村金融机构执行优惠的存款准备金率。(中国人民银行网站)
央行此次大幅降息显示了国家保增长的坚强决心,对基建相关行业刺激较大,由此也将显著拉动钢铁业的需求。在国家4万亿元投资计划的带动下,国内钢材连续大幅降价的势头有所遏制,钢材价格终于止跌并有一定幅度的反弹,钢价的止跌无疑大大提振了投资者对于钢铁业未来回暖的信心,而这一次央行大幅降息,将降低企业未来投资成本,也将进一步拉动钢铁业需求。
(4)取消部分钢材出口关税
国务院在批准了2000多亿元的固定资产投资项目的同时,还宣布将从12月1日起再次上调出口商品的退税率并调整部分产品的出口关税。取消部分钢材、化工品和粮食的出口关税,降低部分化肥出口关税并调整征税方式,对个别产品开征或提高出口关税。这是中国今年以来第三次上调出口退税税率。对于国家这样的调整,主要是考虑到钢铁行业亏损面在进一步扩大,所以适当调高一些钢材出口退税。此举无疑将提高国内钢铁产品对外出口的积极性,明显提高钢铁产品出口量,从而在一定程度上缓解国内资源供应过剩的局面,改善国内钢铁行业的基本面情况。对于钢铁行业来说是久违的超级利好。
(5)印度政府对钢铁产品重新征收5%的进口税
印度政府18日决定对生铁、钢半成品、扁钢和长材的进口征收5%的从价税;对原豆油征收20%的进口税,并立即生效。印度国内钢铁行业之前曾游说政府对相关钢铁产品征收10%的进口税,以抑制进口和对下降的国内钢铁价格提供帮助。之前,铁矿石和如生铁、长材等钢铁产品以及原豆油的进口都是完全免税的。
在向新闻界发表的一份声明中,印度财政部表示,“这些措施的推出是因为商品国际价格最近的下滑和保护国内生产的者利益。”
尽管如此,印度业内专家表示,进口税不会对抑制进口起到任何缓解作用。乌克兰和其他国家的公司的钢铁产品的报价为430-440美元/吨(离岸价格),并且大量的合同正在进行商谈中。按照目前卢比兑美元的汇率,这转化为21300-21800卢比/吨。
价格在消费领域域将增加港口费用和内陆运费,从而达到23300-23800卢比/吨。相比之下,据贸易消息人士称,印度国内钢材销售价格为34000卢比/吨。5%的进口税将推动进口钢材的成本增加1100卢比/吨左右,而国内钢材价格和进口价格的差距在10000卢比/吨左右。
印度国内钢铁生产商为刺激销售,在本月初曾降价12-14%(5000-5500卢比/吨),但情况迄今为止没有得到改善,他们可能会进行另一轮降价。
3、其他因素分析
(1)、钢厂停产、减产 控制资源市场投放量
11月国内主导结构钢企业继续保持停产、减产态势,部分有实力钢厂开始复产螺纹,但是没有增加结构钢产品资源的市场投放量。这也使得市场资源短缺的局面加剧,成为短期市场稳定的利好支撑因素。
(2)、钢厂涨价 提振市场信心
11月下旬,部分二线优钢钢厂及部分特钢钢厂率先对结构钢产品出厂价格出台上调价格措施,幅度在100-150/吨。钢厂上调价格更多的意义在于给市场传递积极看多后市的想法,这对低迷、迷茫、寒冷的市场来说犹如一丝暖风,让众多贸易商看到些许希望。
(3)、资源短缺 借机拉涨
目前国内结构钢市场资源严重短缺,部分规格甚至出现断档,出现这样的局面主要由两方面原因造成:(1)前期贸易商看空后市,大量抛货杀跌,没有估计库存配置情况。(2)目前贸易商对后市没有清晰、明确的判断,不敢批量进货。(3)钢厂停产,即使贸易商想进货也是无货可提。(4)部分地区的大户前期已经将其他贸易商的资源基本收购,对市场资源进行了垄断。而就是在市场资源短缺的局面下,而需求依然存在,部分有库存的贸易商开始借机拉涨价格,造成了市场价格再次回升的局面。但也要注意的是,毕竟需求没有明显的回转,这也在一定程度上限制了拉涨的幅度和速度。
(4)、钢厂借利好转产螺纹
在国家出台4万亿救市计划后,基础设施建设很快就被落实实施,从而直接带动了普钢的需求。而部分优钢企业也借着国家政策的春风,开始转产螺纹,也使得本就生产不多的结构钢产品的产量再次收到挤压。另外,钢厂生产成本、出厂价格与市场销售价格形成严重倒挂,而在结构钢市场主流销售价格没有大幅拉起之前,钢厂重新大力生产结构钢产品的可能性不大。
(5)、原材料价格趋于稳定
目前,铁矿石,煤焦、废钢、生铁、特种合金等原材料价格已经出现明显止跌的迹象,从而使得结构钢产品价格稳定在成本因素方面得些许支撑,也成为后市价格稳定的利好因素。
三、后市展望
综上所述,在经历了10-11月份的反复震荡后,钢厂、贸易商、终端用户三方已经形成了严峻的对峙局面,钢厂资源不积极,贸易商没库存,无力杀跌,终端用户需求不佳,采购不积极。三方僵持的局面如何打破有以下猜测:
1、钢厂提价,市场上形成空拉态势,刺激终端市场。
2、贸易商拉涨,从而缩小钢厂亏损程度,促使钢厂开始复产结构刚,改善供求局面,市场重新寻找平衡。
3、国家政策效应快速显现,需求回升,从根本上改善市场的需求情况。而这3点的实现也是按照1、2、3的顺序难度依次增加。而钢厂上调出厂价格以刺激市场的方式在短期内比较容易实现。
预计12月份国内结构钢市场价格以稳为主,并在钢厂提价的基础上有望出现小幅的拉涨的行情,但幅度和时间都比较有限。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







