国际市场
1、国际市场价格(美元/吨)
|
|
11月3日 |
12月1日 |
涨跌 |
|
CFR 中国主港 |
220-230 |
184-185 |
-36/-45 |
|
CFR东南亚 |
275-280 |
169-171 |
-106/-109 |
|
FOB 鹿特丹 |
248.75-249.25 |
157.25-157.75 |
-91.5/-91.5 |
|
FD 美国海湾 |
89.5-90.5 |
59.50-60.50 |
-30/-30 |
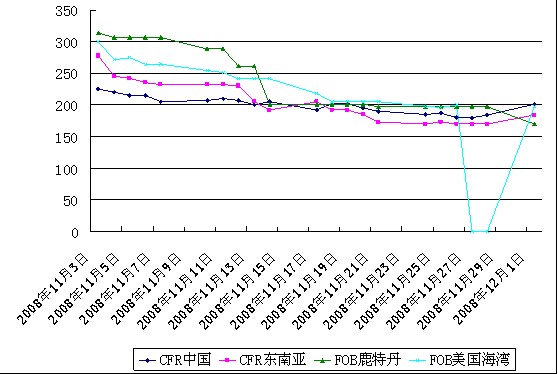
2、国际市场价格曲线图
3、国际市场评述
本月甲醇国际市场仍旧呈现下跌形势,尤其在本月中旬后的一周内较为明显,欧洲市场一周跌幅就达50欧元/吨至157.25-157.75欧元 /吨,月末一周持稳;东南亚市场亦下跌60美元/吨至170-175美元/吨,美国、中国市场每周跌幅相对较小。月末国际市场全线走跌,甲醇需求欲提升相当困难。
第一周:
美国市场:本周美国现货商谈走低,市场活动平静,交投冷清,市场参与者离场观望为主,现货收盘价震荡下跌。临近周末时又传出 MHTL(特立尼达甲醇控股有限公司)将于12月上旬重启产能为189万吨/年的甲醇装置,这无疑是雪上加霜。11月现货价格下跌了3美分/加仑至 80美分/加仑FOB美国海湾;12月商谈走低,买家意向在77美分/加仑FOB美国海湾,卖家意向在79美分/加仑FOB美国海湾;1月买家意向在75 美分/加仑,卖家意向在77美分/加仑FOB美国海湾。本周确认的交易鲜见。至周四闭市,美国市场价格收于79-80美分/加仑FD美国海湾,较上周四大幅下跌20美分/加仑。
欧洲市场:该地区市场行情低迷已有一段时日,金融危机更是让交易双方都不敢轻举妄动,多选择离市观望,交投更显僵持冷清。伊朗 Zagros计划将于2009年一季度期启动165万吨/年甲醇装置,这个消息对该地区的贸易商无疑是灾难性的,需求疲软已经让他们感觉郁闷了,而不断增加的甲醇供应量简直让他们抓狂。估计即将到来的圣诞节也不能放松心情了。周四欧洲市场FOB收盘价较上一交易日下跌7.5欧元/吨至 243.00-244.00欧元/吨。
中国地区:周初中国地区价格持续下滑,但至周三起,报价开始转好,贸易商询价积极,销售小幅上涨,出货情况亦有回升。下游接货虽积极,但多只限量按需买入,实际拉动空间其实并不高。但本周中国地区总体行情还是稳步上扬的,周四中国地区收盘价较上周四巨幅下跌45-50美元/吨至 210-220美元/吨。
东南亚市场:目前该地区行情依旧惨淡,前景令人担忧。悲观情绪弥漫市场。待价而沽的现货也未能达成所愿。现在的市场环境让买卖双方感觉无望。本周四东南亚市场收盘价较上周四高端下跌45-50美元/吨至230-240美元/吨。
第二周:
美国市场:本周美国现货市场需求疲软,商谈持续走低。11月和12月至周四一路走低至73美分/加仑FOB美国海湾和72美分 /加仑FOB美国海湾。最新的2月报盘低至68美分/加仑FOB美国海湾。而即使价格下挫不断,但买家仍显得谨慎犹豫,市场交投僵持,有些较大需求的消费者采购折扣的产品,美国现货活动减缓。本周四收盘价较前期下跌7美分/加仑至72.00-73.00美分/加仑FOB美国海湾。
欧洲市场:欧元区经济低迷,各工业生产指数急剧下跌,欧元汇率更是一落千丈。目前欧元区经济短期内仍存在下滑的风险,欧元反弹乏力,该地经济形势前途堪忧。该地区甲醇市场贸易商离场观望,悲观的看空心理浓厚,市场贸易商保守交易,整体局面有价无市。周四收盘价较前期暴跌34.5欧元/吨至208.50-209.50欧元/吨FOB鹿特丹。
周四欧洲市场FOB收盘价较上一交易日下跌7.5欧元/吨至243.00-244.00欧元/吨。
中国地区:需求依然暗淡以及金融市场的不确定性、下游产品需求疲软,许多装置关闭、且近期没有出口交易达成,下游产品对原料仍是支撑乏力,中国地区甲醇市场行情平淡。另外,由于全球经济放缓所带来的需求下滑,国际油价跌破60美元,近期国内煤价受国内煤炭供求关系的影响,更跌不断。上游产品行市一再衰败,下游甲醛、二甲醚需求疲软,前途迷茫。虽然目前国内广泛的停车减负使得库存量明显地降了下来,但需求的持续衰退、大量即将兴建的大型甲醇项目、不断冲击打压着国内现货市场价格的外货仍使得甲醇贸易商对后市担忧不已。本周四中国地区收盘价较上周四下跌15美元/吨至195-205 美元/吨。
东南亚市场:中国价格对该地市场价格影响深远,该地区下游开工率持续低迷的形势仍未好转、侵袭全球的金融风潮在该地大有愈演愈烈之势,交投双方商谈不畅,市场鲜有确认的交易。周四闭市时,该地收盘价收于200-210美元/吨CFR东南亚,较前期大幅下跌30美元/吨。
第三周:
美国市场:本周美国甲醇现货市场继周初的下跌不止后,自周中开始走稳。截至周四收盘,价格在61-62美分/加仑FOB美国海湾,较上周四下跌11美分/加仑。该地卖方针对11月货源意向售价稳定在62美分/加仑FOB美国海湾,买方意向采购价在61美分/加仑FOB美国海湾。 12月货源商谈价基本与本月中旬最后一单成交在62美分/加仑FOB美国海湾的价格相仿。市场报盘、换盘氛围冷清,且暂无成交听闻。
欧洲市场:日前,欧盟委员会正酝酿一项总额1300亿欧元的经济刺激计划,各成员国拿出相当于本国GDP1%的资金用于欧盟统一行动。但该计划尚未正式出炉,欧盟内部已出现意见分歧。该地区前途迷茫的经济形势更是让此地现货贸易商心情跌至冰点,悲观的看空心理愈发浓重,市场的零星报盘至今仍盼不到递盘的回应,更无从说可以确认的交易。周四欧洲市场FOB收盘价较前期暴跌48欧元/吨至160.50-161.50欧元/吨。
中国地区:从9月份开始,甲醇行情的持续大幅回落,华东港口从9月开始社会库存连续高达近20万吨消耗困难,沿海掀起了一轮“降价抛盘风暴”,甚至在相当长的时间里出现沿海、内地行情严重倒挂的局面,加上下游的低迷局面,内地甲醇销售渠道、销售半径的一再缩减,如河南、安徽、山东等原以沿海发货为主的地区,目前也多以本地周边销售为主。需求的缩减致使行情一路由完全成本跌至生产成本以下,甲醇企业被一场“停产减产潮”所席卷。本周四中国地区收盘价较上周四阴跌5美元/吨至190-200美元/吨。
东南亚市场:周一因受伊朗NPC Zagros推迟启动其2号170万吨/年甲醇装置的影响,该地低迷的行市突然有所好转,但贸易商们还未来得及弹冠相庆,周二起该地行情又重复震荡下行的老路,市场交易冷清,贸易商离市观望。本周四闭市时,该地收盘价收于180-190美元/吨 CFR东南亚,较前期大幅下跌20美元/吨。
第四周:
美国市场:本周美国现货甲醇价格略有上升,市场活动减缓。12月现货商谈稳定在60美分/加仑FOB美国海湾,周三收盘后报出英国石油公司出售10000桶价格在60美分/加仑FOB美国海湾。另外,近期加拿大Methanex宣布其12月北美甲醇非折扣船运合同价下调至100美分/加仑(约合333美元/吨),较11月跌幅40美分/加仑。感恩节假期,该地区价格商谈都是意向上的,市场人士早已无心恋战,均提前离市度假了。近期美国地区成交鲜见,交投滞缓。周四美国市场因感恩节休市。
欧洲市场:欧洲经济最近形势不容乐观,欧盟委员会发布报告称,欧元区15国的经济信心下降至自1993年8月以来的最低水平,继在10月份创出历史最大跌幅之后,11月再下跌5.1点至74.9,欧元区已进入其诞生以来的第一个经济衰退期。该地甲醇市场流动性趋缓,价格下跌。由于需求疲软,加之上述该地经济的重重困难限制了买方的购买能力,同时看空的心理也使一些买家持币观望。西北欧甲醇价格本月至今已经下跌了36.7%,目前在 FOB鹿特丹 T2价格在157.5欧元/吨。周四欧洲市场FOB收盘价盘整。
中国地区:虽然国内大部分甲醇厂家限产/停车,缓解市场供应压力,但是进口货源源不断的流入国内补充市场货源,沿海港口社会库存仍处于高位水平;后期随着煤炭价格快速下跌,国内部分煤制甲醇企业成本降低,将陆续开车,稳定社会货源,市场供应依旧相对充裕。随着经济衰退影响,房地产市场低迷,出口萎缩,下游甲醛、冰醋酸、农药等行业对甲醇的需求仍显疲软;冬季的到来,使得二甲醚市场进入淡季,开工率进一步降低,对甲醇支撑乏力。金融危机已经蔓延到世界各地,全球受愈演愈烈的金融危机影响世界经济随之衰退。全球原油需求减缓,对全球萧条的担心驱使着油市的迅速跌落。作为国内煤炭价格晴雨表的秦皇岛港存煤量突破917万吨,随着国内房地产、钢铁、化工、火力发电、造船等相关行业发展速度减慢,未来数月中国煤炭市场需求将进一步减弱,煤价可能进一步下跌,市场供需继续向较为宽松的方向发展,上游煤炭市场前景不容乐观。短期内国内甲醇仍将供过于求,加之原油、煤炭价格继续回落,下游需求难以实质性的好转,进口货源冲击,本周中国市场行情盘整为主,周四收盘价较上周四阴跌5美元/吨至179-181美元/吨。
东南亚市场:近期该地区贸易商将全部的心思都投注到即将重启的马来西亚石油公司的170万吨/年甲醇装置。市场交易冷清,贸易商对后市焦虑,加上经济形势的恶化,部分市场人士开始离市观望。周四闭市时,该地收盘价收于169-171美元/吨CFR东南亚,与前期持平。
国内市场
1、9月各地甲醇市场数据统筹
2008年9月份国内主要生产企业价格表出厂价 (元/吨)
|
厂家 |
出厂价 |
较上月涨幅 |
|
陕西长庆油田 |
0 |
0 |
|
四川川维 |
3250-3300 |
- |
|
青海格尔木 |
2300-2550 |
-350/450 |
|
中煤龙化 |
3050-3250 |
-450/500 |
|
湖北宜化 |
2900-2900 |
-500 |
|
山西原平 |
|
0 |
|
上海焦化 |
3500-3650 |
-410/480 |
|
石家庄新化 |
2900-2900 |
-600 |
|
四川江油 |
3200-3250 |
-50 |
|
陕西榆天化 |
2850-2900 |
-200/250 |
|
江西江氨 |
|
0 |
|
山东兖矿鲁南 |
2900-2900 |
-550 |
|
大庆油田 |
3000-3000 |
-650 |
|
福建三明化工厂 |
3500-3500 |
-100 |
|
濮阳龙宇化工 |
2800-2850 |
|
|
新疆吐哈 |
2400-2600 |
停车 |
|
山东联盟 |
2950-2950 |
-550 |
|
安徽临泉 |
3000-3000 |
-400/450 |
|
内蒙古苏里格 |
2700-2800 |
-300/400 |
|
山西丰喜 |
2600-2650 |
-650/700 |
|
平煤蓝天 |
2700-2800 |
-400 |
|
河南义马 |
3000-3000 |
-300 |
地区报价(元/吨)
|
地区 |
月初价格 |
月末价格 |
涨跌幅 |
|
华东 |
1900-2000 |
1950-2050 |
+50/+50 |
|
华南 |
1880-2000 |
1900-2000 |
+20/0 |
|
华北 |
1700-2150 |
1900-2100 |
+200/-50 |
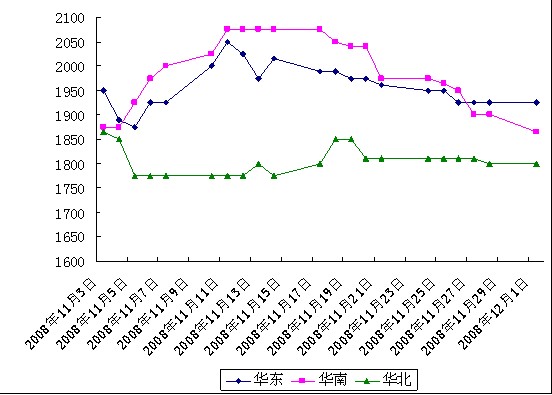
地区报价曲线图
2、 国内市场评述
11月国内市场行情回顾
11月甲醇国内市场同上月末相比变化不大,主要形势仍较低迷,需求维持在弱势上,部分交易者有价格再度下滑的预期,观望氛围依旧扩散,国内整体买盘依然冷清为主,成交量低位。至月末,除上月末低端报价区域华北大区有所涨弹外,东北、西南、西北大区均价格下滑,幅度在50-200元/吨之间;华东、华南地区则价差不大,月中有微弱反弹但后劲难以支撑起来。11月月末时,国内甲醇主要区间报价集中于1900-2100元/吨附近,从需求方面来看,后市很难改观。
11月甲醇国内大区价格走势分析
11月甲醇国内大区市场呈现微弱震动,华东、华南、华北地区均出现涨弹时期,然而持续时间较为短暂;至月末,华东、华南大区仍退回在月初水平附近;华北地区由于上月末期价格甚低,本月随行市进行调整,月末时期低端价格有涨幅200元/ 吨。东北、西南、西北地区则主要呈现微度跌落势头。
华东地区走势分析:11月初期华东地区甲醇价格主要集中在1900-2000元/吨,下游询盘有所好转,市场氛围逐步拉升;第二周,价格反弹至2000-2100元/吨,涨幅100元;因需求十分有限,第三周时观望氛围即开始显现浓烈,该周周末甲醇价格再度回跌至 1950-2050元/吨,至月末一路持续稳定于此价位层上,港口月末报于1950-2000元/吨,由于前期当地装置限产时期较长,商家货存压力相对减轻,中间商交易心态平稳。
华南地区走势分析:华南地区本月初报价主要集中在1900-1950元/吨,第二周周一即开始反弹最终报于2000-2100元 /吨,涨幅达100-150元/吨,下游观望情绪有收敛,备货意向逐步明朗,购货情绪略有抬升;第三周时市场氛围变动不大,但因整体需求状况持平,成交量相对有限,后期始终未有涨动,市场交投意向萎缩。受此影响价格再度回落至1950-2050元/吨,月末亦维持在此区间上。
华北地区走势分析:华北地区甲醇市场本月表现相对较好,月初报价仍处低位在1700-2140元/吨,持续至月中前期开始反弹,第三周时最高报价在1900-2150元/吨,涨幅达200元左右。第四周时高端表现不佳,价格微度下调,最终月末报价集中1900-2100元/吨,较本月初仍有小度涨幅,主要集中在低端价位上,区域则主要体现在山西一带。当地主要装置关停较多,开工企业非常之少,下游需求稳定,使得该区域本月出现利好转机,行情随外围行市升高。河北地区表现相对静淡,月初报价2100-2140元/吨,至月末报于2050-2100元/吨,听闻成交主要围绕 1980-2050元/吨附近进行,下游接货量不多。
国内外装置情况:
|
国内甲醇装置动态 |
|
河北 |
|
停 |
|
怀安 |
|
停 |
|
万泉 |
|
停 |
|
宣化 |
|
停 |
|
涿鹿 |
|
停 |
|
唐山中润 |
|
停 |
|
青县 |
|
停 |
|
河间 |
|
停 |
|
曲阳 |
|
新10万试车,计划停 |
|
定州旭阳焦化 |
|
平山停,灵寿80吨/天,无极100吨/天 |
|
正元 |
|
30吨/天 |
|
辛集 |
|
40吨/天 |
|
藁城 |
|
60吨/天,主供石家庄炼厂 |
|
金石 |
|
停 |
|
晋州 |
|
停 |
|
元氏 |
|
停 |
|
新乐 |
|
180吨/天 |
|
冀州 |
|
70吨/天 |
|
景县 |
|
停 |
|
衡水 |
|
40吨/天 |
|
东光 |
|
停 |
|
深州 |
|
停 |
|
建韬 |
|
停 |
|
永年 |
|
停 |
|
邱县 |
|
停 |
|
广平 |
|
停 |
|
磁县 |
|
|
|
山西 |
|
|
|
大同 |
|
停车 |
|
山阴 |
|
停车 |
|
原平 |
|
停车 |
|
介休 |
|
停车 |
|
霍州 |
|
停车 |
|
文水 |
|
停车 |
|
孝义天浩 |
|
停车 |
|
洪洞山焦 |
|
停车 |
|
襄汾建韬 |
|
停车 |
|
大川 |
|
40吨/天 |
|
天脊 |
|
停车 |
|
丹峰 |
|
停车 |
|
晋丰 |
|
300吨/天,位于临猗地区总产30万吨/年甲醇装置10月16日停车检修 |
|
丰喜 |
|
200-300吨 |
|
兰花 |
|
停车 |
|
山西焦化 |
|
停车 |
|
山西建滔 |
10 |
于本周开车 负荷50% |
|
山东 |
|
|
|
山东兖矿国宏 |
50 |
停车 |
|
山东德齐龙化工集团 |
45 |
停车 |
|
山东联盟化工股份有限公司 |
56 |
1500吨/天 |
|
山东兖矿国泰化工有限公司 |
24 |
正常生产醋酸为主 |
|
山东久泰 |
25 |
正常 |
|
山东鲁西化工 |
35 |
100吨/天 |
|
山东兖矿国际焦化 |
20 |
停车 |
|
山东兖矿鲁南化肥厂 |
15 |
15万吨/年装置于上周开车,产出产品,日产300吨 |
|
山东明水 |
20 |
正常 |
|
山东红日阿康 |
10 |
9.18停车至今 |
|
山东海化煤业化工有限公司 |
10 |
正常 |
|
山东滕州盛隆煤焦化 |
10 |
停车 |
|
山东兖矿峄化 |
3 |
停车 |
|
山东禹城中农润田 |
6 |
停车 |
|
济南化肥厂 |
4 |
停车 |
|
山东省滕州瑞达化工 |
5 |
停车 |
|
山东飞达化工 |
3 |
停车 |
|
青岛碱业天柱 |
4 |
停车 |
|
山东垦利化肥厂 |
3 |
100吨/天 |
|
山东新天阳 |
3 |
停车 |
|
齐鲁一化 |
3 |
100吨/天 |
|
章丘日月 |
10 |
刚刚开车 |
|
河南 |
|
|
|
河南蓝天集团 |
73 |
于10月28日全面停车 |
|
河南中原大化 |
50 |
停车 |
|
河南永城龙宇煤化工 |
50 |
停车 |
|
河南义马 |
24 |
8万吨/年开车,其他两套停车 |
|
河南新乡心连心 |
10 |
30% |
|
河南鹤壁宝马 |
15 |
日产200吨 |
|
河南濮阳龙宇 |
12 |
停车,新建15万吨/年甲醇装置预计12月出产品 |
|
河南安阳九天 |
6 |
正常 |
|
河南孟津化肥厂 |
10 |
停车 |
|
河南豫北化工 |
15 |
正常 |
|
河南尉氏 |
8 |
正常 |
|
河南淇县宏达化工 |
8 |
停车 |
|
河南骏马化工 |
20 |
正常 |
|
河南罗山县金鼎化工有限 |
10 |
停车 |
|
河南绿宇 |
20 |
停车 |
|
河南中新 |
9 |
停车 |
|
河南延化化工有限责任公司 |
10 |
停车 |
|
郑州沃原化工股份有限公司 |
6.5 |
停车 |
|
河南大通物产 |
3 |
正常 |
|
河南新保利 |
5 |
停车 |
|
洛阳骏马 |
3 |
正常 |
|
两湖 |
|
|
|
湖北华强 |
10 |
生产二甲醚 |
|
湖北宜化 |
28 |
生产自用 |
|
湖北中天 |
10 |
二甲醚 |
|
湖北金源化工股份有限公司 |
5 |
生产甲醛 |
|
湖北三宁 |
8.5 |
停车 |
|
湖北省潜江市华润化肥有限公司 |
6 |
生产二甲醚 停车 |
|
湖北楚星化工股份有限公司 |
5 |
停车 |
|
湖北襄樊天九化工有限公司 |
2 |
停车 |
|
湖南智成化工 |
12 |
停车 |
|
湖南金信(资氮) |
6 |
停车 |
|
福建 |
|
|
|
福建三明 |
5 |
减产 |
|
福建顺昌富宝 |
9 |
70% |
|
西南 |
|
|
|
重庆建滔 |
45 |
10月23日开车 |
|
四川维尼纶厂 |
35 |
正常 |
|
四川泸天化集团公司 |
44.5 |
减产40% |
|
西南油气田分公司 |
15 |
10月12日启动 |
|
四川宜宾天科 |
9 |
该套装置从10月17日起停车检修至今,企业表示重启时间目前尚无法确定。 |
|
云南云维 |
31 |
30万吨正常 |
|
云南云峰 |
3 |
正常 |
|
贵州化肥厂有限责任公司 |
5 |
正常 |
|
贵州兴化(湖北宜化) |
10 |
停车 |
|
西北 |
|
|
|
陕西榆林天然气化工有限公司 |
61 |
正常,其醋酸装置预计近期开车 |
|
陕西神木化学工业有限公司 |
60 |
40万吨/年于11月下旬产出产品 |
|
陕西长庆油田 |
10 |
10月16日启动 |
|
陕西咸阳天然气化工有限公司 |
10 |
正常 |
|
陕西渭河化工 |
20 |
停车 |
|
陕西黑猫 |
10 |
正常 |
|
甘肃刘化 |
10 |
停车 |
|
神华宁煤 |
25 |
自用 |
|
陕西宝鸡新荣化工秦岭化肥总厂 |
5 |
停车 |
|
陕西宝鸡新元化工 |
5 |
停车 |
|
陕西榆林煤化科技 |
10 |
停车 |
|
中国石油青海油田格尔木炼油厂 |
42 |
正常 |
|
新疆吐哈油田 |
24 |
受天然气供应不足,停车至明年4月 |
|
新疆克拉玛依 |
20 |
停车至明年4月 |
|
巴州东辰 |
18 |
新疆巴州东辰甲醇装置已完成扩建,现装置总产能在18万吨/年,但悉目前仅原先9万吨/年甲醇装置处于生产中,日产量在240-250吨,其新扩建9万吨/年装置目前仍处于调试中。 |
|
东北 |
|
|
|
大庆油田 |
20 |
正常 |
|
中煤龙化 |
16 |
受燃气供应不足影响日产200多吨 |
|
黑龙江宝泰隆焦化公司 |
10 |
正常 |
|
黑龙江北大荒浩化分公司 |
10 |
低负荷 |
|
黑龙江化工集团 |
3 |
100吨/天 |
|
内蒙 |
|
|
|
内蒙古天野 |
20 |
负荷稳定在70-80%。 |
|
内蒙古苏里格 |
35 |
内蒙古苏里格18万吨/年甲醇装置运行正常,另其新建17万吨/年天然气制甲醇装置运行不稳定 |
|
内蒙古博源 |
100 |
只开50万吨/年 |
|
内蒙古庆华 |
20 |
日产300吨 |
国外甲醇装置动态:
|
公司 |
地点 |
产能(千吨/年) |
状态 |
|
印尼Medco |
Bunyu |
350 |
预计2009年恢复运行。 |
|
MHTL(特立尼达甲醇控股有限公司)和南方化学 |
新西兰Motonui |
900 |
其在特立尼达和多巴哥Point Lisas M5000甲醇装置意外停车,M5000甲醇装置产能约为189万吨/年,预计12月初启动 |
|
Methanex |
怀塔拉山谷 |
900 |
其90万吨/年甲醇装置因天然气短缺问题自2004年年底停车,10月3日重新启动该装置。但在未来几周内Methanex计划将关停在新西兰的53万吨/年甲醇装置,此装置重新启动的时间取决于需求的好转和天然气原料成本及供应的保证。 |
|
马来西亚Petronas公司 |
纳闽岛 |
170 |
马来西亚国家石油公司在Labuan的新建170万吨/年甲醇装置计划于12月下旬首次装船发货。目前装置仍处调试中,该公司希望12月初产出合格商业产品。最初,该公司开工率只能在70-80%左右,但计划明年2月或3月提升至100%负荷。工厂于5月开始调试运行,持续到8月和9月。与此同时,马来西亚国家石油公司其在纳闽岛1#66万吨/年甲醇装置经过一周检修后预计于本周末重新启动。 |
|
Chemanol(沙特前甲醛化学公司) |
|
23 |
甲醇装置原计划本年底投产,但因装置运转情况低于预期速度,现已延至09年第一季度开车,具体时间及推迟开车原因不明。据了解,此装置设计年产 23万吨,主要供应甲醛及其下游产品。有消息显示,当装置开工达满负荷时,Chemanol将是世界上甲醛及衍生物最完整的生产厂家之一,同时在中东和非洲片区也据有最大的产能;其甲醛产能由38.2万吨/年扩至100万吨/年。 |
|
阿曼Salalah甲醇公司 |
Salalah自由贸易区 |
100 |
其在阿曼Salalah自由贸易区3000吨/天甲醇进展顺利,预计将于2010年第一季度商业运营。 该项目的费用估计约为9亿美元。阿曼Salalah甲醇公司90%的股份由阿曼石油公司与余下的10 %阿曼国际贸易公司组成,总部位于迪拜 |
|
印尼Kaltim甲醇公司 |
Bontan |
73 |
已从上星期末开始削减其在Bontan73吨/年甲醇装置开工率至70-80%。此前该公司满负荷运行,但因合同客户需求疲软,被迫削减开工率。一些终端用户已经关闭或降低开工率。Kaltim将继续降低开工,至少到今年年底。Kaltim计划在2009年第一季度停车进行为其1个月的检修。 |
|
伊朗NPC |
Assaluyeh |
170 |
Zagros其在伊朗Assaluyeh 2号170万吨/年甲醇装置计划推迟到2009年第二季度期启动。 |
|
沙特甲醇公司 |
Al Jubail |
500 |
沙特甲醇公司或Ar-Razi其在沙特阿拉伯Al Jubail的巨型甲醇装置在2009年无检修计划。该公司在Al Jubail有5个甲醇装置,产能共计500万吨/年。几套装置曾在2008年已经进行检修,而最大的第五套为170万吨/年装置,今年初启动。Ar- Razi是合资公司,有沙特基础工业公司50%股份,日本三菱瓦斯化学公司50%的股份。 |
2008年10月国内甲醇产量:
|
|
|
10月产量 |
1-10月累计产量 |
|
名 称 |
单位 |
本月实际 |
去年同月 |
同比±% |
本月累计 |
去年累计 |
同比±% |
|
精甲醇 |
万吨 |
100.9 |
97.1 |
3.9 |
958.6 |
858.2 |
11.7 |
|
地区 |
企业数 |
10月 |
1-10月累计 |
|
(个) |
本月 |
去年同月 |
同比±% |
本月累计 |
去年累计 |
同比±% |
|
|
精甲醇 |
|
|
|
|
|
|
|
全 国 |
176 |
1008975 |
970888 |
3.9 |
9586047 |
8585757 |
11.7 |
|
北 京 |
0 |
0 |
0 |
- |
0 |
0 |
- |
|
天 津 |
1 |
1435 |
2055 |
-30.2 |
17261 |
16059 |
7.5 |
|
河 北 |
22 |
50712 |
63507 |
-20.1 |
646844 |
523836 |
23.5 |
|
山 西 |
20 |
56295 |
63593 |
-11.5 |
625560 |
582931 |
7.3 |
|
内蒙古 |
4 |
159628 |
134494 |
18.7 |
780509 |
1191841 |
-34.5 |
|
辽 宁 |
2 |
3938 |
7309 |
-46.1 |
63909 |
72067 |
-11.3 |
|
吉 林 |
1 |
463 |
821 |
-43.6 |
6017 |
6421 |
-6.3 |
|
黑龙江 |
4 |
35912 |
34128 |
5.2 |
348289 |
293385 |
18.7 |
|
上 海 |
1 |
48131 |
28306 |
70 |
365032 |
278027 |
31.3 |
|
江 苏 |
8 |
5920 |
9080 |
-34.8 |
77407 |
81139 |
-4.6 |
|
浙 江 |
4 |
8458 |
12046 |
-29.8 |
129158 |
105048 |
23 |
|
安 徽 |
6 |
26459 |
24249 |
9.1 |
274794 |
234617 |
17.1 |
|
福 建 |
8 |
15971 |
10887 |
46.7 |
169206 |
91524 |
84.9 |
|
江 西 |
1 |
0 |
0 |
- |
0 |
2400 |
-100 |
|
山 东 |
20 |
115238 |
124960 |
-7.8 |
1382739 |
1180310 |
17.2 |
|
河 南 |
29 |
132304 |
114990 |
15.1 |
1496915 |
1165041 |
28.5 |
|
湖 北 |
6 |
16109 |
35965 |
-55.2 |
235336 |
253094 |
-7 |
|
湖 南 |
4 |
4868 |
6712 |
-27.5 |
53742 |
42587 |
26.2 |
|
广 东 |
0 |
0 |
0 |
- |
0 |
0 |
- |
|
广 西 |
2 |
5072 |
4676 |
8.5 |
53642 |
43841 |
22.4 |
|
海 南 |
1 |
53458 |
47652 |
12.2 |
493542 |
518205 |
-4.8 |
|
重 庆 |
4 |
56407 |
33536 |
68.2 |
406597 |
247048 |
64.6 |
|
四 川 |
7 |
58521 |
65180 |
-10.2 |
473067 |
482470 |
-1.9 |
|
贵 州 |
2 |
955 |
1745 |
-45.3 |
40094 |
15159 |
164.5 |
|
云 南 |
3 |
1900 |
2619 |
-27.5 |
18816 |
23904 |
-21.3 |
|
西 藏 |
0 |
0 |
0 |
- |
0 |
0 |
- |
|
陕 西 |
7 |
76327 |
71223 |
7.2 |
746756 |
634770 |
17.6 |
|
甘 肃 |
1 |
2700 |
2513 |
7.4 |
56443 |
41310 |
36.6 |
|
青 海 |
1 |
37975 |
39430 |
-3.7 |
328971 |
272305 |
20.8 |
|
宁 夏 |
1 |
11022 |
4921 |
124 |
79187 |
4921 |
1509.2 |
|
新 疆 |
6 |
22796 |
24292 |
-6.2 |
216213 |
181497 |
19.1 |
2008年10月甲醇进出口统计
2008年10月中国甲醇进口总量为7.03万吨,较上月减少了37.99%,平均进口价为396.42美元/吨;1-10月累计进口总量为99.19万吨,较去年同期增加31.46%,累计平均进口价为428.27美元/吨。
2008年10月中国甲醇出口量在3031吨,较上月减少38.19%,平均出口价为356.09美元/吨;1-10月累计出口总量在35.13万吨,较去年同期减少18.45%。
2008年11-12月中国甲醇到港统计
1、江苏张家港长江国际2号码头预计11月1日有一船3000吨来自印尼甲醇抵达,船名为“伯尼尔先锋”。
2、11月11日预计张家港孚宝码头有10000吨,太仓有4000吨沙特甲醇抵达,船名为“男爵士”。
3、11月12日预计有12000吨甲醇抵达张家港孚宝码头2号泊位,船名为“宝拉克”。
4、11月18日预计张家港孚宝码头1号泊位卸甲醇8000吨、2360吨,船名为“波尼尔先锋号”。
5、11月14日预计张家港孚宝码头1号泊位卸甲醇10000吨,船名为“黑爵士”。
6、江阴南恒码头预计11月27日卸5000吨甲醇,货源来自伊朗,船名为“化星王”,该船在韩国平泽码头卸5250吨甲醇。
7、张家港孚宝码头预计12月10日卸6300吨甲醇,来自新加坡,船名为“化路箭”。
8、12月5日有船“海洋石油882”抵达长江口,预计1-2天后抵达张家港孚宝码头,卸甲醇10000吨,来自沙特。
9、12月8日有船“西姆”桂抵达长江口,预计1-2天后抵达张家港,卸甲醇18000吨,来自沙特。
5、本月行业热点关注:
1、鄂尔多斯:伊东与西蒙合资建设120万吨/年煤制甲醇项目
11月1日,内蒙古伊东煤炭集团有限责任公司与内蒙古西蒙科工贸集团有限责任公司举行年产120万吨煤制甲醇项目合资签约仪式。
伊东集团与西蒙集团通过对原内蒙古西蒙煤化工有限责任公司进行增资扩股,拟组建内蒙古伊东西蒙煤化工有限责任公司,公司注册资本拟定为人民币10亿元,其中伊东集团股权占55%,西蒙集团股权占45%。
通过合资,伊东集团与西蒙集团共同投资建设位于准格尔旗大路煤化工基地的120万吨/年煤制甲醇及甲醇延伸加工项目。这个项目总投资60亿元,全部建成投产后年销售收入将达到30亿元。
2、陕西蒲城百万吨二甲醚项目开工
由陕西煤业化工集团公司和中国长江三峡工程开发总公司共同承建的陕西蒲城100万吨二甲醚项目15日举行了开工仪式。这个项目总投资79亿元,预计建成后可实现年销售收入44亿元。
蒲城100万吨二甲醚项目以煤为原料,以洁净煤气化技术为核心,采用先进的技术和设备,设计年产甲醇150万吨、二甲醚100万吨,总投资79 亿元,建设周期36个月。项目建成后,可实现年销售收入44亿元,年均利润总额19亿元,被列入渭南市2008年重点建设项目,陕西省2008年重点前期项目。这个项目地处蒲城渭北东陈煤化工业园内,规划用地约1500亩,该园区是陕西省五大园区十大工程之一,也是煤、电、化、建材一体化多联产的示范工程。
有关人士认为,作为省属大型企业和中央企业的重大合资项目,蒲城100万吨二甲醚项目搭建了一个汇集资金、资源、技术、人才等优势的平台,体现了陕西省煤炭资源的战略转化思路,对调整产业结构,推动深层次发展,壮大陕西省煤化工支柱产业,具有积极的示范作用。
3、要符合发展观要求 山西提高煤化工准入门槛
11月17日,记者从山西省化工行业管理办公室了解到,我国煤炭资源大省山西正在加紧制定高耗能行业新的准入标准及相应发展规划和产业政策,该省将通过采取停止审批、提高准入门槛、淘汰落后产能等措施,使煤化工等产业发展更符合科学发展观的要求。
据了解,山西省提出的新产业政策包括,提高11个煤化工装置项目准入门槛、停止审批涉及危险化学品的7类装置项目、淘汰4种落后产能。
按照先进技术水平和规模标准设定了以下项目装置的准入门槛,分别是合成氨30万吨、聚氯乙烯30万吨、焦油加工30万吨,原则上不布新点;粗苯精制20万吨(加氢工艺)、甲醇(煤制)100万吨,单系列规模不低于50万吨/年;甲醇(焦炉气制)20万吨、二甲醚100万吨,单系列规模不低于10 万吨/年;煤制柴油(F-T)300万吨/年;甲醇制汽油(MTG)100万吨/年;甲醇制烯烃60万吨/年;醋酸20万吨/年。
按照这一目标,今后安监部门将对危险化学品行业以下项目一律停止立项审批:20万吨/年以下聚乙烯装置和氯氧化法聚氯乙烯装置、8万吨/年以下电石法聚氯乙烯装置、20万吨/年以下硫黄制酸装置、10万吨/年以下硫铁矿制酸装置、10万吨/年以下烧碱装置、煤焦油加工单套装置10万吨/年以下、粗苯精制单套装置5万吨/年以下等新建项目。
另外,对现有间歇蒸馏焦油加工工艺单套连续装置低于15万吨/年、酸洗法粗苯精制工艺、12500千伏安以下(2.5万吨/年)电石炉以及其它小化工、小炼油、小硫酸、小二硫化碳等落后产能,在2010年前予以淘汰。
4、牛津大学发现甘油直接转化甲醇新生产工艺
日前(19日消息)获悉,英国牛津大学开发出了可将甘油直接转化为甲醇的新工艺。
甘油是生物柴油和油脂化学品生产的主要副产物,每加工9千克植物油会产生1千克甘油。该工艺为直接催化氢解方法,即在缓和条件(100℃、 2.0兆帕氢压)下,通过负载贵金属的新催化材料将甘油转化为甲醇。据牛津大学称,该工艺不会产生甲烷和CO2,且催化剂选择性很好,几乎没有副产物。
5、永煤集团20万吨二甲醚装置一次性试车成功
11月20日,永煤龙宇煤化工年产20万吨二甲醚装置一次性投料试车成功,顺利产出纯度高达98%的二甲醚产品。
据介绍,这是计划总投资额达75亿元的龙宇煤化工二期工程中第一个开工的项目。该项目投资1.8亿元,自2008年4月二甲醚装置开工建设到 11月20日产出二甲醚,仅用了192天。项目投产后,将有效缓解甲醇生产与库存的压力,拓展煤化工的利润空间,并可进一步平衡市场、增加销售的主导权。与此同时,二期工程中的年产40万吨醋酸项目各项前期工作也紧锣密鼓地推进。
二甲醚是一种重要的甲醇下游产品,主要用作制冷剂、麻醉剂、燃料等,同时在制药、染料等工业中也有广泛用途,在国外被誉为21世纪的燃料,市场需求潜力巨大。
6、中国化工兰州蓝星20万吨甲醇项目建成投产
中国化工集团公司所属兰州蓝星化工有限公司建设的年产20万吨精甲醇项目近日投入生产。
该甲醇项目以天然气为原料,采用目前先进的工艺流程,装置生产过程的监控采用分散型控制系统(DCS),实现生产装置的过程检测、数据处理、过程控制、能量平衡核算、用电设备状态显示等,具有很高的自动化水平。甲醇产品除了应用于传统甲醛、醋酸生产外,在车用燃料、二甲醚等新型的甲醇衍生物将获得空前发展。该项目主装置在蓝星兰州化工河口新材料基地建成,于2008年10月份开始投料试车,11月10日正式达标达产。该项目投产达标后可为企业年增加销售收入4亿元,同时带动地方相关产业经济。
7、80万吨甲醇项目动工海南工业提速
策划、筹备3年的80万吨甲醇项目日前破土动工,标志着海南省工业项目建设进入新的加速期。与此同时,海南省正在紧锣密鼓积极推进一批工业项目建设,努力化解国际金融危机对我省经济的不利影响。记者24日从海南省工业和信息产业局了解到,海南省重点推进的24个工业项目建设正紧锣密鼓地铺开。
近日,国务院出台了扩大内需、促进经济增长的十项措施,省工信局有关负责人表示,要化挑战为机遇,进一步加强招商引资工作,加快推进项目建设,促进企业修炼内功,确保海南经济健康较快增长。
据介绍,海南省今年重点推进的24个工业项目计划总投资107亿元。目前,华盛二期、30万吨金光卫生纸、23万吨特种油品基础油项目、通威 (海南)2.5万吨水产食品加工项目、双成药业项目、中宝制药项目……这一个个大项目已竣工投产。而乐东气田、6万吨水产品加工项目、23万吨特种油品基础油项目,也将于年底前全部竣工。
同时,20万吨精细化工、国投三期200万吨水泥、叉河200万吨水泥、华盛三期200万吨水泥、160万吨造纸等续建项目正在加紧建设,推进项目进程,这些项目也将计划明年完成投产。
另外,今年海南省6万吨生物柴油项目、20万吨镀锡薄板已经开工,并在紧锣密鼓地加大投资加快建设中。而在年底前,我省还计划开工建设50万吨西洋不锈钢项目、华森药品包装及特种印刷项目、VTI生物研究院二期药厂项目和清华堂保健食品项目。
据介绍,今年1至9月,海南省重点推进的24个工业项目共完成投资43.56亿元,占年度投资计划的40.8%。
海南省工信局负责人表示,将建立项目跟踪责任制,制定重点项目推进计划,切实帮助企业解决困难。同时,将充分发挥现有企业的生产潜能,进一步扩大油气化工、浆纸、汽车及配件、医药、矿产和农产品加工等行业企业生产能力,加快即将收尾的项目进度,促使其尽快完工投入运营,形成新的生产能力。
8、兖矿集团在新疆推进“煤制油” 拟注入上市公司
山东煤矿龙头企业山东兖矿集团有限公司计划在新疆展开大规模的煤制油项目建设,年产规模在300万~500万吨。
日前,兖矿新疆能化公司60万吨醇氨联产项目在乌鲁木齐国家级高新技术开发区甘泉堡工业园奠基。
60万吨醇氨联产项目建设只是兖矿新疆煤化工基地建设规划的序幕。兖矿集团相关人士告诉本报记者,兖矿集团规划“十一五”至“十三五”期间,在新疆实施煤炭资源综合开发,建设大型煤制油、煤制甲醇、煤制烯烃、醋酸、二甲醚等项目,届时将形成煤炭产能2000万吨以上、化肥产能80万吨、煤制油产能300万~500万吨。
山东兖矿集团董事局副主席、总经理王信日前在接受新疆当地媒体采访时表示:“只要油价在40美元以上,煤变油项目就应该有合理回报。”
此前,兖矿集团已经规划在陕西榆林建设年产规模100万吨的煤制油项目。从19日召开的山东省煤炭经济运行座谈会上了解到,兖矿集团将把该项目作为当前“抢抓机遇”的重要项目之一加以推进。
新疆煤制油项目的投资规模现在尚不知晓。但据此前公开资料,陕西榆林100万吨煤制油项目投资规模在100亿元人民币左右。
今年8月4日,国家发改委下发了《关于加强煤制油项目管理有关问题的通知》(下称《通知》),称除了神华集团两个项目外,一律停止实施其他煤制油项目。
《通知》称:煤制油项目是人才、技术、资金密集型的项目,投资风险大,目前无论是产品方向、工艺路线、技术装备,还是运营管理、经济效益等方面,都存在许多不确定因素。
但是,兖矿集团相关人士表示:“兖矿集团的煤制油技术是很成熟的,是国内领先的自主创新技术,此前已经研究了好多年,并且中试也很成功。”
本报记者了解到,兖矿集团的煤制油项目将依托其旗下上市公司兖州煤业(600188.SH、01171.HK)为平台进行。
兖矿集团相关人士在前述山东省煤炭经济运行座谈会上介绍说:“在陕西省建设大型煤化工产业基地,将集团公司部分项目注入煤业公司,择机重组兖矿贵州能化公司、兖矿新疆能化公司,由煤业公司控股开发煤制油项目。”
9、年产6万吨环保型清洁燃料油项目在赤峰开建
据内蒙古赤峰市人民政府介绍,总投资近千万元、年产6万吨环保型清洁燃料油项目日前在赤峰市敖汉旗正式开工建设。
据介绍,敖汉旗兴马能源有限公司年产6万吨环保型清洁燃料油项目是敖汉旗2008年招商引资项目,由客商孟宪臣投资建设。该项目总投资 943.1万元,是以高新技术开发、集成和推广应用为依托的能源替代型项目,以甲醇、乙醇和煤化工产品为原料,生产汽油代用品、柴油代用品和工业燃料代用品。
该项目预计2009年5月份竣工并投产。项目达产后,每年可实现税金709.6万元。
10、全球甲醇“静悄悄” 唯独中国“要价高”
环顾全球甲醇市场,用一个公式概括:“弱需求+ 高库存 = 低价格 ”,在此情况下市场交易寂静无声也就不难理解。然而最近一周,中国市场连续几单外盘成交在200美元/吨甚至以上,国内寻盘热情逐渐升温。
200美金/吨的成交,折合人民币在1750元/吨上下,虽然较当前现货价格略低,但其12月至明年1月的到货期使得不少终端用户望而却步,毕竟1月存在需求弱化和外商供应增加的双重压力。昨美国海湾大幅降价23美元/吨,至220美元/吨以下。中国市场在供需没有突变的情况下,为何敢于大面积接货呢?
市场人士透露:此次积极询盘的进口商多为电子电子盘交易用户,200美元/吨的成交实为2008.12电子盘交割备货。一语道破天机,再看1月电子盘交易价格1900多元/吨的价格,恍然大悟。一进一出,净赚100元/吨。无怪乎“全球甲醇“静悄悄” 唯独中国“要价高”。
在利用新的交易模式创造商机的同时,我们不禁要问,谁将为此买单?是顺利转嫁到下游消费者?是最后一个轮高价接盘的进口商?是下一个高价接电子盘的买家?还是内地大量迫于成本压力停产、减产的甲醇厂家?
谁又能保证12月的电子交易价格就不会涨而复跌?电子盘交易趋同的操盘方式究竟是种巧合?还是操盘者唯一可能赚钱弥补前期损失的唯一方式?
截至目前了解,近期在200美元/吨上下成交的现货接近8万吨(不包括合同货)。可见的未来进口大量到货、3季度库区难觅、降价促销的场面会否重演?中国甲醇市场的平稳发展究竟该由谁来维护?
面对全球金融危机的大环境,上述问题也许没有标准答案,但是当前中国市场的现状,值得我们警醒:全国中小型生产企业大量减产停车;各地主要生产商中平均停车比例也高达30%以上,艰难维持的企业平均开工仅在50%左右。如果行业洗牌是不可避免的过程,那么如何在结果既定相同的情况下,让我们共同的市场尽量软着陆,而不是撞得头破血流呢?
11、煤价一周重挫18% 明年或将全行业过剩
11月上旬国家能源局召开的内部协调会议上曾传出消息,称煤炭新增产能在2009~2010年集中释放,全行业面临过剩,预计年底全社会煤炭库存会再增3000万~5000万吨。
“明年核心问题是需求下滑的具体程度。”中国煤炭工业协会的一位人士表示,“目前达成的共识是,坚持三不政策,即价格低于成本不生产,没有供货合同不发煤,货款回收不及时不发煤。”
刚过去的这一周秦皇岛港5500大卡电煤平仓价重挫约18%,创今年以来电煤单周最大跌幅。
11月上旬国家能源局召开的内部协调会议上曾传出消息,称煤炭新增产能在2009~2010年集中释放,全行业面临过剩,预计年底全社会煤炭库存会再增3000万~5000万吨。这对于煤炭业无疑是个坏消息。
秦皇岛港务集团提供给《第一财经日报》的数据显示,6000大卡山西大同优混煤平仓价680~700元/吨,5500大卡山西优混煤 570~590元/吨;而在本月20日,6000大卡大同优混煤平仓价为780~820元/吨,5500大卡山西优混煤平仓价为700~720元/吨,同比降价不少。而中国物流信息中心披露的最新数据也称,10月份煤炭供需略显供大于求,价格继续高位回落。
11月上旬国家能源局内部协调会上,中国煤炭运销协会有关负责人曾直言,10月末下游消化不畅,煤炭库存全线上移,山西煤矿库存增加。上站煤(指运到港口未加海运费的煤炭)价格跌破国家限价,港口现货售价全线跌破限价水平。
根据中电联的统计,1~10月,直供电厂耗煤6亿吨,这占全国发电用煤的一半左右。而截至目前发电企业库存电煤4700万吨,可用23天。
目前很多煤企的动力煤库存爆满,淮南矿业的一位高层称,冬储煤销售旺季今年是不旺不淡。郑煤集团一位高层也认为,市场煤价高于非电煤,非电煤高于电煤,省外电煤高于省内电煤。而在山西,“从9月份开始,情况大变。1~9月调出量同比减少。10月与8月相比日装车减少3000车。”山西煤炭工业局的一位官员表示,“现在看来,全年调出量仅增加3000万~4000万吨。”这位官员甚至将明年和1998年的情况做了对比,说:“1998年调出量负增长3000万吨,明年煤炭需求看不准,冶金煤估计是负增长。煤炭用量明年总体下滑已成定局。”神华一位高层也表示,明年供需紧张的矛盾不复存在,供略大与求,但优质煤仍将保持畅销态势,5000大卡以下低质煤面临销售压力。“明年核心问题是需求下滑的具体程度。”中国煤炭工业协会的一位人士表示,“目前达成的共识是,坚持三不政策,即价格低于成本不生产,没有供货合同不发煤,货款回收不及时不发煤。”
26日河南省政府发布通知,称将对全省30万吨及以下煤矿全部实施停工停产整顿。而山东省煤炭工业局此前也要求,在本月底前山东各地坚决将列入关闭计划的26处9万吨以下小煤矿关闭掉,并在2010年前一律停止核准、审批年产30万吨以下煤矿新建项目,煤炭产量将控制在1.5亿吨以内。山西自前段接二连三发生矿难后,现已加大小煤矿关停力度。
“现在就看其他各地政府是不是愿意进一步跟进,如各地政府达成共识,煤炭价格才有可能稳定下来。”淮南矿业上述高层表示。
影响价格因素分析:
本月甲醇国内市场主要表现相对平静,途中涨跌幅度均限于小幅波动,至月末各地市场表现均以稳定为主,市场需求改变不大,整体氛围亦相对前期有所缓和,中间商心态平和;然下游此时并无明显转机,购买力度仍停留在旧有水平,近期下游市场亦表现略呈滑落,后市甲醇市场可能仍将继续窄幅震荡。
分析11月相对平缓之势,有如下因素所致:
一是普遍跌幅已深。此轮急跌行情,跌面之广、跌幅之深、跌速之快均是前所未有的。今年上半年,甲醇价格大幅上扬,从1月份的 3380元/吨达到5月底的4500元/吨以上。而6月份后期价格开始大幅下跌,目前已经回落到2100元/吨附近。经此一役后的化工市场下跌空间越来越小,许多化工企业已经退守至成本线,甚至有相当多的企业已经陷入亏损境地。
二是货源开始减少。由于市场不景气,需求低迷,近期化工企业开工率大幅降低,焦化、氯碱等行业生产负荷已不足50%。甚至连燕山石化这种大公司的低密度聚乙烯新老装置也在继续停车中。另外还有许多化工企业停产检修,一大批中小企业已经倒闭。由于市场货源大幅减少,供需格局有所变化,部分产品如聚乙烯、聚丙烯等供应略显紧张。
三是恐慌心态趋缓。化工市场前期暴跌,除市场需求不足的主导原因之外,还有恐慌性心理因素,厂家商家竞相压价走货。经过近期拼杀,目前许多商家心态开始平稳,而且已经认识到目前的市场问题在需求而非价格,低价策略只会加剧下游买涨不买跌的心态,对市场有害无益。厂家商家均已逐步弃用低价竞争策略,有的商家开始转而采取拉高价格。
四是宏观政策松动。为应对目前的经济困难,国家已经对宏观政策进行了调整,采取积极的财政政策和适度宽松的货币政策,出台扩大内需促进经济平稳较快增长的10项措施,其中推出的规模高达4万亿元的投资举措更有助于恢复整体经济的信心。
然而,作为大宗有机化工原料的甲醇,本月一直在接近成本线的低价位上徘徊不前,涨弹后劲无力,国内更多的企业似乎正面临一个隐增的压力:化工品需求正随国际经济环境的衰退而相应大举跌落,自此包括甲醇在内的化工行业产品市场均将应对后期艰难的道路要行走。