——2008年11月份中国钢材市场综述及趋势展望
今年四季度以来,因为消费需求更加疲软,导致境外进口和国内生产双双下降,全国钢材新增资源继续下降。与此同时,国家频繁出台刺激需求举措,提振市场信心,使得价格行情跌势趋缓。展望钢材后市,行情压力依然不轻,一季度全国价格指数同比跌幅将在20%以上。
一、消费需求更加疲软
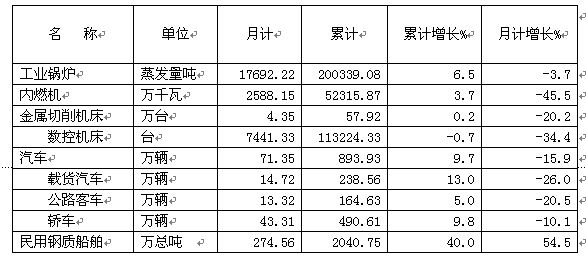
进入11月份后,全国钢材出口(包括间接出口)大幅下降,房地产等投资增速继续回落,耗用钢材的重要工业产品产量转为全面负增长,部分产品降幅急剧扩大。其中汽车产量同比下降15.9%,降福比上月扩大了8个百分点;内燃机同比下降45.5%,降福扩大7.8个百分点;金属切削机床下降20.2%,降幅扩大了10.9个百分点;一直保持较高增长水平的工业锅炉也出现了负增长。主要耗钢产品中,只有钢质船舶产量增速较高,同比增幅为54.5%。统计数据表明,11月份全国钢材消费更加疲软。
2008年1—11月消耗钢材的主要产品产量情况
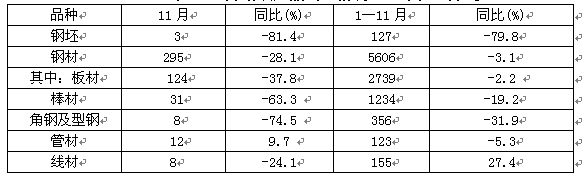
需求构成中,出口量大幅下降。据海关统计,11月份全国出口钢材295万吨,环比又减少167万吨,同比减少115万吨,下降28%,为2006年5月份以来的最低水平。1—11月累计出口钢材5606万吨,同比下降3.1%;主要钢材产品中,11月份板材出口124万吨,同比下降37.8%;棒材出口量31万吨,下降63.3%。尽管如此,中国仍为世界最大钢铁出口国家。
11月份全国出口钢坯3万吨,比上月减少8万吨,比去年同期下降81.4%。1-11月累计出口钢坯127万吨,同比下降79.8%。
2008年1-11月钢铁产品出口情况 单位∶万吨
二、新增资源继续下降
由于消费需求更加疲软,导致国内生产和进口双双减少,全国钢材新增资源继续下降。据中商流通生产力促进中心测算,11月份全国钢材新增资源量为4230万吨,比上月下降4%,比去年同期下降11.4%,这是今年以来的连续四个月度同比下降。1—11月份累计,钢材新增资源量为54525万吨,增长4%,增长水平进一步回落。
2008年1-11月钢材新增资源情况 单位∶万吨
|
|
国内生产 |
同比(%) |
进口 |
同比(%) |
新增资源 |
同比(%) |
|
当月 |
4230.12 |
-11.0 |
103 |
-24.0 |
4333.12 |
-11.4 |
|
累计 |
53075.45 |
4.3 |
1450 |
-6.7 |
54525.45 |
4.0 |
|
名 称 |
单位 |
月计 |
累计 |
累计增长% |
月计增长% |
|
粗钢 |
万吨 |
3518.89 |
46296.19 |
2.6 |
-12.4 |
|
钢材 |
万吨 |
4230.12 |
53075.45 |
4.3 |
-11.0 |
|
铁道用钢材 |
万吨 |
45.66 |
390.76 |
22.2 |
30.0 |
|
重轨 |
万吨 |
33.25 |
262.34 |
54.2 |
116.3 |
|
轻轨 |
万吨 |
8.60 |
80.93 |
-22.2 |
-45.8 |
|
大型型钢 |
万吨 |
42.67 |
839.83 |
-8.7 |
-46.5 |
|
中小型型钢 |
万吨 |
214.21 |
2637.42 |
4.0 |
-6.5 |
|
棒材 |
万吨 |
287.33 |
4323.11 |
4.2 |
-31.0 |
|
钢筋 |
万吨 |
847.07 |
8686.79 |
-5.2 |
-3.6 |
|
盘条(线材) |
万吨 |
600.41 |
7271.04 |
0.2 |
-7.6 |
|
特厚板 |
万吨 |
33.42 |
390.38 |
0.0 |
-6.0 |
|
厚钢板 |
万吨 |
146.89 |
1865.72 |
17.1 |
-3.9 |
|
中板 |
万吨 |
223.29 |
3173.32 |
14.0 |
-15.7 |
|
热轧薄板 |
万吨 |
33.31 |
510.78 |
1.4 |
-42.3 |
|
冷轧薄板 |
万吨 |
111.35 |
1488.50 |
5.0 |
-11.5 |
|
中厚宽钢带 |
万吨 |
446.77 |
6850.88 |
19.9 |
-18.7 |
|
热轧薄宽钢带 |
万吨 |
121.09 |
1896.41 |
9.8 |
-15.4 |
|
冷轧薄宽钢带 |
万吨 |
112.90 |
1686.80 |
5.8 |
-19.7 |
|
热轧窄钢带 |
万吨 |
307.00 |
3296.15 |
-4.6 |
13.7 |
|
冷轧窄钢带 |
万吨 |
41.40 |
553.17 |
-1.1 |
-21.9 |
|
镀层板(带) |
万吨 |
107.96 |
1635.92 |
4.2 |
-26.5 |
|
镀锌板(带) |
万吨 |
90.56 |
1350.93 |
3.0 |
-25.3 |
|
镀锡板(带) |
万吨 |
11.23 |
152.27 |
15.7 |
-5.6 |
|
涂层板(带) |
万吨 |
21.36 |
309.63 |
5.2 |
-18.5 |
|
电工钢板(带) |
万吨 |
30.61 |
419.11 |
9.3 |
-21.0 |
|
无缝钢管 |
万吨 |
169.84 |
1819.17 |
10.9 |
1.6 |
|
焊接钢管 |
万吨 |
212.85 |
2144.55 |
0.8 |
0.5 |
|
其它钢材 |
万吨 |
72.90 |
886.23 |
15.0 |
-8.6 |
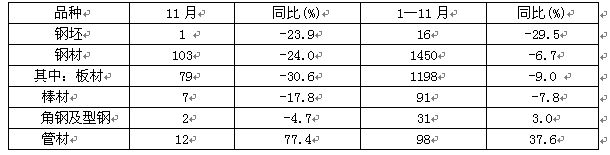
进口小幅下降。据海关统计,11月份全国进口钢材103万吨,环比下降10.4%,同比下降24%;进口钢坯1万吨,同比下降23.9%。今年1—11月份累计,进口钢材1450万吨,比去年同期下降6.7%。
2008年1-11月钢铁产品进口情况 单位∶万吨
三、市场价格跌势趋缓
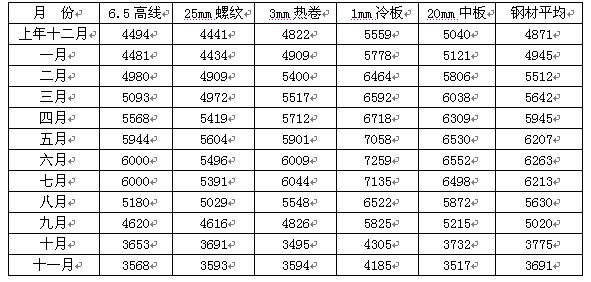
进入11月份后,国内钢材价格尽管继续走低,但跌势明显趋缓,初步显示筑底迹象。据测算,11月末全国30个主要城市、五大品种的钢材平均价格为3691元/吨,环比下跌2.2%,降幅明显缩小;同比下降22.2%,出现多年来的首次同比大幅度下降。预计这一局面将在一段时期内持续下去。
重要钢材品种中,11月末6.5MM高线吨价为3568元,环比下降2.3%;25MM螺纹钢吨价为3593元,下降2.7%; 20MM中板为3517元,下降6.8%;1MM冷板为4185元,下降2.8%;3MM热卷为3594元,上涨2.8%。总体来看,多数钢材品种跌幅显著缩小,少数品种价格出现反弹。
2008年1—9月全国中心城市钢材平均价格 单位:元/吨
四、后市行情展望
总体来看,明年一季度中国钢材行情压力依然不轻。一是发达国家陷入经济衰退,汽车行业能否度过难关很不确定;二是今年下半年市场价格连续多次暴跌,部分贸易商损失惨重,有可能被淘汰出局,导致中间需求萎缩;三是国际市场缺乏大的买家,钢材出口继续大幅度下降;四是两大假日集中放假,成交难以活跃;五是长期协议矿石价格大幅度下降的利空影响。因此,即使今后价格不再走低,由于对比基数的影响,2008年一季度全国钢材价格指数也要同比下降20%以上,甚至更多。
钢材价格的大幅跌落,导致钢铁企业实现利润水平的相应下降,一季度和上半年财务报表很不好看,势必形成股市钢铁板块的负面“视觉冲击”。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







