当前位置:首页 -> 耗煤行业 -> 化工行业 -> 行业新闻

甲醇市场周评(1月12日-1月16日)

2009/1/18 9:55:34       
 
  国内市场
1、国内市场报价                                             出厂价(元/吨)
产品
地区
企业名称
1月12日
1月16日
涨跌
甲醇
东北
北大荒浩化
3000-3000
3000-3000
0/0
甲醇
东北
大庆油田
1800-1800
1800-1800
0/0
甲醇
东北
中煤龙化
1800-1900
1800-1900
0/0
甲醇
华北
河北建滔
1780-1780
1780-1780
0/0
甲醇
华北
河北正元
1750-1750
1750-1750
0/0
甲醇
华北
内蒙古苏里格
1900-2000
1900-2000
0/0
甲醇
华北
内蒙古天野
2000-2200
2000-2200
0/0
甲醇
华北
山西丹峰
3300-3300
3300-3300
0/0
甲醇
华北
山西丰喜
1600-1650
1600-1650
0/0
甲醇
华北
山西兰花清洁能源
3200-3250
3200-3250
0/0
甲醇
华北
山西原平
3850-3900
3850-3900
0/0
甲醇
华北
石家庄新化
2150-2150
2150-2150
0/0
甲醇
华东
安徽临泉
1750-1750
1700-1700
-50/-50
甲醇
华东
福建三明化工
2500-2500
2500-2500
0/0
甲醇
华东
江西江氨
1800-1850
1800-1850
0/0
甲醇
华东
山东红日阿康
3250-3250
3250-3250
0/0
甲醇
华东
山东联盟
2050-2050
2050-2050
0/0
甲醇
华东
上海焦化
1650-1700
1650-1700
0/0
甲醇
华东
兖矿煤化
2050-2050
2050-2050
0/0
甲醇
华南
中海油建滔
1550-1600
1550-1600
0/0
甲醇
华中
河南骏化
3500-3600
3500-3600
0/0
甲醇
华中
河南义马
3000-3000
3000-3000
0/0
甲醇
华中
平煤蓝天
1900-1900
1900-1900
0/0
甲醇
华中
濮阳龙宇化工
1900-1950
1900-1950
0/0
甲醇
西北
巴州东辰
1400-1400
1400-1400
0/0
甲醇
西北
长庆油田
1700-1700
1700-1700
0/0
甲醇
西北
甘肃刘化
3100-3200
3100-3200
0/0
甲醇
西北
格尔木
1150-1350
1150-1350
0/0
甲醇
西北
克拉玛依
1800-2200
1800-2200
0/0
甲醇
西北
陕西神木
2800-2800
2800-2800
0/0
甲醇
西北
陕西渭河
3400-3400
3400-3400
0/0
甲醇
西北
陕西榆林
1850-1900
1850-1900
0/0
甲醇
西北
新疆吐哈
1400-1700
1400-1700
0/0
甲醇
西南
四川川维
2400-2500
2400-2500
0/0
甲醇
西南
四川江油
2100-2100
2100-2100
0/0
甲醇
西南
四川泸天化
1850-1850
1850-1850
0/0
甲醇
西南
宜宾天科
2050-2100
2050-2100
0/0
甲醇
西南
云南云维集团
1950-2000
1950-2000
0/0
 
 
地区报价                                                            (元/吨)
日期
华东
华南
华北
东北
西北
西南
港口出罐
国产送到
港口出罐
国产送到
01-16
1570-1750
1570-1750
1520-1580
1570-1630
1400-1700
1500-1800
1350-1600
1800-1950
01-15
1600-1750
1600-1750
1520-1560
1570-1610
1400-1700
1500-1800
1250-1600
1800-1950
01-14
1600-1750
1600-1750
1520-1560
1570-1610
1400-1700
1500-1800
1250-1600
1800-1950
01-13
1580-1750
1580-1750
1520-1560
1570-1610
1400-1700
1500-1800
1250-1600
1800-1950
01-12
1600-1750
1600-1750
1520-1560
1570-1610
1400-1700
1500-1800
1250-1600
1800-1950
涨跌
-10/0
-10/0
0/0
0/0
0/-50
0/0
0/0
0/0
 
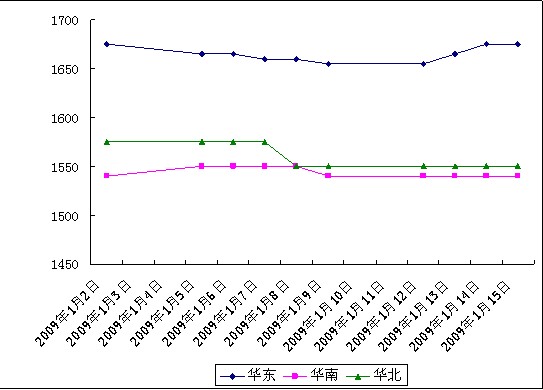
国内主要地区报价曲线图
国内市场评述
 
华东地区:华东地区甲醇主流报价集中1600-1680元/吨,受进口货物到港冲击国内正常买卖,价格窄幅略有下滑,听闻成交偏低集中1600-1630元/吨。江苏地区市场需求未起,下游春节之前结算心绪较强,商谈在1600-1650元/吨,买盘仍旧清淡;宁波地区多数商家有一定惜价心理,商谈集中1700-1750元/吨,然未闻批量交易证实。就目前市场冷淡买气发展来看,后期横盘整理为主;山东地区甲醇主流商谈集中于 1650-1700元/吨,本地西北部交易围绕低端,部分进口货源亦分布在该范围较多,装置开工基本不高,因此市场供应压力有所放缓;中东部地区主要倾向集中在高端,成交以小单为主。听闻在德州区域有商家交易价格商谈于1580-1600元/吨,然实际交投耳闻甚少。因年终贸易商接货积极性有所减弱,市场景态依旧显现萧条,后市仍旧弱势持稳运行。
  华南地区:华南地区甲醇商谈在1520-1560元/吨,当地进口甲醇货源抢占国产货物份额较多,对市场冲击过大,而后期货物还将到港的消息使得行情仍持低位运行。当地部分贸易商认为市场价格过低,不愿再度放低价位,而下游需求不高,整体销售略呈僵持;福建地区甲醇装置开工较低,产品除开自用后外销有限,主流出厂报价集中1700-1750元/吨,较前期下滑50元/吨,实际买盘仍显清淡。
  华北地区: 华北地区甲醇企业开工低下,库存一般,价格窄幅存有阴跌。目前市场主流商谈在1550-1680元/吨,高端略跌20元/吨,高端价位主要显现在河北、天津地区,两地商谈重心略向下移,周末前集中1600-1650元/吨,较前期下挫50元/吨,天津有下游接多此范围;低端在山西,成交淡静,当地装置多数关停,仅少数企业维持开工,企业报价相对较低,商谈围绕1550元/吨,较前期下跌50元/吨。商家进场减少,市场交易愈发淡薄低迷,后市继续盘整为主。
  河北地区甲醇市场疲态依然,当地企业出货相当缓慢,厂家报价集中1700-1750元/吨,春节前下游进场意向颓靡,交投情况相当黯淡,商谈重心靠下移动,主要集中在1600-1730元/吨,邢台、张家口一带主流商谈集中在1600-1650元/吨,成交多偏向低端进行。下游装置仍有停车减产打算,市场可能仍微幅震动。
山西地区甲醇企业整体开工极低,仅少数厂方正常开工,库存量少。下游商家此时需求依旧疲弱,买盘稀少,价格有进一步微跌,目前甲醇商谈靠向在1550元/吨附近,高端下行50元/吨。商家年关前观望态势较浓厚,实际进场意向不足,后市横盘整理为主。

国际市场
国际市场价格(美元/吨)
甲醇:一周欧美收盘价格情況
价格类型
1月8日
1月15日
涨跌
单位
FOB鹿特丹
109.50-110.50
89.50-90.50
↓20/↓20
欧元/吨
148.92-150.28
116.35-117.65
↓32.57/↓32.63
美元/吨
FD美国海湾
41.00-42.00
42.50-43.50
↑1.50/↑1.50
美分/加仑
136.53-139.86
141.525-144.855
↑4.995/↑4.995
美元/吨
 
甲醇:一周亚洲收盘价格情況
地 区
1月8日
1月15日
涨跌
单位
CFR中国主港
172-173
179-180
↑7/↑7
美元/吨
CFR东南亚
157-158
159-161
↑2/↑2
美元/吨
中国国内
1550-1600
1620-1650
↑70/↑50
元/吨
 
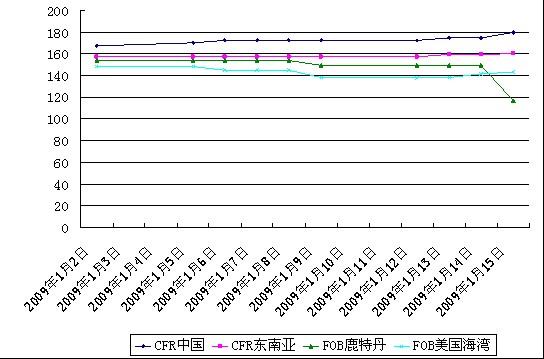
2、国际市场价格曲线图
 
3、国际市场评述
    美国市场:北美地区著名的甲醇厂商――南方化学MHTL宣布将重新启动其在特立尼达和多巴哥产能为189万吨/年的装置。与此同时、截止本周末,该地区现货价格上涨50美分,1月递盘在42美分/加仑,而报盘在44美分/加仑FOB休斯顿,而2月份递盘在41美分/加仑,而报盘在 43美分/加仑FOB休斯顿。另一4月报盘在45美分/加仑DDP,递盘为40美分/加仑DDP。本月该地区需求没有反弹回升的希望。截止周四收盘时价格报在42.50-43.50美分/加仑,较前期上涨1.5美分/加仑。
    欧洲市场:由于经济疲软、全球储积过盛和全球化工链整体疲软等利空作用,欧洲地区甲醇行市持续疲软,交投平稳,且近期因俄国乌克兰天然气争端使得欧洲地区的供应受到了影响。本周市场报盘、递盘及确认的交易报道鲜见。周四欧洲地区收盘价较前期大跌20欧元/吨至 89.50-90.50欧元/吨。
    中国地区:由于下游产业需求极度萎缩,而上游产品行市生死未卜,国内甲醇市场震荡中困难前行。近期各大港口依然不停地受到进口低价货源的猛烈冲击;年底中间商待价而沽,按兵不动,但是买家对内地货源观望情绪浓厚,转而把兴趣转移到物美价廉的进口货的不利影响,市场始终未有抬升趋势,可见市场需求不着力,行情仍旧弱势运行。周四收盘时价格在179-180美元/吨CFR中国主港,较上周四上涨7美元/吨。
    东南亚市场:中东供应收紧,该地区的生产商们希望今后几周能提高价格,近期该地区终端用户兴趣稍有回暖迹象,其中因需求增加,该地区价格稍稍震荡上行。周四东南亚地区收盘价较前期上涨2美元/吨。
近期国内外装置动态:
国内装置:
华东地区:
1. 山东兖矿年产15万吨鲁南甲醇装置据悉仍停车中,今日无报价出台,集团负责人表示开车计划暂未商定。
2. 山东兖矿国际、峰山、国际、微山、滕州甲醇装置停车近两月尚未重启,国泰装置11月中旬时期恢复出货,今日产量维持900-1000吨左右,其中300吨产品外销,另600-700吨产品自用制醋酸;鲁南装置因市场原因仍停车中。
3. 山东明水化工厂周末期间厂方关停大部分装置限产,据悉目前仅年产5万吨联醇装置正常开工,日产量偏低在100多吨,厂方表示装置恢复开启预计到下周左右。
4. 山东鲁西近期关停部分装置限产尚未恢复,今一套装置开工正常,日产量在200-300吨上下,出货一般。
5. 山东联盟年产50万吨甲醇装置运行正常,日产量维持在1400吨左右,出货情况较一般。
6. 安徽临泉一套年产10万吨甲醇装置重启后正常运行中,目前开工不高仅在五成,日常量亦偏低在100多吨。
7. 安徽昊源其两套年产量共计10万吨甲醇装置运行平稳,日产量维持600多吨。受华中及华南地区市场仍旧走势不佳,下游需求未见抬头影响,企业出货略有难度,整体销势一般。
华北地区:
8.  河北正元甲醇无极分厂7万吨/年,平山10万吨/年甲醇装置仍旧停车之中,暂生产粗醇为主。其位于灵寿分厂8万吨/年甲醇装置运行正常,负荷偏低维持在100-200吨左右。
9. 河北建滔甲醇出厂报价挂牌1730-1750元/吨,其一套年产量10万吨甲醇装置运行正常,日产量维持在280-300吨,下游商家年底接货动作不大,整体销势一般。另了解集团新装置仍关停限产中,开车时期仍不确定。
10. 河北天宝精甲醇出厂报价继续走稳挂1700元/吨,据悉目前其年产6万吨甲醇装置日产量较低在50吨左右;其粗醇报价稳定在1500元/吨,日产量在100吨。由于市场不景气,外销不多。
11. 山西丰喜甲醇出厂价格稳定在1550元/吨,近期其年产45万吨甲醇装置负荷较低,日产量100-200吨,据悉工厂库存低位,因需求仍无变化,销势略显不佳。
东北地区:
12.大庆油田甲醇出厂报价持稳,现今该厂年产20万吨甲醇装置运行稳定,出货一般。
13. 中煤龙化甲醇出厂价格续稳,近期询盘稀少,交易略显不畅;据悉集团年产16万吨甲醇装置负荷不高,日产量降低至300吨左右,出货一般。
14. 黑龙江宝泰隆甲醇出厂报价继续持稳,目前该集团一套年产10万吨焦炉煤气制甲醇装置开工维持在200吨/天。下游市场表现不佳,需求仍旧偏低,入货量不大。
华中地区:
15. 河南永城龙宇甲醇年产50万吨装置因收益压力停车限产,近期开车重启,据悉厂家库存已经销空,近日将出新产品,价格暂未出台。
16. 河南义马三套年产量共计达24万吨甲醇装置仍旧停车之中,仅产粗醇,并供自制二甲醚使用,近期无精醇出厂,暂以销售库存为主,价格执行1800-1850元/吨,商谈可略低,目前装置开车时期不确定。
17. 河南心连心甲醇设备负荷较低,维持在三成左右,日产量维持100-200吨;厂家表示近期原料煤供货吃紧,加之河南地区行市震动堪忧,今依旧无报价出台。
18. 河南延化年产15万吨甲醇装置精馏部分目前仍停车之中,粗醇产量仍较低,维持在30-40吨/天,厂家并未确定具体恢复时期,仍待关注。
西北地区:
19. 陕西榆天化甲醇出厂报价稳定,目前下游开工尚低,原料需求不高,实际买盘仍较少,销售一般。
西南地区:
20. 四川江油年产10万吨甲醇装置因天然气供给原因12月中旬悉得已关停,计划停车时期为一月,工厂暂销售库存及合同单,存量不多,主要供应老客户。工厂目前暂无价格出台。
21. 四川泸天化甲醇出厂报价回稳挂1800元/吨,部分商谈可略低。据悉其年产44.5万吨甲醇装置运行平稳,开工负荷在60%上下,出货一般。
近期国外装置动态:
1.古印度古吉拉特讷尔默达河流域肥料公司(GNFC),计划于周三周四重启其在印度西部古吉拉特邦的32万吨/年甲醇装置,并维持 30-35%开工率。由于天然气供应问题,GNFC不得不在上周末关闭工厂。个问题已经得到修复,该公司正准备在今后一两天内重新启动装置。然而,由于市场基本面疲软,该公司维持低负荷,并其大部分产品国内消耗而不向现货市场销售。其16万吨/年醋酸装置满负荷运行。
2. 伊朗国有石化公司其在Bandar Imam Khomeini 100万吨/年甲醇装置可能因更换催化剂预计从1月下旬开始检修。由于原料天然气削减,该装置被迫停车1月的时间。从1月中旬到2月底,寒冷季节,伊朗政府重新分配天然气作为民用和其他行业。BIK甲醇厂是由 Fanavaran石化公司,NPC合资企业(34%),社会保障组织(17.23 % ) ,国民年金基金(17.77%),石油部福利基金(15%),和其他(16%)。
伊朗NPC已经推迟其在Assaluyeh的170万吨/年1号甲醇装置检修计划至3月份。原计划是从1月中旬停车一个月。该Assaluyeh装置是属于NPC附属的Zagros所有。
3. 特立尼达甲醇控股有限公司确认,其在Point Lisas 190万吨/年甲醇装置预定在1月15日连线启动。该装置于9月26日停车至今,原计划于12月底启动,但由于后勤方面的问题推迟至1月份。该装置产量约为5205吨/天,停车期间市场大约损失了约54.60万吨的供应。
4. 由于计划外停车检修,Methanex在特立尼达和多巴哥Point Lisas Atlas170万吨/年甲醇装置已停车,预计整个1月将处于闲置状态。预计该装置将于2月份重启。这表明市场减少144,383吨的供应。
利多因素:
1、多数地区装置停车检修中;
2、天然气价格居高不下而且供应紧张;

利空因素:
1、港口社会库存处于高位,且不断有进口货涌入国内;
2、下游二甲醚难有起色,甲醛市场恢复缓慢,部分企业已经开始出现成本危机;
3、市场需求低迷;
4、买家采购积极性不高,多数市场人士持悲观心理;
5、液化气继续下跌;
6、供应过剩,出口有限;
7、原油震荡下跌。
 

煤炭网版权与免责声明:

凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。

本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

  • 用手机也能做煤炭生意啦!
  • 中煤远大:煤炭贸易也有了“支付宝”
  • 中煤开启煤炭出口贸易人民币结算新时代
  • 下半年煤炭市场依然严峻
市场动态

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司

总部地址:北京市丰台区总部基地航丰路中航荣丰1层

京ICP备18023690号-1      京公网安备 11010602010109号


关注中煤远大微信
跟踪最新行业资讯