我国自06年以来,钢铁(坯材合计)国际贸易量持续3年保持在8000万吨上下,位居世界第一,如果加上钢铁的间接进出口则贸易总量高达1.7亿吨。如此大量的贸易渗透造就了我国钢铁业与国际钢铁业相互关联与影响的格局愈发明显。眼下,作为世界钢铁界的重要一员,中国钢铁产业的发展已经无法独立于全球体系之外,物资流、技术流、资金流纷纷冲击着国际贸易市场。市场环境的转变挑战着我们的旧有观念,促使国内钢铁企业必须具备全球性的战略思考,方能在全球钢铁交融之际取得有利位置。
2008年我国钢铁消费市场整体描述
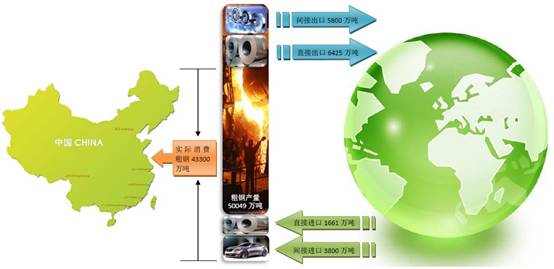
一、09年我国钢铁直接出口现状
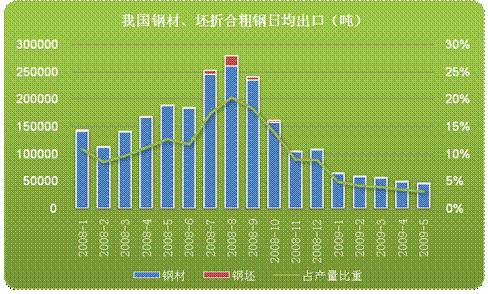
面临全球性经济衰退的大背景下,我国钢铁外贸出口形势受到了极其严重的影响。钢材出口量自去年8月份以来,几乎持续9个月环比逐月下降,其直接出口所占国内粗钢产量的比重也由最高时的20.3%下降至今年5月份的3.1%,月均近350万吨的粗钢产量由去年的出口转为今年的内销。
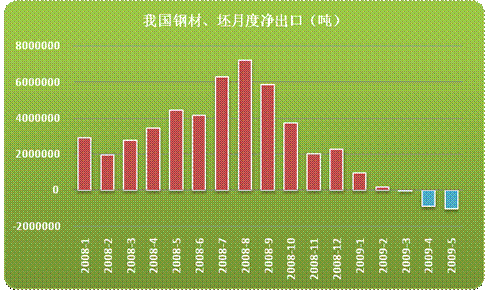
自2005年12月份以来,我国钢铁业在国际贸易市场中保持了39个月的月度净出口角色,直到今年3月份,我国坯材折合粗钢进出口形势被逆转为月度净进口。自此,外贸对我国钢铁消费的贡献率变为负值。
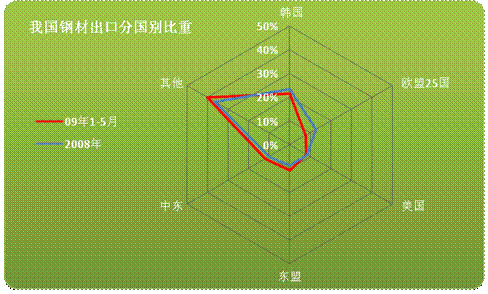
相比2008年,我国钢铁业的主要国际贸易伙伴在2009年的格局未有明显的变化,依然以韩国、中东、东盟、美国以及欧盟为主。欧盟市场份额相比去年下降了5个百分点。
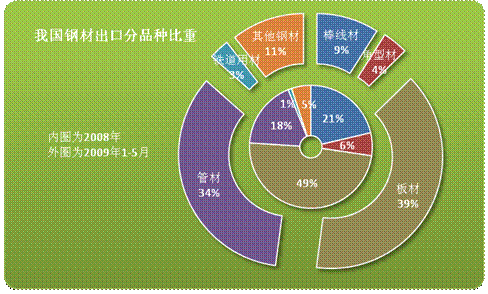
2009年我国钢材出口品种结构变化明显,随政策性调整的趋势突出。09年管材的出口表现异军突起,其他产品1-5月的累计出口同比均表现为80%左右的负增长,而管材则仅仅下降了21.7%,另出口金额还同比增长了1.4%。这种表现在当前国际需求惨淡的市场条件下实属难得,也与我国出口政策存在莫大的关联。因为管材的优异成绩取得主要得益于石油天然气道焊管的表现,而此种产品一直拥有13%的高额退税率。
值得关注的是,自去年底以来,为了适应全球经济变化,鼓励钢铁的出口贸易,我国钢铁出口贸易政策经历了4次高频率的调整,累计下调出口关税8%-14%左右。而且这系列的调整主要受益品种是板材,热轧由5%的出口关税调整至9%的出口退税,税差为14个百分点;冷轧由退税5%提高到退税13%。由于大部分的政策执行日期在6月之后,因此政策效力并未发挥出来,后期板材的出口形势应会作出相应的调整。
2008年末以来我国钢铁出口政策调整:
|
时间 |
出口政策 |
产品调整幅度 |
|
2008年11月13日 |
国务院决定,自2008年12月1日起,调整征收出口关税。(1)取消部分产品的出口关税,主要包括热轧板材、带材、钢丝、大型型钢、合金钢材、焊管等钢材产品。 |
将以上产品的5%-10%的出口税全部取消。 |
|
2009年3月27日 |
经国务院批准,自2009年4月1日起提高部分商品的出口退税率。(5)将部分钢铁制品的出口退税率提高到9%。 |
对冷轧板卷、不锈钢等的出口退税由5%提高到13%。 |
|
2009年6月3日 |
经国务院批准,自2009年6月1日起提高部分商品的出口退税率。(4)合金钢异性材等钢材、钢铁结构体等钢铁制品的出口退税率提高到9%。 |
对热轧板卷、中厚板、冷轧窄钢带、涂镀板、部分无缝管及焊管、大型型钢、以及铁道用材等的出口退税率由零或5%全部调到9% |
|
2009年6月19日 |
自2009年7月1日起,对部分产品的出口关税进行调整:(4)降低部分产品的出口暂定关税,主要包括中小型型钢等 |
中小型材出口关税由10%调整至5% |
二、09年我国钢铁间接出口形势
钢铁的间接出口是指钢铁下游行业机械、汽车、造船、家电、集装箱等出口带动钢材的消费形式。2008年我国钢铁间接出口折合粗钢总量为5800万吨,占粗钢产量的11.6%,占粗钢国内表观消费的12.8%。08年我国钢铁直接加间接出口粗钢共计1.22亿吨,占产量24.4%。从以上的这组隐性数据中得出,我国工业生产的对外依存度在不断提高,更加剧了我国钢铁产业的外贸依赖。
今年我国外贸出口面临近年来前所未有的压力,据7月16日最新的统计数据表明,09年上半年我国进出口总额9461亿美元,同比下降23.5%。其中,出口5215亿美元,下降21.8%;进口4246亿美元,下降25.4%。与之相比,在97年亚洲金融危机来袭时,98年的外贸进出口总额同比仅仅下降了0.4个百分点,而出口额同比仍略有小幅增长。显然在国际化更加深入的今天,我国外贸形势已经深深镶入了国际经济环境的烙印,“事不关己高高挂起”的外贸抽身能力已经不复存在。

由于机电产品的出口贸易占我国外贸总量的半壁江山,且我国钢铁间接出口形式几乎全部表现为机电产品的出口,因此关注间接出口的重点在于机电产品的出口走势。
2008年我国机电产品的整体出口增速强劲,进入4季度后出现疲软的趋势,最后以弱势收官。2009年机电产品出口形势较之08年出现了天昂之别,同比保持20%的负增长。分析认为:机电出口订单下降的主要原因,一是国际上对高价商品的购买力下降;二是国外市场正在去库存,对新产品的采购下降,另部分已经完成库存消化的企业也尽量减少了备货量。
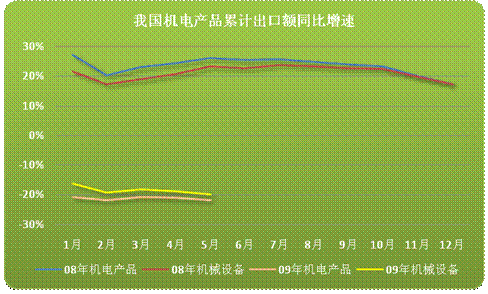
为了避免因出口价格的变化导致机电出口额反映出口形势的失真,则进一步作出口量的对比。下图为主要机电产品的出口量增速,从图中不难看出,除机床以外,其他机电产品09年的出口量较08年出现明显的下降。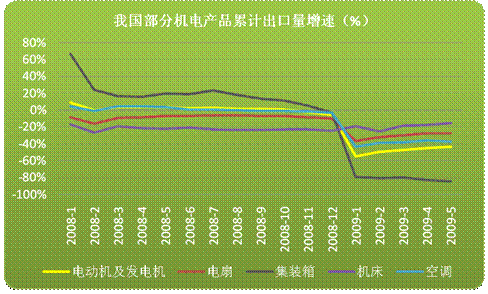
根据我国上半年机电产品外贸出口形势以及出口单耗,测算出09年我国钢铁产品直接与间接出口各自变化情况。如下表:
| 时间 | 直接出口 | 直接出口占 产量比重 |
间接 出口 |
直接出口占 产量比重 |
合计出口 (约) |
合计出口占 产量比重 |
| 2008年 | 6425 | 12.70% | 5800 | 11.60% | 12200 | 24.40% |
| 2009年1-5月 | 833 | 3.80% | 1750 | 8.10% | 2600 | 11.90% |
| 预计09年全年 | 2500~3000 | 4.8%~5.7% | 4200 | 8% | 7000 | 13% |
| 预计09年比08年 | 减少3500~4000 | - | 减少1600 | - | 减少5000 | - |
| 备注:出口量为钢材、钢坯折合粗钢合计,单位:万吨 | ||||||
经测算,09年粗钢直接加间接出口合计为7000万吨左右,较08年减少了5000万吨。5000万吨是个相当骇人的数字,相当于近两年来粗钢年均产量的10%,相当于两个鞍本钢铁集团的总产量,相当于去年汽车、船舶、家电三个行业对钢材的消费总和。试想在如此大量资源回流国内的趋势下,国内市场是否具备足够的空间消化?
三、国际环境对我钢铁产业的影响
在笔者看来,时值全球经济低迷之期,国际市场环境对于国内钢铁业的影响主要集中在两根链条:一是实体消费链条,二是金融资本链条。实体消费即外贸需求,这种渠道对我国钢铁行业的重要性与影响力在前文中已经阐述,则后述主要针对现阶段的国际市场环境趋势做进一步的延伸。而金融资本链条可以归结为大宗商品的投资价值体现,国际投资者对商品的炒作向国内钢价的传导。这种传导效应在我国出现比较晚,主要是06年以后,跟我国外贸增长密切相关。
1、国际市场现状
国际货币基金组织(IMF)7月8日发表了最新的世界经济预测,2009年的世界经济增长率将萎缩1.4%,降幅比上次预计的1.3%高出0.1%。2010年的世界经济增长率从上次预计的1.9%调至2.5%。IMF对于09年的经济预期依然非常不乐观,当前的世界经济不确定性因素复杂,市场多空并存,很难形成明确的趋势性调整。
4月份以来,美国的各项先行指标均出现了不同程度的反弹,美国的PMI指数从年初的35.6提升至6月的44.8,尤其是生产指数已经反弹至50以上。但是美国5月份工业行业的产能利用率从4月份的69%下降至68.3%,远远低于1972年以来的平均水平;制造业的产能利用率降至65%,也创下1948年该数据有记录以来的最低值。另外与美国隔海相望的欧盟也不尽如人意,6月份欧盟27国制造业产能利用率仅为71%,为近20年来的新低。而高失业率也同样成为欧盟经济复苏的绊脚石。另外作为我国钢铁重要的贸易伙伴国,韩国的经济形势也不容乐观,一季度GDP同比下降了1.6%,且5月份的工业生产指数同比为-8.96%。
因此,在目前世界经济的迷局中,虽然部分地区的经济指标有复苏迹象,但很难确定整体是否已经出现了彻底回暖。
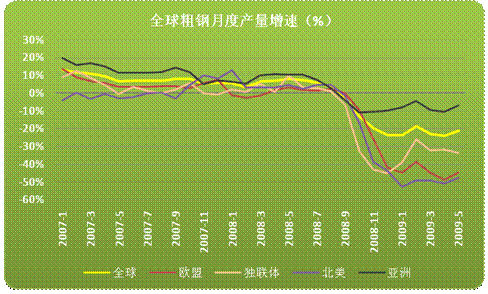
在经济危机下,全球钢铁业的生产情况反应敏感。越是危机的重灾区,其钢铁产量下降得越明显。欧美国家09年粗钢产量基本保持在去年的一半水平,则将近有50%的产能被闲置。产量同比降幅最小的地区是亚洲,主要受到中国产量增长的支撑。除中国以外的亚洲其他主要钢铁生产国产量同比也降幅明显,韩国前5个月产量同比下降17%,日本更是下降了42%。
与钢铁产量相比,在危机下作出更大调整的是市场价格。大部分地区现市场价格仅为去年高峰期的3-4折,而且更为严重的是这轮调整消除了国内外价差,甚至出现倒挂。这种局面的反转着实让国内钢铁外贸形势异常的被动,而且从趋势上预测,短期内这种市场格局很难明显逆转。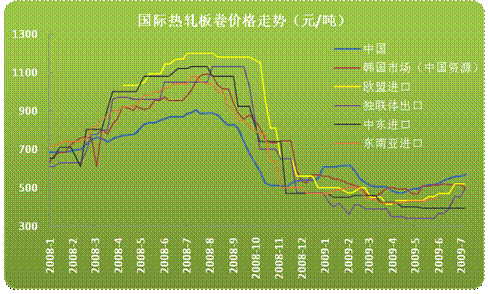
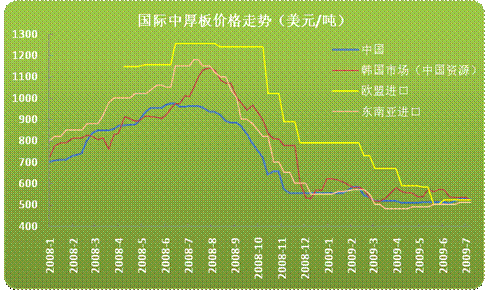
分析认为,当前国际钢价走势回暖的主要阻力在于宏观经济复苏的不确定性和钢铁行业的低开工率。产能过剩的矛盾不解决,市场很难彻底扭转低迷的态势,即实体消费链条在短期内很难有效带动我国钢铁的外贸需求。
2、大宗商品的金融属性
在所有大宗商品中,石油应是投资价值最高的产品,其价格在很大程度上是金融属性在发挥作用,国际原油期货市场日益呈现成本和产品“金融化”。譬如今年上半年,在金融危机导致全球原油需求大幅萎缩至10年低点的背景下,国际原油期货价格却惊世骇俗的从年初的每桶44美元升至73美元。这种违背供需基本面逻辑的走势,显而易见是其金融属性被激发的后果。
随着国际金融期货领域的高速发展,人们对于期货市场价格发现功能的顶礼膜拜,导致其影响力的进一步延伸。近几年来,钢铁市场行情走势紧随原油期货市场,与之产生了高度的关联性。尤其是今年上半年在原油的金融属性在主导价格时,国际钢铁市场也出现了一波逆基本面的跟涨行情,市场的通胀预期也真切的表现在钢铁产业。
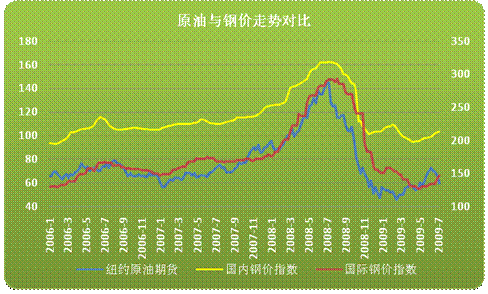
表:2006年以来钢价与油价的相关系数
|
项目 |
相关系数 |
|
国内外钢价 |
0.91 |
|
纽约原油期货与国际钢价 |
0.78 |
|
原油后移四周后与国际钢价 |
0.89 |
通过计算发现,将原油价格向后移四周则可以得到与国际钢价最高的相关性。因此我们可以初步判断,钢价走势一定程度上可以参照四周前的原油价格。根据此项关联测算国际钢价走势如下图。从测算的钢价走势来看,7月末以及8月份国际钢价面临一股较大的上升阻力。介于国内外钢价的高度相关性,将这种趋势映射在国内钢价后期市场的可能性值得关注的!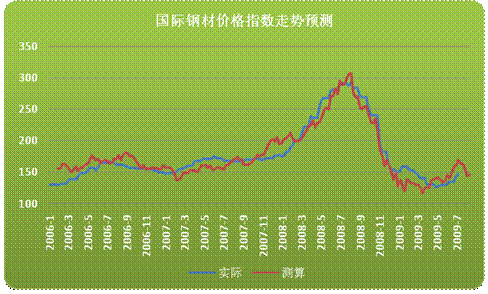
放眼于国际大宗商品市场,笔者认为,短期内大宗商品的市场环境还不可过分乐观。首先,全球经济复苏前景的不确定性将阻碍商品价格的上升势头。其次,以美元计价的大宗商品货币体系短期内无法瓦解,超主权货币替代美元在近期不具现实意义。而近期美元汇率走势已经趋稳,贬值的压力有所放缓。从美国最新的数据来看,5月份核心CPI同比上涨1.8%,增幅环比下降,且低于历史平均值;5月份核心PPI同比上涨3%,环比则下降0.1%,为2006年11月以来首次环比下跌。美元汇率持稳也抑制了国际大宗商品价格的过度膨胀。再则,近期世界各国的经济刺激政策也有放缓的迹象,防范经济出现“滞涨”的谈论甚嚣尘上,各国政府不得不注重货币过度投放带来的反周期效应。在货币流动性适度缩减后,市场通胀预期下降,也将对大宗商品价格的上涨形成一定阻力。
以此为鉴,在中国的国际化发展步伐逐渐深入的大背景下,我国的经济趋势研究已经不可避免的须植入全球视野。我国的外贸高依存度以及大宗商品的高关联性都使得我们已不可独善其身。因此在国际大宗商品的通胀势头不明显,行情走势低位调整之际,试问我国钢铁市场在金融资本这根链条的牵制之下焉能独树一帜?在物资、信息流通如此发达的今日,切莫奢望我们具备螳臂当车的惊人之力,切莫奢望出现“中国价格”。也许在经济危机下重启的贸易保护可能会使个别市场出现另类,但始终无法撼动全球大趋势的车轮。
综上判断:我国钢铁行业近来持续上涨的势头可能将遭遇寒流,现货价格调整或下跌的行情将至,市场人士须做好防范。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







