2、电煤行情、分析及后市预测
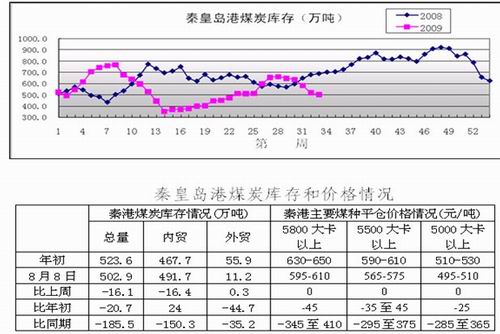
秦皇岛港的煤炭库存经过1月份的低点后开始增长,2月下旬达到最高点后开始回落,到4月12日库存达到354万吨后开始上升,7月7日达到689万吨近期高点后回调,回调原因是南方特别是华东地区煤炭需求开始增加;8月11日达到本轮调整最低点480万吨, 8月20日左右,库存一度达到546万吨,主要原因是台风影响船舶进港运煤;近期徘徊在500万吨附近,主要原因是南方部分地区高温,增加了用电煤耗;目前在港待装船舶有100艘上下;同时山西煤炭进港相对稳定。9月份,港口库存会在华东等沿海电厂补库存的影响下,经过短时间下降后再次回升;港口煤价受库存影响不会有太大的变化;因此秦港库存和价格将相对稳定,波幅不会太大。大同优混平仓平均价格4月中旬陆续小幅上涨,5月相对稳定,6月达到620元/吨后开始微弱下降,7-8月份一直在600元/吨附近,现相比国际澳大利亚纽卡斯尔港(煤炭指标:S<0.8 A<13 Q=6300)到广州港煤价高近80元/吨;国际煤价1-2月份基本在77-80美元/吨之间徘徊,到2月下旬一路走低,然后从3月23日最低点60.3 美元/吨后开始回升,达到6月15日的76.75美元/吨,然后回调至68.69美元/吨,到7月27日上涨至近80美元/吨,现降到72美元/吨附近。我国现在的煤炭进口可以用“八面开花”来形容,但主要进口地域依然是广州地区,现在的广州港煤炭库存已连续下降2个月,并还将继续下降,预计随着国际海运费和国际煤价一段时间的下调后,煤炭进口还会增加,这样对广州港口库存、国际煤价和海运费的稳定起到一定的支撑作用。
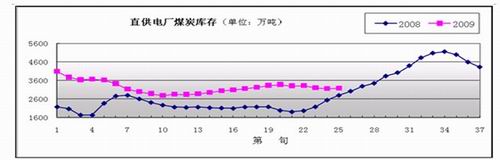
9月,秦皇岛港煤炭价格将随着南方运煤微增、秦港库存微稳和电厂库存微少而相对稳定;秦皇岛库存将随着煤炭产量增加、铁路运输微紧、船只暂时增多、南方煤炭输出港库存减少和电厂库存微减,将出现有限幅度波动;沿海电厂受库存合理调控、近期台风、南方短暂高温、民电高需求接近尾声、以及用电大户冶金行业市场行情走低,电力消耗会在9月份走弱等影响,电煤库存会先减后增、幅度有限;国际煤炭价格受需求放缓将出现微弱下调;进口电煤受国际航运费和煤价下降等刺激,外购力度将有增加的可能;我国煤炭受国外需求减少,出口将继续低位徘徊;部分地区小煤矿产量增幅已达极限,近期市场供应和矿井库存依然会小幅增加,但受国家“10.1”大庆的影响,产量会受到制约;铁路运输将继续偏紧;这样不利因素和有利因素同时存在,综合后可以预测9月份煤炭产地、中转地和终端末煤价格均将以稳定为主。
(三)、冶金煤及相关市场行情
1、近期钢材市场回顾、分析及后市预测
| 2009年8月28日Myspic指数 | |||||||
| 本周 | 上周 | 周环比 | 上月度 | 与上月比 | 去年同期 | 与去年同期比 | |
| 综合指数 | |||||||
| 综合 | 139.2 | 143.3 | -2.90% | 155.4 | -10.40% | 195.1 | -28.70% |
| 长材 | 151 | 157.3 | -4.00% | 175.6 | -14.00% | 206.9 | -27.00% |
| 扁平材 | 124.9 | 126.1 | -1.00% | 130.7 | -4.40% | 180.7 | -30.90% |
| 区域指数 | |||||||
| 华东 | 138.7 | 143.3 | -3.20% | 155 | -10.50% | 196.8 | -29.50% |
| 华南 | 144.8 | 147.1 | -1.60% | 158.7 | -8.80% | 198.2 | -26.90% |
| 华北 | 136.7 | 142 | -3.70% | 154.7 | -11.60% | 193 | -29.20% |
| 中南 | 141.2 | 142.7 | -1.10% | 156.2 | -9.60% | 198.2 | -28.80% |
| 东北 | 130.9 | 135.4 | -3.30% | 146.1 | -10.40% | 184.3 | -29.00% |
| 西南 | 141.7 | 145.7 | -2.70% | 158.9 | -10.80% | 195.6 | -27.60% |
| 西北 | 143.9 | 150.7 | -4.50% | 162.9 | -11.70% | 199 | -27.70% |
| 品种指数 | |||||||
| 螺纹 | 150.2 | 156.9 | -4.30% | 174.2 | -13.80% | 204.3 | -26.50% |
| 线材 | 151.5 | 157.3 | -3.70% | 176.8 | -14.30% | 209.9 | -27.80% |
| 热卷 | 136.3 | 138.5 | -1.60% | 146.2 | -6.80% | 197 | -30.80% |
| 冷板 | 118.9 | 118.4 | 0.40% | 122.3 | -2.80% | 150.1 | -20.80% |
| 中厚 | 139 | 140.7 | -1.20% | 145.7 | -4.60% | 216.3 | -35.70% |
| 镀锌 | 100 | 101.7 | -1.70% | 102.4 | -2.30% | 133.1 | -24.90% |
| 备注:2000年7月为100点 | |||||||
说明:1、 “我的钢铁价格指数”(英文:MyspiC-Mysteel price indices of China)的编制考虑了长材和板材在中国钢材消费中的权重以及中国华东、华南、中南、华北、西南、东北和西北7个行政区域的钢材消费权重,是一个由品种和地区混合而成的加权价格指数。2、长材选取直径20mm,屈服强度335Mpa的热轧带肋钢筋(二级螺纹钢)和直径6.5mm的普通高速线材(Q235)为样本。扁平材以厚度20mm的普通中厚板(Q235);厚度3.0mm的普通热轧板卷(SS400);厚度1.0mm的普通冷轧薄板(卷SPCC)及镀锌卷(SPCC)四种产品为样本。 3、价格采用当地市场的成交价格。具体指数合成时选择了上海、广州、北京、武汉、重庆、沈阳和西安7个主要城市的市场成交价格分别代表所在地区的价格水平。 4、 MyspiC指数选择2000年7月份为100点,自此开始形成周指数。为便于人们了解钢材价格发展历史,月度价格指数可追溯到1997年1月份。5、合成本指数时所采用的价格数据,2000年7月份以后的均采用“我的钢铁网”(Mysteel.com)采集的市场价格数据。2000年7月份以前数据是在对有关历史资料认真整理基础上形成的。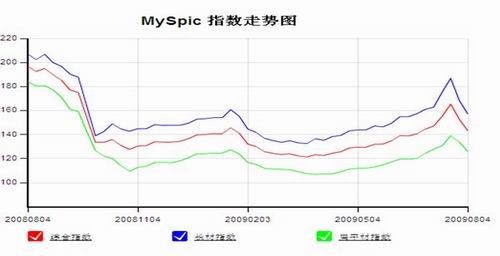

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







