|
|
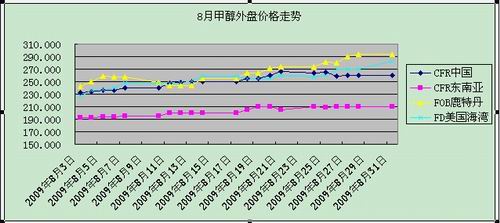
7月31日 |
8月31日 |
涨跌 |
|
CFR 中国主港 |
232-233 |
259-260 |
27/27 |
|
CFR东南亚 |
192-193 |
209-211 |
17/18 |
|
FOB 鹿特丹 |
242.11-243.53 |
292.46-293.87 |
50.35/50.34 |
|
FD 美国海湾 |
219.78-223.11 |
281.39-284.72 |
61.61/61.61 |
|
地区 |
厂家 |
出厂价 |
较上月涨幅 |
装置情况 |
|
陕西 |
陕西长庆油田 |
1600-1600 |
0 |
停车检修 |
|
陕西 |
陕西榆天化 |
1800-1800 |
+200 |
正常 |
|
陕西 |
陕西神木 |
1800-1800 |
+200 |
1#20万吨/年装置从7月8日停车检修,7月24日重启 |
|
陕西 |
陕西黑猫 |
1800-1800 |
+150 |
正常 |
|
四川 |
四川川维 |
|
|
停车 |
|
四川 |
四川泸天化 |
1950-1950 |
|
日产800吨 |
|
青海 |
青海格尔木 |
1550-1650 |
+150 |
其42万吨/年甲醇装置于7月20日停车检修,预计10月初重启 |
|
东北 |
中煤龙化 |
1650-1750 |
-100 |
正常 |
|
东北 |
大庆油田 |
1750-1750 |
0 |
正常 |
|
东北 |
黑龙江北大荒浩化 |
|
|
10万吨/年焦炉气制甲醇装置于1月上旬停车检修至今,27日重启 |
|
湖北 |
湖北宜化 |
1900-1900 |
0 |
正常 |
|
山西 |
山西原平 |
|
0 |
停车 |
|
山西 |
山西丰喜 |
1700-1700 |
0 |
其10万吨/年装置检修 |
|
山西 |
山西建滔万鑫达 |
1900-1900 |
+120 |
10万吨/年装置稳定 |
|
山西 |
山西丹峰 |
|
|
停车 |
|
上海 |
上海焦化 |
2050-2150 |
0 |
|
|
河北 |
石家庄新化 |
|
0 |
停车 |
|
河北 |
邢台建滔 |
1930-1930 |
+130 |
20万吨/年焦炉气制甲醇装置稳定 |
|
江西 |
江西江氨 |
|
|
稳定 |
|
山东 |
山东兖矿鲁南 |
2000-2000 |
+150 |
稳定 |
|
山东 |
山东兖矿国宏 |
2000-2000 |
+100 |
日产量1500吨 |
|
山东 |
山东兖矿国际焦化 |
|
|
7月15日重启,目前产量200吨 |
|
山东 |
山东联盟 |
2050-2050 |
+150 |
其56万吨/年装置产量600吨 |
|
山东 |
山东明水 |
2050-2050 |
+160 |
其50万吨/年装置产量200吨。Iq15万吨/年甲醇装置自8月24日检修1周 |
|
福建 |
福建三明化工厂 |
2230-2230 |
+180 |
负荷20% |
|
河南 |
濮阳龙宇化工 |
2000-20000 |
+150 |
其20万吨/年甲醇装置停车检修中 |
|
河南 |
河南中原大化 |
2000-2000 |
|
7月底停车,预计9月开车 |
|
河南 |
河南永煤集团 |
2050-2050 |
+200 |
50万吨/装置7月底开车,8月底停车检修20天 |
|
河南 |
平煤蓝天 |
1900-1900 |
0 |
73万吨/年装置全部停车 |
|
河南 |
河南义马 |
1900-1900 |
+130 |
其24万吨/年装置稳定 |
|
河南 |
河南心连心 |
2000-2000 |
+150 |
其10+10万吨/年装置日产100吨,其5万吨装置8月下旬检修,预计9月初开车 |
|
新疆 |
新疆吐哈 |
1150-1150 |
-150 |
正常 |
|
新疆 |
巴州东辰 |
0 |
|
停车 |
|
新疆 |
克拉玛依 |
0 |
|
停车 |
|
安徽 |
安徽临泉 |
2050-2050 |
+100 |
日产500吨 |
|
内蒙 |
内蒙古苏里格 |
1750-1750 |
|
正常 |
|
内蒙 |
内蒙古博源 |
1750-1750 |
+150 |
正常 |
|
内蒙 |
内蒙庆华 |
140-1450 |
+50 |
其20万吨/年甲醇装置 |
|
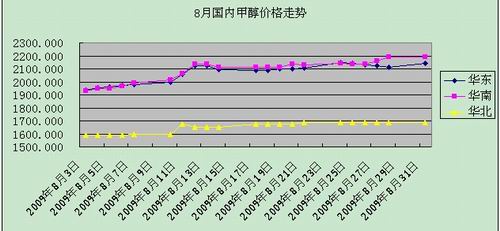
地区 |
月初价格 |
月末价格 |
涨跌幅 |
|
华东 |
1900-1950 |
2070-2150 |
170/200 |
|
华南 |
1900-1930 |
2180-2200 |
280/270 |
|
华北 |
1400-1780 |
1500-1930 |
100/150 |
|
公司 |
地点 |
产能(万吨/年) |
时间 |
状况 |
|
GNFC |
Gujarat |
28 |
7月28日 |
日产量640吨 |
|
DEERPARK |
|
10 |
7月28日 |
开工负荷80% |
|
Methanex |
特立尼达和多巴哥Point Lisas Atlas |
170 |
|
运行正常 |
|
Methanex |
埃及 |
126 |
2010 |
计划启动 |
|
伊朗NPC |
札格罗斯1# |
170 |
8月 |
Zagros 2#甲醇装置产能为170万吨/年,因不明技术问题,15日停车,并16日重新启动后产量减少为2000吨/天。 |
|
伊朗NPC |
Assaluyeh |
170 |
7月23日 |
甲醇装置生产不正常,8月15日关闭 |
|
Kharg |
Kharg |
66 |
|
计划关闭进行30-40天维修至月底10月初。过去45天,该工厂一直面临技术问题,迫使开工率在80%左右 |
|
沙特阿拉伯国际甲醇公司(IMC)和沙特基础工业公司(SABIC)合资公司 |
Al Jubail |
100 |
8月 |
8月份停车检修20-30天。 |
|
Petronas |
Labuan |
170 |
8月 |
8月10日,因天然气供应中断,该公司宣布其甲醇装置不可抗力。8月26日重新启动其甲醇装置,但产量很不稳定,尚不确定何时能产出合格产品 |
|
Petronas |
Labuan |
66 |
7月30日 |
由于水资源短缺,1#装置于7月最后一周关闭 |
|
Kaltim |
Bontang |
73 |
2010年第一季度 |
计划检修1个月 |
|
省市 |
企业名称 |
产能(万吨) |
投产时间 |
运行情况 |
|
内蒙古 |
新奥集团新能化工 |
60 |
6月下旬 |
产出产品 |
|
河北 |
河北金牛旭阳煤化工有限公司 |
20 |
5月底 |
4成左右 |
|
山西 |
山西天脊潞安化工有限公司 |
30 |
5月 |
调试, |
|
山西 |
山西同世达实业有限公司 |
20 |
5月 |
调试,未有产品产出 |
|
内蒙古 |
呼伦贝尔东能化工有限公司 |
20 |
4月 |
正常 |
|
陕西 |
兖州煤业榆林能化有限公司 |
60 |
1月 |
间歇开停车,不稳定 |
|
山东 |
山东明水大化 |
20 |
2月 |
|
|
四川 |
四川达州钢铁集团有限公司 |
10 |
5月 |
|
|
河南 |
河南濮阳龙宇 |
20 |
2月 |
|
|
河南 |
河南心连心 |
10 |
4月 |
|
|
河北 |
唐山中润公司 |
10 |
3月 |
|
|
山西 |
山西天泽煤化工股份有限公司 |
20 |
2月 |
开工不稳定 |
|
河南 |
平煤集团首山焦化 |
10 |
6月 |
|
|
江苏 |
江苏恒盛化肥有限公司 |
20 |
5月 |
生产粗醇 |
|
山西 |
山西建涛潞宝 |
10 |
5月 |
稳定 |
|
下半年 |
|
|
|
|
|
山东 |
山东滕州凤凰化肥公司 |
36 |
9月 |
|
|
青海 |
青海中浩天然气化工有限公司 |
60 |
10月 |
|
|
山西 |
山西金通 |
10 |
8月 |
|
|
江苏 |
江苏索普 |
50 |
9月 |
|
|
贵州 |
贵州毕节东华新能源 |
25 |
12月 |
|
|
东北 |
大连大化 |
30 |
10月 |
|
|
东北 |
中煤能源 |
25 |
年底 |
|
|
安徽 |
安徽淮北临涣 |
20 |
下半年 |
|
|
内蒙 |
大唐煤化工一期 |
20 |
下半年 |
|
|
宁夏 |
宁夏宝丰投资集团 |
20 |
10月 |
|
|
陕西 |
陕西咸阳化学工业有限公司 |
60 |
09年9月试车 |
|
|
内蒙 |
乌海德晟煤焦化公司 |
10 |
7月 |
|
|
时间 |
2003年 |
2004年 |
2005年 |
2006年 |
2007年 |
2008年 |
2009年 |
|
1月 |
20.06 |
15.31 |
14.26 |
13.28 |
1.47 |
1.87 |
40.34 |
|
2月 |
10.99 |
11.67 |
6.36 |
5.97 |
1.94 |
1.99 |
59.12 |
|
3月 |
8.56 |
9.24 |
8.86 |
12.72 |
3.73 |
7.00 |
65.30 |
|
4月 |
14.76 |
9.51 |
8.00 |
7.44 |
3.45 |
13.09 |
59.90 |
|
5月 |
7.85 |
11.04 |
12.64 |
10.25 |
9.91 |
11.92 |
65.98 |
|
6月 |
8.53 |
12.27 |
15.38 |
13.33 |
9.87 |
16.07 |
49.798 |
|
7月 |
8.30 |
10.98 |
10.11 |
11.75 |
10.19 |
18.07 |
46.29 |
|
8月 |
14.17 |
13.63 |
8.21 |
13.52 |
11.46 |
10.81 |
|
|
9月 |
14.59 |
8.54 |
15.23 |
8.86 |
5.71 |
11.34 |
|
|
10月 |
13.24 |
12.96 |
9.17 |
6.34 |
10.25 |
7.03 |
|
|
11月 |
12.05 |
9.13 |
16.56 |
7.12 |
13.348 |
8.04 |
|
|
12月 |
7.07 |
11.57 |
11.25 |
2.15 |
3.17 |
36.17 |
|
|
合计 |
140.16 |
135.85 |
136.03 |
112.73 |
84.50 |
143.40 |
386.74 |
2,产量统计
2009年7月,全国甲醇产量为94.7万吨,较去年同期减少7.9%;1-7月累计产量为590.5万吨,较去年同期减少10.4%。
五、后市展望:
8月份国内外甲醇市场大幅上扬。中东及东南亚装置问题,现货供应紧俏,进口甲醇报盘稀少,加之内外倒挂,导致后续进口量逐步降低,减轻了国内甲醇供大于求的矛盾,二甲醚市场的回暖和企业开工率的提高,扩大了对甲醇的需求,推动甲醇价格走高。只要LPG价格得以维持,二甲醚价格就不会下跌,甚至还会继续上涨,行业开工率仍将提高。加之8~10月,是人造板及木材加工、家具制造等行业的生产与消费旺季,将推动甲醇第一大消费领域甲醛市场回暖,对甲醇需求放大。而甲醇第四大消费领域醋酸企业的开工率自7月下旬以来已经温和提升,这些都有利于甲醇行情向纵深发展。但是由于国内醇醚产能严重过剩,只要甲醇价格超过或与成本线持平,众多前期因入不敷出而一度停产的企业就会因为有利可图而恢复生产或提高装置负荷,新建大型装置也将投入生产,打破醇醚市场短暂的供需平衡,打压价格下行。因此9月份甲醇市场仍谨慎乐观。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







