【引言】国内焦炭市场在经历了连续四个月的上涨后,9月份开始全面下行。以山西、河北及山东为代表的主要焦炭产区纷纷加大限产力度,随着限产的持续推进,焦炭可供资源量将逐渐减少。而焦炭出口市场也因为较高的出口关税和低迷的外需,很难在四季度改变当前的低迷形势。与此同时,山西省全面推行的煤炭资源整合将使得焦煤资源在短期内仍然偏紧,焦煤价格也因此继续维持高位运行状态。下游钢铁行业因为前期放量生产,目前仍然存在库存偏高、需求低迷等问题,短期内难以改观。进入十月份,焦炭市场在以上多种因素的制约与影响下逐渐止跌企稳。
『国际方面』国际钢铁协会(IISI)最新发布的统计数据显示:2009年8月,全球66个主要产钢国和地区粗钢产量为1.06489亿吨,同比下降5.5%,环比增长 2.5%,连续两个月突破一亿吨。今年8月份,欧盟27国粗钢产量为1075万吨,同比下降32.1%,环比下降4.1%;独联体粗钢产量为834万吨,同比下降19%,环比持平;北美粗钢产量为718万吨,同比下降38.7%,环比增长0.8%;亚洲粗钢产量为7085万吨,同比增长10.7%,环比增长3.7%。1-8月份,全球66个主要产钢国家和地区粗钢累计产量为7.595亿吨,同比下降18.1%。1-8月份欧盟27国粗钢产量为8422万吨,同比下降41%;独联体粗钢产量为6081万吨,同比下降29.3%;北美粗钢产量为4966万吨,同比下降46.5%;亚洲粗钢产量为4.999亿吨,同比下降4.1%。
今年8月份,中国大陆粗钢产量为5233万吨,同比增长22%,环比增长3.3%。扣除中国后,8月份全球粗钢产量为5416万吨,同比下降22.4%,环比增长1.8%。受夏休影响,8月份欧洲钢厂开工率环比略有下降,其他国家钢厂的复产速度也有所放缓。
另据该数据显示,8月份全球粗钢日均产量为343.5万吨,同比下降5.5%,环比增长2.5%,日均产量创最近11个月来的最高水平,较金融危机以来的最低水平高出30%。除中国和亚洲部分地区外,9月份国际市场钢材价格继续上涨,各国钢厂的开工率继续提高。随着市场的新一轮调整,9月份部分中国钢厂开始减产,9月上旬的日均产量较8月份略有下降,预计9月份国际粗钢日均产量将基本保持在8月份的水平。
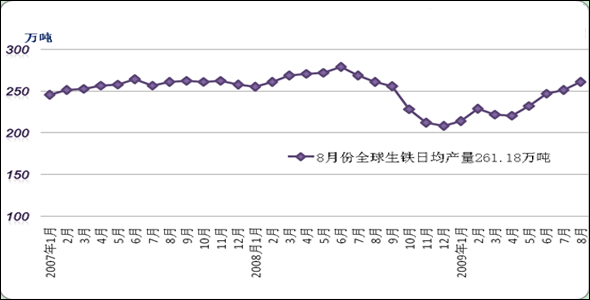
从国际钢铁协会(IISI)另外公布的全球高炉生铁产量数据来看: 2009年8月,全球40个主要生铁生产国共生产高炉生铁8096.5万吨,同比下降0.25%,环比增长3.19%。8月份全球高炉生铁的日均产量为 261.18万吨,再创自去年9月份以来的新高。参考图1、图2:
图1 2007年-2009年全球高炉生铁产量月度对比走势图
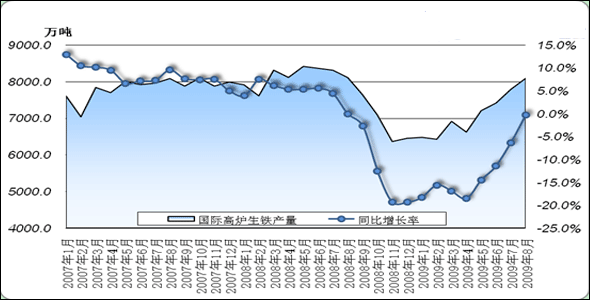
图2 2007-2009年全球生铁产量日均走势图
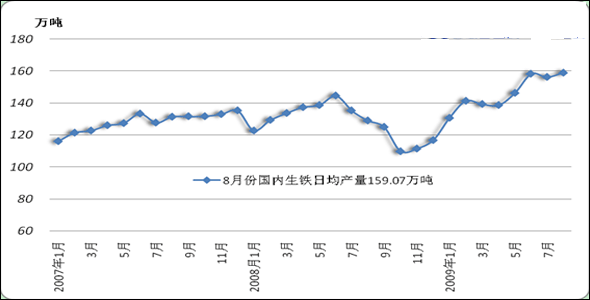
『国内方面』2009 年8月,我国共生产生铁4931.3万吨,比去年同期增加了906.52万吨,同比增长了22.5%。今年1-8月份,我国累计生产生铁35796.48 万吨,同比增长9.2%。8月份,我国生铁日均产量继续保持较高水平,平均日产量为159.07万吨。见图3、图4.
图3 中国高炉生铁月产量对比走势图
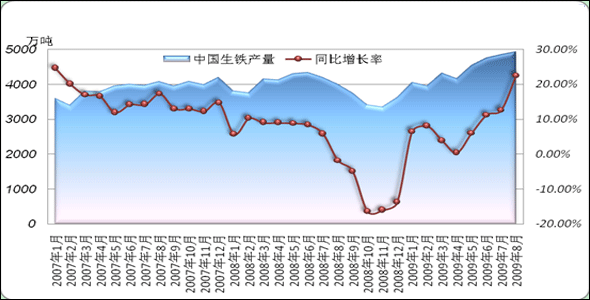
图4 中国高炉生铁日均产量走势图
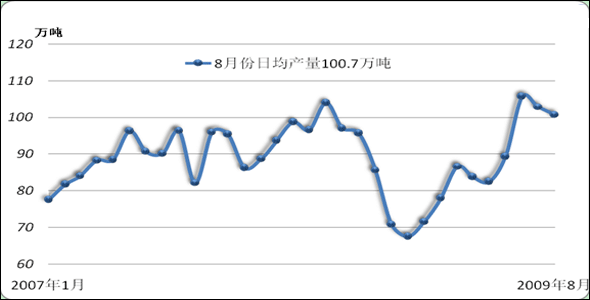
2009年8月,我国共生产焦炭3122.7万吨万吨,比去年同期增加257.46万吨,同比增长9%;今年1-8月份,我国累计生产焦炭 22192.74万吨,同比减少294.09万吨,下降1.3%。8月份,我国焦炭日均产量环比继续下降,达到了100.7万吨。见图5、图6。
图5 2007-2009年我国焦炭产量对比走势图
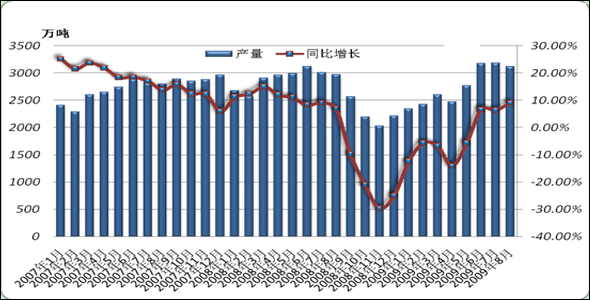
图6 2007-2009年我国焦炭日均产量走势图
8月份,中国焦炭产量同比升环比降。今年以来,中国焦炭月产量在经历了9个月的同比负增长后,从5-8月份已经连续三个月出现同比正增长。焦炭产能过剩是不争的事实,而同期焦炭出口停滞,焦炭产量高位就必将导致市场资源供过于求。
据海关总署发布的数据显示,2009年8月,我国共出口焦炭4.28万吨,出口总金额为1519.76万美元。今年1-8月份,我国累计出口焦炭 33.75万吨,累计出口金额达11902.9万美元,与去年同期相比,焦炭累计出口量下降96.7%,出口累计金额下降97.3%。8月份,焦炭出口均价合计为372.55美元/吨,与上个月基本持平。见图7。
图7 2007-2009年全国焦炭月出口量对比走势图
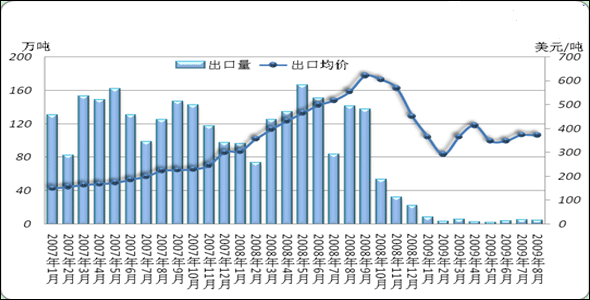
中国8月焦炭出口量减少,出口均价略涨。数据显示,2009年8月中国焦炭出口量与7月环比减少近20%。09年1-8月份焦炭累计出口32.47万吨,与2008年同期相比依然维持90%以上的减幅。由此可见,中国焦炭出口市场依然处于低迷状态。从出口国情况来看,2009年1-8月中国焦炭主要前五个出口国是日本,印度,哈萨克斯坦,韩国和泰国,出口量分别为9.06万吨,6.02万吨,4.62万吨,4.2万吨,1.71万吨,其中向日本,印度,哈萨克斯坦,韩国出口的焦炭量与去年同期相比分别减少93.9%,92.98%,74.18%。87.95%,而像泰国出口同比则增加了 21.02%。
焦炭价格在经过四个月的连续上扬后,9月份再次全面回落。由于市场形势急速恶化,山西焦协先后于9月初及9月中旬两次下调焦炭指导价格,平均累计下调幅度达160元/吨。在调价的同时,山西焦协再次强调,从现在开始至今年年底,各企业必须至少限产60%以上。从9月份山西焦协出台的指导意见来看,无论是下调幅度还是限产决心都不亚于去年四季度,当前焦炭市场运行状况可谓异常严峻。
回顾本轮焦炭行情的涨跌变化,可以看出,产能过剩仍然是主导市场骤然变化的主要因素。焦炭既是炼焦煤的下游产品,也是钢铁行业生产的必须原燃料,处于两大基础产业之间,其发展直接受煤炭和钢材市场的影响。在全球金融危机的背景下,钢材需求受到一定抑制。虽然中央政府4万亿投资促进了固定资产投资的快速增长,从而带动钢材需求较快增长,但是由于国内钢铁行业处于产能过剩状态,钢材需求的增加极易促使其产能大量释放,从而造成供给增加、库存上升、价格下降,钢材价格的下降又会倒逼同样处于产能过剩状态的焦炭价格回落。
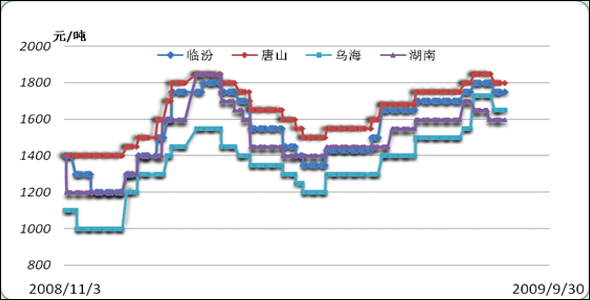
然而,焦炭价格的下滑并未顺推至炼焦煤价格的下调,相反,因为资源相对偏紧,炼焦煤价格持续居高不下,焦炭生产成本偏高,企业经营举步维艰。今年以来,受煤炭资源整合影响,炼焦煤产量增长缓慢,煤价得到一定支撑,从而使焦炭生产成本丧失回落空间。焦炭行业在较高的成本与低迷的需求双重压力下,无异于夹缝中求生存。从全国主要地区焦炭市场价格来看,见图 8.
图8 全国主要地区二级冶金焦价格走势图
根据中国炼焦行业协会和冶金价格信息中心发布的中国焦化产品价格指数显示,截止到今年9月份,焦炭产品(>40毫米)指数报344.2点,比8月份的344.46点小幅下降。而粒度在25-40毫米的焦炭价格指数已经从8月份的342.75点回落至9月份的331.33,回落幅度较前者偏大。参考图9。
图9 焦炭价格指数图
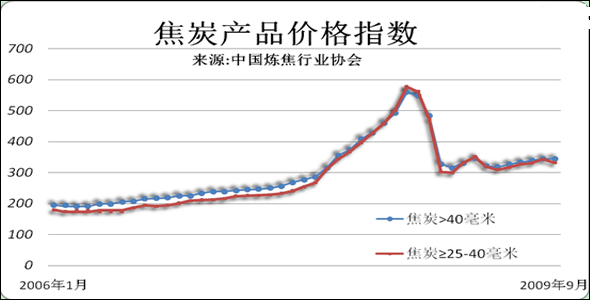
截止到2009年9月底,全国主要区域焦炭市场的波动情况如下:
『华北地区』9 月初,山西、河北焦化行业协会先后召开市场分析会,分别提出各自对相关市场的指导意见。其中,山西焦协根据当时煤炭、焦炭和钢铁市场的变化情况,特别是炼焦煤价格居高不下、焦炭成本严重倒挂的现实情况,向本省焦化企业提出按照60-70%限产比例生产的要求;同时以准一级焦炭为基准,将焦炭指导价(车板含税)确定在1780元/吨,此价格比8月份确立的指导价格低80元/吨。河北焦协则提出,建议省内焦化企业限产30%,减少焦煤采购、压低焦炭生产成本,以及尽量争取将二级焦价格保持在1700元/吨以上的呼声。然而,市场的变化是不以人们的主观意志为转移的,随着钢材库存的持续上升,以及钢厂逐渐减少采购,使得焦炭价格加速下跌,市场现货价格很快跌至指导价以下。因此,为应对这种急剧的变化,山西焦协于月中再次提出关于焦炭市场的补充意见,要求省内焦化企业坚决执行60%以上的限产幅度,同时再次将指导价格下调80元/吨,至此,9月份焦炭指导价格累计下调160元/吨。以下是焦炭价格具体变化情况:
|
地 区 |
规格 |
出厂价格 |
涨跌 | |
|
8月31日 |
9月30日 | |||
|
唐山 |
二级冶金焦 |
1800 |
1680 |
-120 |
|
石家庄 |
二级冶金焦 |
1750 |
1650 |
-100 |
|
邯郸 |
二级冶金焦 |
1750 |
1650 |
-100 |
|
邢台 |
二级冶金焦 |
1750 |
1650 |
-100 |
|
武安 |
二级冶金焦 |
1800 |
1680 |
-120 |
|
天津 |
准一级冶金焦 |
1850 |
1750 |
-100 |
|
洪洞 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
霍州 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
长治 |
一级冶金焦 |
1780 |
1650 |
-130 |
|
清徐 |
准一级冶金焦 |
1780 |
1650 |
-130 |
『东北地区』东北地区焦炭价格在经历了连续四个月的上涨后,于8月中旬达到2000元/吨以上的水平,居全国首位。然而钢材市场的全面倒戈,迫使东北地区焦炭市场自9月份开始大幅回落。回顾近两个月东北地区焦炭运行形势,产能过剩与有效需求不足依然是市场低迷的主要因素。8月份,尽管钢材价格已经开始回落、企业资金流转明显不畅,但是东北地区钢厂依然保持满负荷生产,需要消耗大量焦炭。然而当时钢厂焦炭库存较低,因需求旺盛使得焦炭市场呈现出供不应求局面,辽宁地区钢厂采购的准一级冶金焦到厂含税价格一度达到2100元/吨的高点。进入9月份,随着国内钢材市场价格大幅下跌,钢厂开始严格控制生产成本,大幅打压焦炭采购价格。加上山西、河北地区焦炭企业纷纷下调焦炭出厂价格,更加速了东北地区焦炭市场的快速回落。9月初,辽宁地区钢铁企业大幅下调采购价格近200元/ 吨,进入9月中旬,东北地区再次将焦炭价格下调50-80元/吨不等。以下是焦炭价格具体变化情况:
|
地 区 |
规格 |
出厂价格 |
涨跌 | |
|
8月31日 |
9月30日 | |||
|
七台河 |
二级冶金焦 |
1750 |
1580 |
-170 |
|
鸡西 |
二级冶金焦 |
1700 |
1550 |
-150 |
|
营口 |
二级冶金焦 |
1950 |
1800 |
-150 |
『西北地区』继 8月下旬西北地区焦炭开始出现滞销、加上钢厂提出降价要求后,9月份当地焦炭价格便持续下滑,库存却在不断上升。由于钢材市场连续五周跌势不止,钢厂利润大幅下降,钢铁企业通过减少焦炭外采量、压低采购价格来缓解自身压力,因此不断倒逼焦炭降价,而过剩的焦化产能加速了这一下跌趋势。尽管焦炭价格不断回落,焦煤价格却保持在前期的水平,没有太大调整。据了解,目前陕西韩城地区焦炭出厂价格已经回落至1500元/吨左右,而内蒙乌海地区二级焦出厂价格已经跌至1300-1350元/吨。反观当地焦煤价格,目前乌海地区焦精煤车板价在1030元/吨,肥精煤车板价在900元/吨,焦化厂经营形势相当严峻。以下是部分地区焦炭价格:
|
地 区 |
规格 |
出厂价格 |
涨跌 | |
|
8月31日 |
9月30日 | |||
|
大黄山 |
三级冶金焦 |
1250 |
1150 |
-100 |
|
山丹 |
三级冶金焦 |
1250 |
1200 |
-50 |
|
石嘴山 |
二级冶金焦 |
1650 |
1500 |
-150 |
|
渭南 |
二级冶金焦 |
1550-1600 |
1550 |
-50 |
|
韩城 |
二级冶金焦 |
1550-1600 |
1550 |
-50 |
|
乌海 |
二级冶金焦 |
1600 |
1400 |
-200 |
|
包头 |
二级冶金焦 |
1550 |
1400 |
-150 |
『华东地区』9 月初,山东省焦化行业协会发布公告,建议省内焦化企业限产30%,并力争稳定焦炭价格,但是并没有给出9月份具体的指导价格。事实上,因8月份钢材价格持续大幅回落,华东地区焦化企业就已经感觉到出货不如之前顺畅,并有意识地对生产规模进行限制。然而,在钢材库存始终居高不下,价格仍然在低谷徘徊之际,焦炭需求将很难有太大起色。相反,由于华东地区焦煤资源有限,当地焦化企业不仅面临需求低迷的问题,还要从各地挖掘稀缺的焦煤资源用于生产,其中不乏从澳洲进口的焦煤。但是,因为国际焦煤价格近期一直持续上涨,截止到9月底,澳洲进口焦煤离岸价格已经报至170美元/吨,采购进口焦煤已经难以起到降低成本的作用。华东地区焦炭市场在上下游的双重压力下艰难生存,市场疲态尽显。以下是部分地区焦炭价格:
|
地 区 |
规 格 |
出厂价格(元/吨) |
涨 跌 | |
|
8月31日 |
9月30日 | |||
|
上 海 |
二级冶金焦 |
1850 |
1700 |
-150 |
|
淮 北 |
二级冶金焦 |
1800 |
1650 |
-150 |
|
无 锡 |
二级冶金焦 |
1800 |
1650 |
-150 |
|
萍 乡 |
二级冶金焦 |
1800 |
1650 |
-150 |
|
铜 陵 |
二级冶金焦 |
1800-1850 |
1600-1650 |
-200 |
|
镇 江 |
二级冶金焦 |
1800-1850 |
1600-1650 |
-200 |
|
景德镇 |
二级冶金焦 |
1800-1850 |
1600-1650 |
-200 |
|
枣 庄 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
临 沂 |
二级冶金焦 |
1750 |
1600 |
-150 |
『中南地区』9 月份,中南地区焦炭市场运行情况不佳,焦炭价格持续回落。因钢厂减少焦炭采购,焦化企业出货情况不是太好,加上焦煤采购比较困难,中南地区许多企业已经选择限产减亏。据了解,9月份南方钢厂连续下调焦炭采购价格,且接货积极性欠佳。临近国庆,各地加大了对焦化企业的环保检查力度,一些焦化企业因为环保不达标被勒令整改,这也在一定程度上减少了焦炭的产量。此外,因9月份河南平顶山地区发生重大煤矿爆炸事故,河南省进行大规模煤矿安全生产治理,同时将平顶山地区157家小煤矿停产整顿。由于河南省是我国第三大煤炭生产省,煤矿的停产整顿使得当地焦煤资源更为紧张,价格开始上涨,这进一步加剧了当地焦化企业的生产困境。总体来看,9月份中南地区焦炭市场跌势难改,十月中旬后将逐渐止跌回稳。以下是焦炭价格具体变化情况:
|
地 区 |
规 格 |
出厂价格(元/吨) |
涨 跌 | |
|
8月31日 |
9月30日 | |||
|
宜昌 |
二级冶金焦 |
1750 |
1650 |
-100 |
|
安阳 |
二级冶金焦 |
1700 |
1600 |
-100 |
|
济源 |
准一级冶金焦 |
1750 |
1600 |
-150 |
|
平顶山 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
邵东 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
湘潭 |
三级冶金焦 |
1700 |
1600 |
-100 |
|
娄底 |
二级冶金焦 |
1700 |
1600 |
-100 |
『西南地区』9 月份,西南地区焦炭行情在钢市低迷的影响下开始回落,由于炼焦煤货紧价高,焦炭价格并未大幅回落。据了解,由于钢材市场一直处于弱势下行态势,西南地区钢铁企业为了控制成本同样也希望焦炭等原料价格能够下调,但是临近国庆,全国各地都加大了对煤矿安全检查的力度,使得当地煤炭资源一直处于稳中偏紧状态,价格也是居高不下。尽管需求低迷,但是焦化企业不能够大幅背离成本线销售。因此,独立焦化企业在降价销售的同时也压缩了产量,同时也通过此举促使焦煤价格适度下调。从当前的市场运行趋势来看,9月份焦炭市场将难有起色,预计在十一节后,随着钢材库存的下降、价格的止跌回升,焦炭行情有望逐渐走出低迷局面。以下是焦炭价格具体变化情况:
|
地 区 |
规 格 |
出厂价格(元/吨) |
涨 跌 | |
|
8月31日 |
9月30日 | |||
|
贵 阳 |
二级冶金焦 |
1650 |
1550 |
-100 |
|
威 远 |
二级冶金焦 |
1600 |
1500 |
-100 |
|
重 庆 |
三级冶金焦 |
1450 |
1400 |
-50 |
|
六盘水 |
二级冶金焦 |
1600 |
1500 |
-100 |
|
宜 宾 |
三级冶金焦 |
1600 |
1500 |
-100 |
|
攀枝花 |
二级冶金焦 |
1600 |
1450 |
-150 |
九月份,焦炭市场在需求萎缩、供应过剩的形势下全面回落;进入十月份,随着焦企的持续大幅限产,市场焦炭资源将逐渐趋于平衡,而价格也有望逐渐止跌企稳。分别从上下游的运行情况来看,随着国内煤矿大面积复产的到来,焦煤价格预期将有所下调,而焦炭价格受此影响将会有所回落但幅度有限。此外,对焦炭价格影响较大的还有下游钢铁的生产状况,由于钢铁产能过剩,生产的放量与收紧都会导致焦炭价格的大幅波动,因此,建立互惠互助的产业链关系是上下游产业健康发展的保证。
首先,炼焦煤价格在多因素作用下继续高位运行。国内钢材市场在连续7周的下跌后,至9月下旬已经跌至低位,国内焦炭价格也因此一泻千里,而同期国内炼焦煤市场依然高位运行。尽管下游钢铁、焦化企业对炼焦煤的采购量在逐步回落,但由于山西煤矿资源整合、国庆地方煤矿产量有限以及河南平顶山小煤矿全部停产的影响,国内炼焦煤的供需仍处于相对稳定的态势,价格也继续维持前期水平。进入十月份以后,随着山西煤炭资源整合工作的初步完成,以及各地煤矿的逐步复产,煤炭价格有望下调。
其次,钢铁产量增速较快,终端需求增速缓慢。8月份粗钢生铁产量再度上升,而同期市场需求却萎靡不振。钢材市场在前期高位下跌之后,9月份价格继续深度下行。尤其是以板材为主的品种,钢厂库存、市场库存和产量均保持高位水平,各地价格已经开始出现倒挂现象。钢铁产能过剩及盲目的放量生产,已经导致上游焦炭企业不断跟随,使得焦炭价格频繁的大幅波动,同时也增加了焦化企业的经营风险。
总之,在上下游的共同影响下,加上焦化产能的严重过剩,焦炭市场的波动已经成为这几年的经常性事件。尤其是在需求未能明显增加的前提下,市场呈现出焦炭产量微降而市场价格大幅下跌的特点。因此,控制过剩的焦化产能,根据市场实际需求安排生产是理顺市场供需关系的根本。
【引言】国内焦炭市场在经历了连续四个月的上涨后,9月份开始全面下行。以山西、河北及山东为代表的主要焦炭产区纷纷加大限产力度,随着限产的持续推进,焦炭可供资源量将逐渐减少。而焦炭出口市场也因为较高的出口关税和低迷的外需,很难在四季度改变当前的低迷形势。与此同时,山西省全面推行的煤炭资源整合将使得焦煤资源在短期内仍然偏紧,焦煤价格也因此继续维持高位运行状态。下游钢铁行业因为前期放量生产,目前仍然存在库存偏高、需求低迷等问题,短期内难以改观。进入十月份,焦炭市场在以上多种因素的制约与影响下逐渐止跌企稳。
『国际方面』国际钢铁协会(IISI)最新发布的统计数据显示:2009年8月,全球66个主要产钢国和地区粗钢产量为1.06489亿吨,同比下降5.5%,环比增长 2.5%,连续两个月突破一亿吨。今年8月份,欧盟27国粗钢产量为1075万吨,同比下降32.1%,环比下降4.1%;独联体粗钢产量为834万吨,同比下降19%,环比持平;北美粗钢产量为718万吨,同比下降38.7%,环比增长0.8%;亚洲粗钢产量为7085万吨,同比增长10.7%,环比增长3.7%。1-8月份,全球66个主要产钢国家和地区粗钢累计产量为7.595亿吨,同比下降18.1%。1-8月份欧盟27国粗钢产量为8422万吨,同比下降41%;独联体粗钢产量为6081万吨,同比下降29.3%;北美粗钢产量为4966万吨,同比下降46.5%;亚洲粗钢产量为4.999亿吨,同比下降4.1%。
今年8月份,中国大陆粗钢产量为5233万吨,同比增长22%,环比增长3.3%。扣除中国后,8月份全球粗钢产量为5416万吨,同比下降22.4%,环比增长1.8%。受夏休影响,8月份欧洲钢厂开工率环比略有下降,其他国家钢厂的复产速度也有所放缓。
另据该数据显示,8月份全球粗钢日均产量为343.5万吨,同比下降5.5%,环比增长2.5%,日均产量创最近11个月来的最高水平,较金融危机以来的最低水平高出30%。除中国和亚洲部分地区外,9月份国际市场钢材价格继续上涨,各国钢厂的开工率继续提高。随着市场的新一轮调整,9月份部分中国钢厂开始减产,9月上旬的日均产量较8月份略有下降,预计9月份国际粗钢日均产量将基本保持在8月份的水平。
从国际钢铁协会(IISI)另外公布的全球高炉生铁产量数据来看: 2009年8月,全球40个主要生铁生产国共生产高炉生铁8096.5万吨,同比下降0.25%,环比增长3.19%。8月份全球高炉生铁的日均产量为 261.18万吨,再创自去年9月份以来的新高。参考图1、图2:
图1 2007年-2009年全球高炉生铁产量月度对比走势图
图2 2007-2009年全球生铁产量日均走势图
『国内方面』2009 年8月,我国共生产生铁4931.3万吨,比去年同期增加了906.52万吨,同比增长了22.5%。今年1-8月份,我国累计生产生铁35796.48 万吨,同比增长9.2%。8月份,我国生铁日均产量继续保持较高水平,平均日产量为159.07万吨。见图3、图4.
图3 中国高炉生铁月产量对比走势图
图4 中国高炉生铁日均产量走势图
2009年8月,我国共生产焦炭3122.7万吨万吨,比去年同期增加257.46万吨,同比增长9%;今年1-8月份,我国累计生产焦炭 22192.74万吨,同比减少294.09万吨,下降1.3%。8月份,我国焦炭日均产量环比继续下降,达到了100.7万吨。见图5、图6。
图5 2007-2009年我国焦炭产量对比走势图
图6 2007-2009年我国焦炭日均产量走势图
8月份,中国焦炭产量同比升环比降。今年以来,中国焦炭月产量在经历了9个月的同比负增长后,从5-8月份已经连续三个月出现同比正增长。焦炭产能过剩是不争的事实,而同期焦炭出口停滞,焦炭产量高位就必将导致市场资源供过于求。
据海关总署发布的数据显示,2009年8月,我国共出口焦炭4.28万吨,出口总金额为1519.76万美元。今年1-8月份,我国累计出口焦炭 33.75万吨,累计出口金额达11902.9万美元,与去年同期相比,焦炭累计出口量下降96.7%,出口累计金额下降97.3%。8月份,焦炭出口均价合计为372.55美元/吨,与上个月基本持平。见图7。
图7 2007-2009年全国焦炭月出口量对比走势图
中国8月焦炭出口量减少,出口均价略涨。数据显示,2009年8月中国焦炭出口量与7月环比减少近20%。09年1-8月份焦炭累计出口32.47万吨,与 2008年同期相比依然维持90%以上的减幅。由此可见,中国焦炭出口市场依然处于低迷状态。从出口国情况来看,2009年1-8月中国焦炭主要前五个出口国是日本,印度,哈萨克斯坦,韩国和泰国,出口量分别为9.06万吨,6.02万吨,4.62万吨,4.2万吨,1.71万吨,其中向日本,印度,哈萨克斯坦,韩国出口的焦炭量与去年同期相比分别减少93.9%,92.98%,74.18%。87.95%,而像泰国出口同比则增加了21.02%。
焦炭价格在经过四个月的连续上扬后,9月份再次全面回落。由于市场形势急速恶化,山西焦协先后于9月初及9月中旬两次下调焦炭指导价格,平均累计下调幅度达160元/吨。在调价的同时,山西焦协再次强调,从现在开始至今年年底,各企业必须至少限产60%以上。从9月份山西焦协出台的指导意见来看,无论是下调幅度还是限产决心都不亚于去年四季度,当前焦炭市场运行状况可谓异常严峻。
回顾本轮焦炭行情的涨跌变化,可以看出,产能过剩仍然是主导市场骤然变化的主要因素。焦炭既是炼焦煤的下游产品,也是钢铁行业生产的必须原燃料,处于两大基础产业之间,其发展直接受煤炭和钢材市场的影响。在全球金融危机的背景下,钢材需求受到一定抑制。虽然中央政府4万亿投资促进了固定资产投资的快速增长,从而带动钢材需求较快增长,但是由于国内钢铁行业处于产能过剩状态,钢材需求的增加极易促使其产能大量释放,从而造成供给增加、库存上升、价格下降,钢材价格的下降又会倒逼同样处于产能过剩状态的焦炭价格回落。
然而,焦炭价格的下滑并未顺推至炼焦煤价格的下调,相反,因为资源相对偏紧,炼焦煤价格持续居高不下,焦炭生产成本偏高,企业经营举步维艰。今年以来,受煤炭资源整合影响,炼焦煤产量增长缓慢,煤价得到一定支撑,从而使焦炭生产成本丧失回落空间。焦炭行业在较高的成本与低迷的需求双重压力下,无异于夹缝中求生存。从全国主要地区焦炭市场价格来看,
见图8.
图8 全国主要地区二级冶金焦价格走势图
根据中国炼焦行业协会和冶金价格信息中心发布的中国焦化产品价格指数显示,截止到今年9月份,焦炭产品(>40毫米)指数报344.2点,比8月份的344.46点小幅下降。而粒度在25-40毫米的焦炭价格指数已经从8月份的342.75点回落至9月份的331.33,回落幅度较前者偏大。参考图9。
图9 焦炭价格指数图
截止到2009年9月底,全国主要区域焦炭市场的波动情况如下:
『华北地区』9 月初,山西、河北焦化行业协会先后召开市场分析会,分别提出各自对相关市场的指导意见。其中,山西焦协根据当时煤炭、焦炭和钢铁市场的变化情况,特别是炼焦煤价格居高不下、焦炭成本严重倒挂的现实情况,向本省焦化企业提出按照60-70%限产比例生产的要求;同时以准一级焦炭为基准,将焦炭指导价(车板含税)确定在1780元/吨,此价格比8月份确立的指导价格低80元/吨。河北焦协则提出,建议省内焦化企业限产30%,减少焦煤采购、压低焦炭生产成本,以及尽量争取将二级焦价格保持在1700元/吨以上的呼声。然而,市场的变化是不以人们的主观意志为转移的,随着钢材库存的持续上升,以及钢厂逐渐减少采购,使得焦炭价格加速下跌,市场现货价格很快跌至指导价以下。因此,为应对这种急剧的变化,山西焦协于月中再次提出关于焦炭市场的补充意见,要求省内焦化企业坚决执行60%以上的限产幅度,同时再次将指导价格下调80元/吨,至此,9月份焦炭指导价格累计下调160元/吨。以下是焦炭价格具体变化情况:
|
地 区 |
规格 |
出厂价格 |
涨跌 | |
|
8月31日 |
9月30日 | |||
|
唐山 |
二级冶金焦 |
1800 |
1680 |
-120 |
|
石家庄 |
二级冶金焦 |
1750 |
1650 |
-100 |
|
邯郸 |
二级冶金焦 |
1750 |
1650 |
-100 |
|
邢台 |
二级冶金焦 |
1750 |
1650 |
-100 |
|
武安 |
二级冶金焦 |
1800 |
1680 |
-120 |
|
天津 |
准一级冶金焦 |
1850 |
1750 |
-100 |
|
洪洞 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
霍州 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
长治 |
一级冶金焦 |
1780 |
1650 |
-130 |
|
清徐 |
准一级冶金焦 |
1780 |
1650 |
-130 |
『东北地区』东北地区焦炭价格在经历了连续四个月的上涨后,于8月中旬达到2000元/吨以上的水平,居全国首位。然而钢材市场的全面倒戈,迫使东北地区焦炭市场自9月份开始大幅回落。回顾近两个月东北地区焦炭运行形势,产能过剩与有效需求不足依然是市场低迷的主要因素。8月份,尽管钢材价格已经开始回落、企业资金流转明显不畅,但是东北地区钢厂依然保持满负荷生产,需要消耗大量焦炭。然而当时钢厂焦炭库存较低,因需求旺盛使得焦炭市场呈现出供不应求局面,辽宁地区钢厂采购的准一级冶金焦到厂含税价格一度达到2100元/吨的高点。进入9月份,随着国内钢材市场价格大幅下跌,钢厂开始严格控制生产成本,大幅打压焦炭采购价格。加上山西、河北地区焦炭企业纷纷下调焦炭出厂价格,更加速了东北地区焦炭市场的快速回落。9月初,辽宁地区钢铁企业大幅下调采购价格近200元/ 吨,进入9月中旬,东北地区再次将焦炭价格下调50-80元/吨不等。以下是焦炭价格具体变化情况:
|
地 区 |
规格 |
出厂价格 |
涨跌 | |
|
8月31日 |
9月30日 | |||
|
七台河 |
二级冶金焦 |
1750 |
1580 |
-170 |
|
鸡西 |
二级冶金焦 |
1700 |
1550 |
-150 |
|
营口 |
二级冶金焦 |
1950 |
1800 |
-150 |
『西北地区』继 8月下旬西北地区焦炭开始出现滞销、加上钢厂提出降价要求后,9月份当地焦炭价格便持续下滑,库存却在不断上升。由于钢材市场连续五周跌势不止,钢厂利润大幅下降,钢铁企业通过减少焦炭外采量、压低采购价格来缓解自身压力,因此不断倒逼焦炭降价,而过剩的焦化产能加速了这一下跌趋势。尽管焦炭价格不断回落,焦煤价格却保持在前期的水平,没有太大调整。据了解,目前陕西韩城地区焦炭出厂价格已经回落至1500元/吨左右,而内蒙乌海地区二级焦出厂价格已经跌至1300-1350元/吨。反观当地焦煤价格,目前乌海地区焦精煤车板价在1030元/吨,肥精煤车板价在900元/吨,焦化厂经营形势相当严峻。以下是部分地区焦炭价格:
|
地 区 |
规格 |
出厂价格 |
涨跌 | |
|
8月31日 |
9月30日 | |||
|
大黄山 |
三级冶金焦 |
1250 |
1150 |
-100 |
|
山丹 |
三级冶金焦 |
1250 |
1200 |
-50 |
|
石嘴山 |
二级冶金焦 |
1650 |
1500 |
-150 |
|
渭南 |
二级冶金焦 |
1550-1600 |
1550 |
-50 |
|
韩城 |
二级冶金焦 |
1550-1600 |
1550 |
-50 |
|
乌海 |
二级冶金焦 |
1600 |
1400 |
-200 |
|
包头 |
二级冶金焦 |
1550 |
1400 |
-150 |
『华东地区』9 月初,山东省焦化行业协会发布公告,建议省内焦化企业限产30%,并力争稳定焦炭价格,但是并没有给出9月份具体的指导价格。事实上,因8月份钢材价格持续大幅回落,华东地区焦化企业就已经感觉到出货不如之前顺畅,并有意识地对生产规模进行限制。然而,在钢材库存始终居高不下,价格仍然在低谷徘徊之际,焦炭需求将很难有太大起色。相反,由于华东地区焦煤资源有限,当地焦化企业不仅面临需求低迷的问题,还要从各地挖掘稀缺的焦煤资源用于生产,其中不乏从澳洲进口的焦煤。但是,因为国际焦煤价格近期一直持续上涨,截止到9月底,澳洲进口焦煤离岸价格已经报至170美元/吨,采购进口焦煤已经难以起到降低成本的作用。华东地区焦炭市场在上下游的双重压力下艰难生存,市场疲态尽显。以下是部分地区焦炭价格:
|
地 区 |
规 格 |
出厂价格(元/吨) |
涨 跌 | |
|
8月31日 |
9月30日 | |||
|
上 海 |
二级冶金焦 |
1850 |
1700 |
-150 |
|
淮 北 |
二级冶金焦 |
1800 |
1650 |
-150 |
|
无 锡 |
二级冶金焦 |
1800 |
1650 |
-150 |
|
萍 乡 |
二级冶金焦 |
1800 |
1650 |
-150 |
|
铜 陵 |
二级冶金焦 |
1800-1850 |
1600-1650 |
-200 |
|
镇 江 |
二级冶金焦 |
1800-1850 |
1600-1650 |
-200 |
|
景德镇 |
二级冶金焦 |
1800-1850 |
1600-1650 |
-200 |
|
枣 庄 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
临 沂 |
二级冶金焦 |
1750 |
1600 |
-150 |
『中南地区』9 月份,中南地区焦炭市场运行情况不佳,焦炭价格持续回落。因钢厂减少焦炭采购,焦化企业出货情况不是太好,加上焦煤采购比较困难,中南地区许多企业已经选择限产减亏。据了解,9月份南方钢厂连续下调焦炭采购价格,且接货积极性欠佳。临近国庆,各地加大了对焦化企业的环保检查力度,一些焦化企业因为环保不达标被勒令整改,这也在一定程度上减少了焦炭的产量。此外,因9月份河南平顶山地区发生重大煤矿爆炸事故,河南省进行大规模煤矿安全生产治理,同时将平顶山地区157家小煤矿停产整顿。由于河南省是我国第三大煤炭生产省,煤矿的停产整顿使得当地焦煤资源更为紧张,价格开始上涨,这进一步加剧了当地焦化企业的生产困境。总体来看,9月份中南地区焦炭市场跌势难改,十月中旬后将逐渐止跌回稳。以下是焦炭价格具体变化情况:
|
地 区 |
规 格 |
出厂价格(元/吨) |
涨 跌 | |
|
8月31日 |
9月30日 | |||
|
宜昌 |
二级冶金焦 |
1750 |
1650 |
-100 |
|
安阳 |
二级冶金焦 |
1700 |
1600 |
-100 |
|
济源 |
准一级冶金焦 |
1750 |
1600 |
-150 |
|
平顶山 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
邵东 |
二级冶金焦 |
1750 |
1600 |
-150 |
|
湘潭 |
三级冶金焦 |
1700 |
1600 |
-100 |
|
娄底 |
二级冶金焦 |
1700 |
1600 |
-100 |
『西南地区』9 月份,西南地区焦炭行情在钢市低迷的影响下开始回落,由于炼焦煤货紧价高,焦炭价格并未大幅回落。据了解,由于钢材市场一直处于弱势下行态势,西南地区钢铁企业为了控制成本同样也希望焦炭等原料价格能够下调,但是临近国庆,全国各地都加大了对煤矿安全检查的力度,使得当地煤炭资源一直处于稳中偏紧状态,价格也是居高不下。尽管需求低迷,但是焦化企业不能够大幅背离成本线销售。因此,独立焦化企业在降价销售的同时也压缩了产量,同时也通过此举促使焦煤价格适度下调。从当前的市场运行趋势来看,9月份焦炭市场将难有起色,预计在十一节后,随着钢材库存的下降、价格的止跌回升,焦炭行情有望逐渐走出低迷局面。以下是焦炭价格具体变化情况:
|
地 区 |
规 格 |
出厂价格(元/吨) |
涨 跌 | |
|
8月31日 |
9月30日 | |||
|
贵 阳 |
二级冶金焦 |
1650 |
1550 |
-100 |
|
威 远 |
二级冶金焦 |
1600 |
1500 |
-100 |
|
重 庆 |
三级冶金焦 |
1450 |
1400 |
-50 |
|
六盘水 |
二级冶金焦 |
1600 |
1500 |
-100 |
|
宜 宾 |
三级冶金焦 |
1600 |
1500 |
-100 |
|
攀枝花 |
二级冶金焦 |
1600 |
1450 |
-150 |
九月份,焦炭市场在需求萎缩、供应过剩的形势下全面回落;进入十月份,随着焦企的持续大幅限产,市场焦炭资源将逐渐趋于平衡,而价格也有望逐渐止跌企稳。分别从上下游的运行情况来看,随着国内煤矿大面积复产的到来,焦煤价格预期将有所下调,而焦炭价格受此影响将会有所回落但幅度有限。此外,对焦炭价格影响较大的还有下游钢铁的生产状况,由于钢铁产能过剩,生产的放量与收紧都会导致焦炭价格的大幅波动,因此,建立互惠互助的产业链关系是上下游产业健康发展的保证。
首先,炼焦煤价格在多因素作用下继续高位运行。国内钢材市场在连续7周的下跌后,至9月下旬已经跌至低位,国内焦炭价格也因此一泻千里,而同期国内炼焦煤市场依然高位运行。尽管下游钢铁、焦化企业对炼焦煤的采购量在逐步回落,但由于山西煤矿资源整合、国庆地方煤矿产量有限以及河南平顶山小煤矿全部停产的影响,国内炼焦煤的供需仍处于相对稳定的态势,价格也继续维持前期水平。进入十月份以后,随着山西煤炭资源整合工作的初步完成,以及各地煤矿的逐步复产,煤炭价格有望下调。
其次,钢铁产量增速较快,终端需求增速缓慢。8月份粗钢生铁产量再度上升,而同期市场需求却萎靡不振。钢材市场在前期高位下跌之后,9月份价格继续深度下行。尤其是以板材为主的品种,钢厂库存、市场库存和产量均保持高位水平,各地价格已经开始出现倒挂现象。钢铁产能过剩及盲目的放量生产,已经导致上游焦炭企业不断跟随,使得焦炭价格频繁的大幅波动,同时也增加了焦化企业的经营风险。
总之,在上下游的共同影响下,加上焦化产能的严重过剩,焦炭市场的波动已经成为这几年的经常性事件。尤其是在需求未能明显增加的前提下,市场呈现出焦炭产量微降而市场价格大幅下跌的特点。因此,控制过剩的焦化产能,根据市场实际需求安排生产是理顺市场供需关系的根本。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







