|
产品 |
地区 |
企业名称 |
10-9 |
10-16 |
涨跌 |
|
甲醇 |
东北 |
北大荒浩化 |
3000-3000 |
3000-3000 |
0/0 |
|
甲醇 |
东北 |
大庆油田 |
1850-1850 |
1850-1850 |
0/0 |
|
甲醇 |
东北 |
中煤龙化 |
1800-1900 |
1800-1900 |
0/0 |
|
甲醇 |
华北 |
河北建滔 |
2030-2030 |
2000-2000 |
-30/-30 |
|
甲醇 |
华北 |
河北正元 |
2100-2100 |
2100-2100 |
0/0 |
|
甲醇 |
华北 |
内蒙博源运销 |
1730-1830 |
1700-1800 |
-30/-30 |
|
甲醇 |
华北 |
内蒙古天野 |
2000-2000 |
2000-2000 |
0/0 |
|
甲醇 |
华北 |
山西丹峰 |
3300-3300 |
3300-3300 |
0/0 |
|
甲醇 |
华北 |
山西丰喜 |
1950-1950 |
1950-1950 |
0/0 |
|
甲醇 |
华北 |
山西兰花清洁能源 |
3200-3250 |
3200-3250 |
0/0 |
|
甲醇 |
华北 |
山西原平 |
3850-3900 |
3850-3900 |
0/0 |
|
甲醇 |
华北 |
石家庄新化 |
2000-2000 |
2000-2000 |
0/0 |
|
甲醇 |
华东 |
安徽临泉 |
2120-2120 |
2120-2120 |
0/0 |
|
甲醇 |
华东 |
福建三明化工 |
2500-2500 |
2500-2500 |
0/0 |
|
甲醇 |
华东 |
江西江氨 |
1800-1850 |
1800-1850 |
0/0 |
|
甲醇 |
华东 |
山东红日阿康 |
3250-3250 |
3250-3250 |
0/0 |
|
甲醇 |
华东 |
山东联盟 |
2100-2100 |
2100-2100 |
0/0 |
|
甲醇 |
华东 |
上海焦化 |
2100-2200 |
2150-2200 |
50/0 |
|
甲醇 |
华东 |
兖矿煤化 |
2100-2100 |
2100-2100 |
0/0 |
|
甲醇 |
华南 |
中海油建滔 |
2300-2350 |
2250-2300 |
-50/-50 |
|
甲醇 |
华中 |
昊华骏化 |
2000-2000 |
2000-2000 |
0/0 |
|
甲醇 |
华中 |
河南义马 |
2050-2050 |
2050-2050 |
0/0 |
|
甲醇 |
华中 |
平煤蓝天 |
2050-2050 |
2050-2050 |
0/0 |
|
甲醇 |
华中 |
濮阳龙宇化工 |
1950-1950 |
2050-2050 |
100/100 |
|
甲醇 |
西北 |
巴州东辰 |
1600-1600 |
1600-1600 |
0/0 |
|
甲醇 |
西北 |
长庆油田 |
1750-1750 |
1750-1750 |
0/0 |
|
甲醇 |
西北 |
甘肃刘化 |
3100-3200 |
3100-3200 |
0/0 |
|
甲醇 |
西北 |
格尔木 |
1600-1650 |
1600-1650 |
0/0 |
|
甲醇 |
西北 |
克拉玛依 |
1800-2200 |
1800-2200 |
0/0 |
|
甲醇 |
西北 |
神木化工 |
1750-1850 |
1750-1850 |
0/0 |
|
甲醇 |
西北 |
陕西渭河 |
3400-3400 |
3400-3400 |
0/0 |
|
甲醇 |
西北 |
陕西榆天化 |
1900-2000 |
1900-2000 |
0/0 |
|
甲醇 |
西北 |
新疆吐哈 |
1100-1450 |
1100-1450 |
0/0 |
|
甲醇 |
西南 |
四川川维 |
2400-2500 |
2400-2500 |
0/0 |
|
甲醇 |
西南 |
四川江油 |
1950-1950 |
1950-1950 |
0/0 |
|
甲醇 |
西南 |
四川泸天化 |
1850-1850 |
1850-1850 |
0/0 |
|
甲醇 |
西南 |
宜宾天科 |
2050-2100 |
2050-2100 |
0/0 |
|
甲醇 |
西南 |
云南云维集团 |
1950-2000 |
1950-2000 |
0/0 |
|
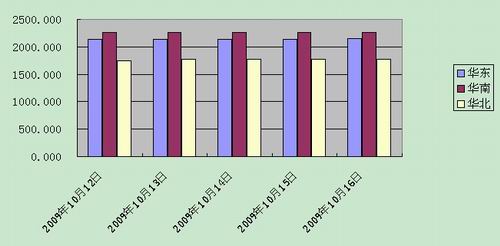
时间 |
华东地区 |
华南地区 |
华北地区 |
|
10-12 |
2100-2180 |
2250-2270 |
1550-1950 |
|
10-13 |
2100-2180 |
2250-2270 |
1600-1950 |
|
10-14 |
2100-2180 |
2250-2270 |
1600-1950 |
|
10-15 |
2100-2180 |
2250-2270 |
1600-1950 |
|
10-16 |
2100-2200 |
2250-2270 |
1600-1950 |
|
涨跌 |
0/20 |
0/0 |
50/0 |
|
|
周一 |
周二 |
周三 |
周四 |
周五 |
|
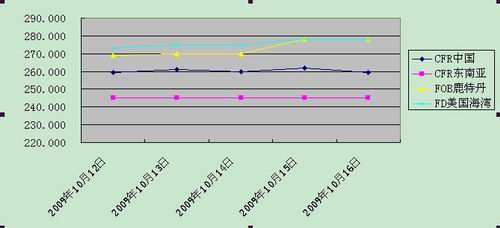
FOB鹿特丹 |
268.275-269.745 |
269.01-270.48 |
269.01-270.48 |
277.5-278.98 |
277.5-278.98 |
|
FD美国海湾 |
271.395-274.725 |
273.06-276.39 |
273.06-276.39 |
276.39-279.72 |
276.39-279.72 |
|
|
周一 |
周二 |
周三 |
周四 |
周五 |
|
中国国内 |
2095-2100 |
2095-2105 |
2105-2115 |
2120-2130 |
2095-2105 |
|
CFR中国 |
259-260 |
260-262 |
259-261 |
261-263 |
258-261 |
|
CFR东南亚 |
244-246 |
244-246 |
244-246 |
244-246 |
244-246 |

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







