一、价格一览
甲醇外盘(单位:美元/吨)
|
|
周一 |
周二 |
周三 |
周四 |
周五 |
|
中国国内(元/吨) |
2085-2095 |
2085-2095 |
2095-2105 |
2120-2130 |
2170-2200 |
|
CFR中国 |
249-251 |
250-251 |
251-252 |
252-253 |
257-258 |
|
CFR东南亚 |
244-246 |
245-246 |
245-246 |
246-247 |
247-248 |
|
|
周一 |
周二 |
周三 |
周四 |
周五 |
|
FOB鹿特丹 |
286.825-288.315 |
286.825-288.315 |
296.41-297.9 |
296.41-297.9 |
296.41-297.9 |
|
FD美国海湾 |
341.325-344.655 |
341.325-344.655 |
357.98-361.31 |
351.315-354.645 |
351.315-354.645 |
国内地区价格 (单位:元/吨)
|
时间 |
华东地区 |
华南地区 |
华北地区 |
|
11-16 |
2100-2170 |
2100-2130 |
1600-2000 |
|
11-17 |
2100-2170 |
2100-2130 |
1600-2030 |
|
11-18 |
2130-2200 |
2120-2150 |
1600-2000 |
|
11-19 |
2180-2250 |
2170-2200 |
1600-2000 |
|
11-20 |
2180-2270 |
2220-2240 |
1600-2020 |
|
涨跌 |
80/100 |
120/110 |
0/20 |
国内厂家报价 (单位:元/吨)
|
产品 |
地区 |
企业名称 |
11-13 |
11-20 |
涨跌 |
|
甲醇 |
东北 |
北大荒浩化 |
3000-3000 |
3000-3000 |
0/0 |
|
甲醇 |
东北 |
大庆油田 |
2230-2230 |
2230-2230 |
0/0 |
|
甲醇 |
东北 |
中煤龙化 |
1800-1900 |
1800-1900 |
0/0 |
|
甲醇 |
华北 |
河北建滔 |
2030-2030 |
2080-2080 |
+50/+50 |
|
甲醇 |
华北 |
河北正元 |
2200-2200 |
2100-2100 |
-100/-100 |
|
甲醇 |
华北 |
内蒙博源运销 |
1650-1750 |
1700-1750 |
+50/0 |
|
甲醇 |
华北 |
内蒙古天野 |
2000-2100 |
2000-2100 |
0/0 |
|
甲醇 |
华北 |
山西丹峰 |
3300-3300 |
3300-3300 |
0/0 |
|
甲醇 |
华北 |
山西丰喜 |
1950-1950 |
1950-1950 |
0/0 |
|
甲醇 |
华北 |
山西兰花清洁能源 |
3200-3250 |
3200-3250 |
0/0 |
|
甲醇 |
华北 |
山西原平 |
3850-3900 |
3850-3900 |
0/0 |
|
甲醇 |
华北 |
石家庄新化 |
2000-2000 |
2000-2000 |
0/0 |
|
甲醇 |
华东 |
安徽临泉 |
2080-2080 |
2150-2150 |
+70/+70 |
|
甲醇 |
华东 |
福建三明化工 |
2500-2500 |
2500-2500 |
0/0 |
|
甲醇 |
华东 |
江西江氨 |
1800-1850 |
1800-1850 |
0/0 |
|
甲醇 |
华东 |
山东红日阿康 |
3250-3250 |
3250-3250 |
0/0 |
|
甲醇 |
华东 |
山东联盟 |
2100-2100 |
2100-2100 |
0/0 |
|
甲醇 |
华东 |
上海焦化 |
2150-2200 |
2150-2200 |
0/0 |
|
甲醇 |
华东 |
兖矿煤化 |
2100-2100 |
2100-2100 |
0/0 |
|
甲醇 |
华南 |
中海油建滔 |
2100-2150 |
2050-2080 |
-50/-70 |
|
甲醇 |
华中 |
昊华骏化 |
2000-2000 |
2000-2000 |
0/0 |
|
甲醇 |
华中 |
河南义马 |
2050-2050 |
2050-2050 |
0/0 |
|
甲醇 |
华中 |
平煤蓝天 |
2050-2050 |
2050-2050 |
0/0 |
|
甲醇 |
华中 |
濮阳龙宇化工 |
2050-2050 |
2050-2050 |
0/0 |
|
甲醇 |
西北 |
巴州东辰 |
1600-1600 |
1600-1600 |
0/0 |
|
甲醇 |
西北 |
长庆油田 |
1750-1750 |
1750-1750 |
0/0 |
|
甲醇 |
西北 |
甘肃刘化 |
3100-3200 |
3100-3200 |
0/0 |
|
甲醇 |
西北 |
格尔木 |
1630-1630 |
1630-1630 |
0/0 |
|
甲醇 |
西北 |
克拉玛依 |
1800-2200 |
1800-2200 |
0/0 |
|
甲醇 |
西北 |
神木化工 |
1750-1850 |
1750-1800 |
0/0 |
|
甲醇 |
西北 |
陕西渭河 |
3400-3400 |
3400-3400 |
0/0 |
|
甲醇 |
西北 |
陕西榆天化 |
1900-2000 |
1900-2000 |
0/0 |
|
甲醇 |
西北 |
新疆吐哈 |
1100-1450 |
1100-1450 |
0/0 |
|
甲醇 |
西南 |
四川川维 |
2400-2500 |
2400-2500 |
0/0 |
|
甲醇 |
西南 |
四川江油 |
1950-1950 |
1950-1950 |
0/0 |
|
甲醇 |
西南 |
四川泸天化 |
1850-1850 |
1850-1850 |
0/0 |
|
甲醇 |
西南 |
宜宾天科 |
2250-2280 |
2250-2280 |
0/0 |
|
甲醇 |
西南 |
云南云维集团 |
1950-2000 |
1950-2000 |
0/0 |
二、本周甲醇市场价格主要变化
国际市场价格变化: 本周欧洲和亚洲甲醇价格均有所上涨。而美国甲醇价格震荡。主要是受船舶到港延期影响。
国内市场变化: 中国国内甲醇市场行情本周上升。除了受暴雪天气的影响,货源流通不畅,另外,天然气,液化气价格也持续走高。同时原油,电子盘也反弹上涨。
三、市场评述
1.欧美亚地区
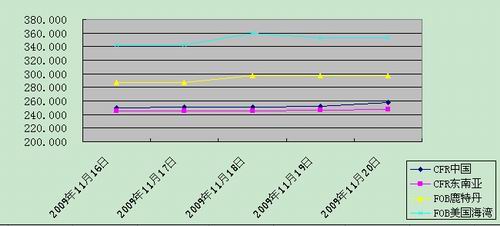
欧洲市场:
本周欧洲甲醇价格在周二闭市上涨8.3美元/吨。西北欧交易商表示,需求良好,但这只是相对于年初的疲软的需求水平而言。目前,欧洲市场没有收到亚洲甲醇生产装置的影响。但是,周一一交易商表示,亚洲供应的担忧可能导致欧洲市场的“稳定”向前发展。同时,还有交易商称“目前装置运行稳定,库存充裕,需求良好,那么欧洲的价格将会涨到哪里。”
美国市场:
本周美国甲醇价格在周二周三收盘出现震荡。主要是船舶延误,导致供应紧张,面对价格上涨,购买兴趣增强。但是周三闭市,价格又出现下跌,有些市场人士认为可能船货延迟进入休斯顿航道,这将增加更多的供应。另外,因需求尚可,目前市场人士积极询盘。有交易商称,部分人士认为后期12月走势趋缓,故多数人士年底前备货较为一般。
中国市场:
本周中国港CFR甲醇价格上涨。国内市场沿海地区价格上涨。而内陆地区价格平稳。但由于目前整体市场缺少有效需求,而国内甲醇产能在连续扩大后,市场供大于求的局面短期内难以改变,加之外盘甲醇走势比较低迷,低价进口甲醇压制国内市场。因此国内甲醇行情可能维持低迷。
东南亚市场:
本周CFR东南亚甲醇价格也上涨。当地甲醇供应紧张,因此价格受到支撑。货源紧缺主要是因为装置问题。马来西亚Petronas甲醇(Labuan)装置不可抗力可能延长到2010年中期,印尼Kaltim甲醇装置停车,导致低库存。因此,当地价格上涨。
2.国内市场
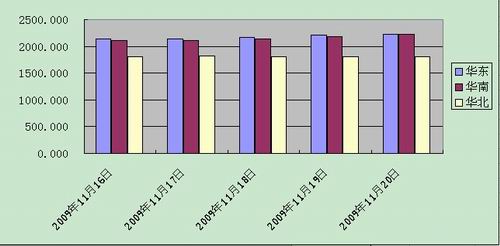
本周中国国内市场价格均上涨。除了受大雪影响,货源流通不畅外,国内天然气,液化气供应也出现紧张,价格上涨。目前,天然气制甲醇装置降负已明显。
华东地区: 周五,外盘上扬电子盘走高加之内地行情持续走高,华东港口甲醇市场气氛尚可,江苏港口贸易商出罐价格在2200元/吨,主流商谈2180-2200元/吨;天然气供应紧张,部分装置可能减产,内地货源运输至沿海市场受阻,进口甲醇货报价走高。
华南地区: 天然气供应紧张,部分装置可能减产,加之外盘上扬,电子盘走高,华南港口甲醇市场行情拉升,持货商惜售待涨,限量出货,目前出罐报价上涨至2220-2250元/吨,个别甚至报告至2300元/吨,另有部分商家封盘观望。目前实际出罐可商谈在2220-2240元/吨。珠海港另有个别批量成交在2200元/吨。
华北地区: 本周华北地区甲醇市场价格波动变化不大,主要是运输道路已开通,运输困难将得到缓解。目前,石家庄、邢台、定州企业甲醇成交价格在1970-2020元/吨;唐山地区主流价格在1950元/吨,库存地位,出货良好。邯郸地区主流价格在1980元/吨。
3.国内外装置动态:
国内装置:
1. 陕西咸阳天然气化工甲醇出厂报价涨至2020元/吨,其10万吨/年天然气制甲醇装置负荷因天然气受限日前降至5成。
2. 兰州蓝星化工20万吨/年天然气制甲醇装置运行稳定。其甲醇出厂报价稳定在1650元/吨。另据厂家表示由于天然气供应不足,不排除近期停车的可能。
3. 四川宜宾天科9万吨/年的甲醇装置于17日临时停车检修,企业初步计划将于下周三重启该装置。目前以销售库存为主,精醇出厂报价与前期持平在2200元/吨。
4. 因设备原因上海焦化3#45万吨/年甲醇装置负荷降低,该厂三套总计80万吨/年甲醇装置整体负荷降至40-50%,恢复时间未定。
5. 山东明水大化其50万吨/年甲醇装置日产量降至400吨左右,企业出货尚可。
6. 山东联盟其三套共计56万吨/年甲醇装置维持低负荷,仅一套20万吨/年单醇装置生产,日产量500多吨。目前甲醇出厂报价在2150元/吨,出货平稳。
7. 重庆35万吨/年甲醇装置受供气紧张的制约开工不足,厂家少有库存,自用为主,基本没有外销。
8. 重庆建滔化工45万吨/年甲醇装置开工约在8成左右。因当地甲醇装置整体开工低下,甲醇厂家库存不高,出货平稳。
9. 四川泸天化甲醇装置40万吨/年甲醇装置和四川江油甲醇厂10万吨/年的甲醇装置受天然气供应的影响仍在停车中,重启时间未定。
10. 河北旭阳焦化位于定州地区的共计两套总产24万吨/年甲醇装置日前产量已由原先的300余吨恢复至600余吨。另其位于邢台地区的20万吨/年甲醇装置日产量稳定在400余吨。其甲醇出厂报价与前期持平。
11. 山东鲁西总产35万吨/年的精醇装置于本周中(11月18日)临时停车检修,企业初步计划将于11月24日重启精醇装置。目前企业精醇以销售库存为主,出厂报价较昨调涨30元/吨至2080元/吨。
12. 毕节东华新能源新建22万吨/年的煤制单醇装置目前进展顺利,企业表示将于09年11月底投料试车。
13. 河北唐山中润煤化工10+10万吨/年焦炉气制甲醇装置日产量在600吨,目前企业出货平稳。唐山地区甲醇主流价格在1950元/吨。
14. 据悉,上海焦化一套35万吨的甲醇装置运行正常,产量在千吨左右,而位于上海吴泾年产45万吨的甲醇装置自昨日起计划进行为期一周的检修。
国外装置:
1. 过去两周,由于意外停车,Kaltim其73万吨/年甲醇装置产量下降1万吨。由于技术问题和电力供应,该工厂自10月28-30日关闭,11月7-9日再次关闭。
2. 中东供应日益增加,伊朗NPC其在Assaluyeh甲醇装置于上周重启后,负荷提升至60%。该两套170万吨/年甲醇厂,其中2#工厂因技术问题于10月23日关闭。然而,上周五该厂已重新启动,开工率逐渐增加。由于Mobin石化控制的在Assaluyeh核心设施运行,这些装置负荷难以提升到60%以上。
3. 日本三井化学公司日前表示,该公司当前正在与包括中国石化和新加坡政府在内的一些公司和机构谈判,计划新建一套以二氧化碳为原料生产甲醇的大型装置。Tanaka没有具体指明该装置的投资额和选址地点。但据该公司一位高级经理人员表示,该装置可能会选址新加坡或中国。
4. 马来西亚国家石油公司(Labuan)可能不得不延长其甲醇装置不可抗力的时间,直到2010年中期。消息人士表示,市场预测与当地政府谈判的水供应问题可能拖到明年年中。由于供水中断,8月10日,该公司宣布甲醇供应不可抗力。马来西亚国家石油公司经营66万吨/年1#甲醇装置及170万吨/年2#甲醇装置。由于天然气和水短缺,66万吨/年甲醇装置自7月最后一周停车检修。预计8月中旬重新启动,但11月16日仍没有重新启动。水资源短缺问题仍在持续。同时,其170万吨/年2#装置开工率约70%,开工不稳定。
4.船期报道:
本周无到港信息。
四、影响因素
利多因素:
1. 目前多数厂家减负荷限产
2. 供应紧张
3. 原油价格上涨
4. 暴雪天气阻碍货源流通,价格上涨
5. 天然气、液化气价格上涨
利空因素:
1. 下游开工率低
2. 多数贸易商观望
3. 市场需求有限
4. 醇醚市场产能过剩
5. 社会库存高
6. 下游需求恢复缓慢

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







