11 月份建材行业经济运行相对平稳,水泥和平板玻璃日均产量环比都有小幅的下降,两者的价格环比则出现不同程度的上涨,特别是平板玻璃价格再创新高。预计未来几个月,在投资增幅回落、天气转冷以及元旦春节假期的多种因素共同作用下,建材行业将步入淡季、产需增幅将放缓,对煤炭的需求增幅同步回落。另外,明年建材行业产能过剩局面依然严峻、淘汰落后产能任重道远,“十二五”水泥新思路或对水泥产能结构调整带来新局面。
一、11 月份建材行业经济运行情况分析
11 月份建材市场整体表现相对平稳,水泥日均产量环比略有下降,价格小幅上涨,平板玻璃日均产量环比出现回落,价格继续保持快速增长。水泥投资继续保持较快的增速。
(一)水泥和平板玻璃日均产量均出现小幅回落
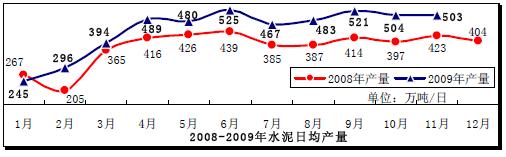
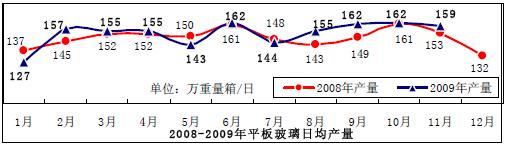
根据国家统计局数据,2009 年1-11 月份累计水泥产量14.93 亿吨,同比增长19%,其中11 月当月产量15096 万吨,同比增长18%,日均产量环比下降0.23%。2009 年1-11 月份平板玻璃产量5.17 亿重量箱,同比增长2.2%,其中11 月当月产量4782.78 万重量箱,同比增长6.4%,日均产量环比下降1.64%。
(二)水泥价格平稳上升,平板玻璃价格快速上涨
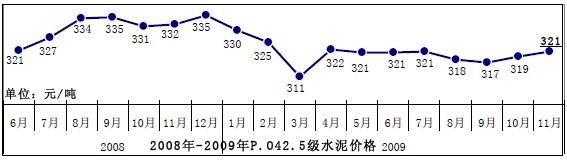
据中国建筑材料联合会统计,2009 年11 月份重点联系水泥企业42.5 级普通硅酸盐水泥平均价格为321.37 元/吨,环比增长2.34 元/吨,比去年同期下降10.51 元/吨,降幅为3.17%。
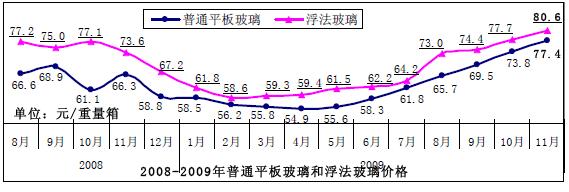
11 月份重点联系玻璃企业浮法玻璃平均价格平稳增长,为80.6 元/重量箱,环比增加2.91 元/重量箱,增幅为3.75%,比上年同期上涨7 元/重量箱,涨幅为9.51%;普通平板玻璃价格同步上升,11 月份平均价格为77.4 元/重量箱,环比增长3.61 元/重量箱,增幅4.89%,比上年同期上涨11.15 元/重量箱,增幅为16.83%。
(三)水泥投资高位增长,增速略有回落
1-11 月份水泥投资1505.6 亿元,同比增长59.8%,增速较上月略有下降。预计09 年全年水泥投资约1650-1700 亿元,投资额比08 年约增加600-650 亿元。
二、未来几个月建材行业经济运行预测
未来几个月,在投资增幅回落、天气因素以及元旦春节假期的多种因素共同作用下,建材行业将步入淡季、产需增幅将放缓。与此同时,明年建材行业产能过剩局面依然严峻、淘汰落后产能任重道远,“十二五”水泥新规划或对水泥产能结构调整带来新局面。
(一)投资增速出现回落,建材产需增长将放缓
1-11 月累计完成城镇固定资产投资同比增长32.1%,较上月回落1 个百分点,11 月当月房地产完成投资额同比增速为7.7%,较上月增速下降了近21 个百分点。另外水泥设备产量同比增速呈逐月下降趋势。11 月,水泥新开工投资同比下降8%,总投资计划同比下降33%。投资规模同比明显的回落,将成为影响建材产需增幅放缓的主要因素之一。
(二)水泥市场表现平稳,淡季特征逐步显现
进入12 月份,全国大部分地区水泥价格维持平稳。分区域看,随着天气逐渐转冷,东北、内蒙、西北部分地区水泥需求持续走低,水泥厂出货量持续收缩,水泥价格开始逐步向下调整。相比较而言,华东、华南、西南地区还将经历短暂的平稳期,但价格上升空间减小。加之元旦春节假期因素,未来几个月水泥行业将步入淡季,产量和价格很大可能向下调整。
(三)新一批水泥生产线投产,产能集中释放超预期,水泥行业将继续面临产能过剩压力
据不完全统计,自11 月下旬至12 月中旬至少有9 条生产线已竣工投产,新增水泥熟料产能约在1300 万吨左右。加上此前统计的已新增1.14 亿吨熟料产能,已经超过行业预测全年将新增1.2 亿吨的熟料产能预期,水泥行业面临的产能过剩压力有增无减。新增生产线分别是,甘肃陇南润基水泥2500t/d 生产线、福建清流红火水泥4500t/d 生产线、湖南益阳东方水泥5000t/d 项目、福建红火水泥有限公司4500t/d 新型干法熟料水泥生产线、宁夏
赛马2×2500t/d 水泥熟料生产线、湖南省郴州华新4500t/d 水泥项目、阿尔博波特兰(安庆)有限公司年产40 万吨熟料/白水泥生产线、河北基弘水泥2500t/d 熟料生产线、重庆金九水泥二期300 万吨项目。
三、影响建材市场长期发展的因素分析
(一)建材工业面临产能过剩,淘汰落后任务依然艰巨,国家拟出台更严厉措施据工信部统计此前的数据称,新型干法水泥熟料产量比例达到71.8%,水泥行业尚拥有5 亿吨落后产能有待淘汰。但另据业内的统计,目前国内的立窑熟料总产能共计2 亿吨以上,湿法窑等产能在3500 万吨左右,落后产能的总量实际上应该在3.1-3.2 亿吨。从这样的总量来看,未来3 年每年仍有1 亿吨的淘汰任务,相比近两年5000 万吨的淘汰量,淘汰任务依然艰巨。而平板玻璃深加工率不足30%,其中平板玻璃生产应该淘汰的产能仍然有7000 多万重量箱。
面对产能过剩的局面,国家拟出台进一步加强淘汰落后产能工作的通知,协调发改委、工信部、财政部、央行等诸多部门,以严厉措施,重点完成包括水泥等行业的落后产能淘汰任务。拟出台的重点举措包括:对产能过剩行业将坚持新增产能与淘汰落后产能“等量置换”或“减量置换”的原则;严禁向落后产能和严重过剩产能建设项目提供土地;抑制高消费、高排放产品市场需求,严格限制出口。淘汰落后产能目标完成情况将纳入地方政府绩效考核体系。
(二)“十二五”水泥行业发展思路转为适度发展新型干法水泥
据了解,正在起草水泥行业的“十二五”水泥产业政策报告考虑到政策的延续性,“十二五”期间水泥行业的发展思路将从“十一五”的“大力发展新型干法水泥”转向“适度发展”。 未来国家的产业政策将是一套“组合拳”,通过税收政策、财政优惠补贴,对新建及淘汰项目进行整体的产业引导。此外,以“等量淘汰”的思路新建产能的政策导向也将做出调整,工信部表示,水泥行业将重点支持上大压小、等量和减量置换落后能力,开展综合利用,推进节约生产、清洁生产等有利于节能减排的一些重大技术改造项目。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







