提 要:
2月份,尽管国内煤炭供求仍然处于冬季高峰时期,但是受春节长假和气候转暖影响,反映国内煤炭供求活跃程度的各项指标普遍下滑,电煤消费出现迅速衰减,市场动力煤的交易价格大幅下挫。炼焦煤市场月初价格上涨,月中后平稳运行。无烟煤市场2月份价格无明显波动,市场成交平淡。重点市场方面,2月份“晋北”以及“蒙西”等重点资源地区的煤炭出矿价格出现小幅回落 。
具体看,2月份国内煤炭市场运行的主要特点有:月度煤炭生产增幅减速;冬季煤炭供求的旺季特征逐渐消退,全国铁路煤炭发运量增速放缓;全国主要港口的煤炭发运量出现下降;沿海地区煤炭供求迅速疲软,相关地区或环节市场煤价格全面下挫;海上船舶煤炭运价维持下降走势;全国发电企业的电煤消耗大幅度萎缩、电煤库存出现显著回升;煤炭出口继续减少。
一、 煤炭产量同比增加。
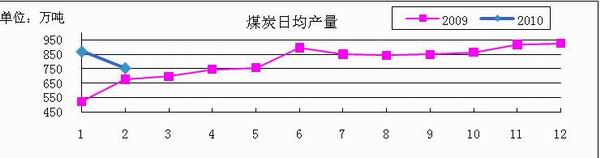
据快报统计,2月份,全国原煤产量完成21200万吨,同比增加1928万吨,增长10%,其中国有重点煤矿产量完成12144万吨,同比增加11345万吨,上升5.3%。1-2月份累计完成47568万吨,同比增加11510万吨,增长32%,其中国有重点煤矿累计产量完成26527万吨,同比增加3761万吨,上升16.5%。
2010年全国煤矿生产情况:
二、铁路煤炭运输完成情况
今年2月份,全国铁路货物发送量完成27900万吨,同比增加4136万吨、增长17.4%。1-2月,全国铁路货物发送量累计完成58336万吨,同比增加9111万吨、增长18.5%。
2月份,全国铁路煤炭发送量完成15651万吨,同比增加2564万吨,增长16.6%。其中电煤发送量完成11002万吨,同比增加3677万吨,增长50.2%。1-2月,全国铁路煤炭发送量累计完成32705万吨,同比增加5343万吨、增长19.5%。其中电煤发送量累计完成23445万吨,同比增加9494万吨、增长68.1%。
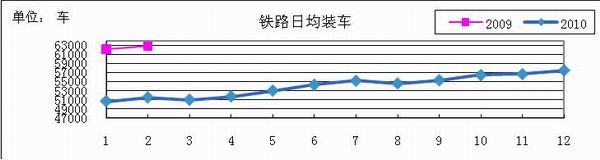
从煤炭装车变化趋势看,1-2月国家铁路煤炭日均装车分别完成62192车和62866车,累计日均完成62512车,较2009年日均装53952车增加8560车、增长15.9%。3月前7日,国铁煤炭装车日均完成60203车,较2月份下降4.2%。
从电煤装车趋势看,1-2月国家铁路电煤日均装车分别完成43680车和40409车,前两个月累计日均完成42128车,与2009年电煤日均装30792车相比,增加11336车、增长36.8%。3月前7日,国铁电煤装车日均完成37680车,较2月份下降6.8%。
主要煤运通道中,1-2月大秦线累计完成运量6467万吨,同比增加1708万吨、增长35.9%;候月线累计完成2862万吨,同比增加385万吨、增长15.5%。
2010年铁路日均装车情况:
三、 煤炭销售情况:
煤炭销量同比增加。据快报统计,2月份,全国煤炭销量完成20500万吨,同比增加2340万吨,增长12.8%,其中国有重点煤矿销量完成11146万吨,同比增加1119万吨,增长11.2%。1-2月份累计完成46316万吨,同比增加12092万吨,增长35%。
四、 煤炭库存情况:
煤炭库存增加。据快报统计,2月末,全国社会煤炭库存17778万吨,比上月末增加771万吨,增长4.5%。其中,煤炭企业库存3800万吨,比上月末减少338万吨;秦皇岛煤炭库存761万吨,比上月末增加202万吨,增长36%。
五、国际煤炭市场形势及煤炭进出口完成情况
2月,受中国集中抢运电煤、持续低温雨雪天气等多因素影响,国际煤炭价格走出了一波先抑后扬的行情。与此同时,传统的国际煤炭年度合同价格谈判进入关键时期,供需双方都正为即将开启的新财年煤炭合同进行激烈较量和博弈。
在亚太地区,由于我国春节前集中抢运电煤,使电煤库存明显上升,加之由于春节放假,煤炭消费量较上月有所下降,我国煤炭用户从国际煤炭市场购煤积极性有所减弱,从而带动澳大利亚煤炭现货价格在2月份前半月出现小幅下降。2月下旬以来,由于恶劣天气使澳大利亚DBCT、纽卡斯尔等港口煤炭装卸作业受到影响,滞留船只居高不下,煤炭出口一度下降, 因而煤炭价格又出现回升, 到
1、煤炭出口完成情况
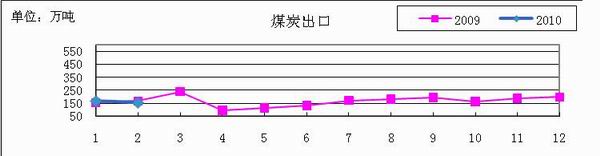
煤炭出口量继续减少。据来自四家煤炭出口公司的统计(参见附表),2月份全国煤炭出口仅完成155万吨,同比减少12万吨,下降了7.2%;环比减少12万吨,下降7.2%。
2010年煤炭出口情况:
附表: 2010年2月份全国及四家出口公司煤炭出口统计表(单位:万吨、%)
|
|
二月份 |
年度累计 | ||||||
|
本年度 |
去年同期 |
增减量 |
增减% |
本年度 |
去年同期 |
增减量 |
增减% | |
|
全国合计 |
155 |
167 |
-12 |
-7.2 |
321 |
322 |
-1 |
-0.3 |
|
中煤集团 |
38 |
33 |
5 |
15.2 |
82 |
63 |
19 |
30.2 |
|
神华集团 |
106 |
127 |
-21 |
-16.5 |
221 |
252 |
-31 |
-12.3 |
|
山煤集团 |
7.46 |
3.75 |
3.71 |
98.9 |
15.11 |
3.84 |
11 |
293.5 |
|
五矿集团 |
3.2 |
3.26 |
-0.06 |
-1.8 |
3.2 |
3.48 |
-0.28 |
-8.0 |
2、煤炭进口完成情况
1月份煤炭进口局面依然活跃,全月进口量完成1607.8万吨,同比增加1309.1万吨,增长438.3%,比上月减少30.7万吨,下降1.9%。其中无烟煤完成192.5万吨,炼焦煤完成475.8万吨,其他烟煤完成573.5万吨,其他煤种完成366万吨。
六、 电力行业生产及用煤情况
本月电力数据中“直供电厂”口径改为“全国重点发电企业”,地
区增级12个,达到30个省区,电厂个数达到423家,为全国火电装机的64%。
1、电力生产情况
2月份,全国发电量完成2659亿千瓦时,同比增长9.1%。其中,火电完成2323亿千瓦时,同比增长12.3%;水电完成247亿千瓦时,同比下降11.2%。
1-2月,全国发电量累计完成6229亿千瓦时,同比增长26.5%,其中火电完成5482亿千瓦时,同比增长31.8%,水电完成550亿千瓦时,同比下降5.0%。
2、电煤供耗存情况
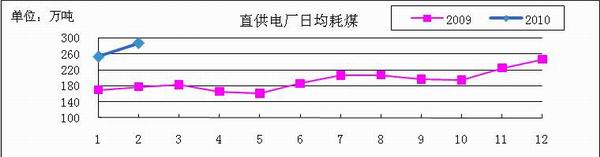
2月份,全国重点发电企业当月供煤8658万吨,同比增加2594万吨,增长42.8%;耗煤8061万吨,同比增加1187万吨,增长17.3%。
1-2月,全国重点发电企业累计供煤20208万吨,日均供煤342.5万吨,同比增长65.1%;耗煤19048万吨,日均耗煤322.9万吨,同比增长36.1%;库存4935万吨,同比增加323万吨,可耗用16天。
2010年直供电厂耗煤情况:
七、冶金行业生产及用煤情况
(据快报统计估算)2月全国累计产粗钢4591.03万吨,同比增加544.05万吨,增幅13.44%,1-2月全国累计产粗钢9460.42万吨,同比增加1261.44万吨,增幅15.39%;2月生铁4327.8万吨,同比增加369.45万吨,增幅9.33%,1-2月全国累计产生铁9047.05万吨,同比增加1032.82万吨,增幅12.89%;2月钢材5874.35万吨,同比增加918.38万吨,增幅18.53%,1-2月全国累计产钢材12303.08万吨,同比增加2207万吨,增幅21.86%;1-2月全国累计焦炭产量6230.94万吨, 同比增加1467.82万吨,增幅30.82%
2月平均日产粗钢163.97万吨,环比增加6.89万吨。而与去年同期相比,相当于日产增加19.43万吨。
冶金十四家重点钢厂1月份煤炭消耗922.84万吨,同比增加128.48万吨,增长16.17%,比上月增加34.25万吨, 增长3.85%。1月份,煤炭收入量为917.44万吨,同比增加111.96万吨, 增长13.9%;比上月增加60.79万吨, 增长7.1%。
至1月末,煤炭库存为483.85万吨,同比增加18.15万吨,比上月煤炭库存增加45.1万吨。其中,炼焦煤库存258.81万吨,同比增加21.07万吨;燃料煤库存157.31万吨,同比减少2.92万吨。
八、主要港口煤炭发运量同比增加,环比减少。
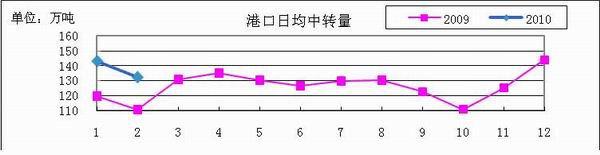
2月份,全国主要港口共发运煤炭3709万吨,同比增加615万吨,上升19.9%;港口煤炭总发运量比上月减少726万吨,下降16.4%。其中,内贸煤炭发运完成3559万吨,同比增加651.1万吨,上升22.4%,外贸煤炭发运完成150万吨,同比减少36万吨,下降19.4%。
至2月末, 全国主要港口存煤为1818万吨,比上月末增加425万吨。
2010年主要煤炭中转港口煤炭中转情况:
九、重点地区市场煤炭价格水平及其变化趋势。2月份重点地区市场动力煤价格变化的具体情况如下:
1、主要生产地区煤炭坑口价格小幅回落。2月份,受集散地区市场动力煤价格大幅度下挫的打击,各煤炭生产地区的动力煤价格普遍下滑,但是价格的降速和降幅显著低于秦皇岛、天津等重点煤炭集散地区。月末,大同地区发热量5800大卡/千克以上煤炭的“上站”价格降至610-620元/吨,比2010年1月末水平下降了30-40元/吨;发热量5500大卡/千克以上煤炭的“上站”价格降至590-600元/吨之间,也比2010年1月末水平下降了20-30元/吨。
2、重点集散地区市场动力煤交易价格大幅下挫。2月份,秦皇岛、天津等重点煤炭集散地区是市场动力煤价格降速和降幅最大的地区,月末,发热量5800大卡/千克市场动力煤在秦皇岛港的平仓价格降至740-750元/吨之间;发热量5500大卡/千克市场动力煤的港口平仓价格降至700-710元/吨之间;发热量5000大卡/千克市场动力煤的港口平仓价格降至600-610元/吨之间。
3、主要消费地区煤炭交易价格下滑。2月份,由于秦皇岛、天津等重点煤炭集散地区煤炭价格大幅度回调,加之海上煤炭运价持续下降,重点消费地区的市场动力煤采购成本随之减少,交易价格也保持下行。
2月底,发热量5500大卡/千克的优质动力煤,在宁波港的提货价格达到了760-770元/吨,比2010年1月末水平下降了100元/吨左右;在广州港动力煤的提货价格降至790-810元/吨之间,比2010年1月末下降了90-100元/吨。
4、国内海上煤炭运价继续下行。上海航运交易所发布的中国沿海(散货)运价指数显示,受春节期间煤炭购销活动减少、海上煤炭运力需求下降的影响,2月份国内海上煤炭运价仍然延续着下滑走势,各条航线的运价普遍走低。
2月下旬,秦皇岛至上海和宁波方向2-3万吨船舶的煤炭运价都已经回落到了36元/吨左右,比1月下旬水平下降了26元/吨左右;秦皇岛至广州方向4-5万吨船舶的煤炭运价也从1月下旬的79元/吨左右,下降到了60元/吨左右。
十、2月份国内煤炭供求的主要特点。分析认为,春节因素对2月份国内煤炭市场运行的影响十分明显,主要特点表现在以下几个方面:
1、国内电力生产和电煤消费减速。2月份的日均火电产量比1月份减少了18.9亿千瓦时,下降了18.5%,表明社会用电需求明显减少。
电力消费的减少直接导致电煤消费下降,据中能电力工业燃料公司统计,2月份全国发电企业的煤炭日耗水平由1月份的354.4万吨迅速衰减到了287.9万吨,日均减少66.5万吨,下降了18.8%。
电煤消耗的快速下降,直接推动了电煤库存可用天数的增加,缓和了此前紧张的电煤供求形势。
2、进口煤炭对国内煤炭市场的影响继续显现。据海关总署统计,1月份我国的煤炭进口数量继续保持在1607.8万吨的较高水平,这种状况有效地增加了沿海地区的煤炭供给,对当月以及2月份国内煤炭供求关系的转变起到了重要作用。
3、沿海地区的煤炭供求显著降温。多项指标显示,2月份沿海地区的煤炭供求已经率先降温。其一,据交通运输部统计,2月份全国主要港口完成内贸煤炭发运3558.9万吨,日均127.1万吨,分别比1月份日均水平减少了10.3万吨。这种趋势与同期全国铁路日均煤炭运量略有增长的形势恰好相反。
其二,据秦皇岛港务集团公司统计,
其三,上海航运交易所发布的中国沿海(散货)运价指数显示,反映沿海地区煤炭供求活跃程度的先导性指标的国内船舶运价在2月份继续下滑。
4、“买方市场”特征增强,重点集散地区市场煤炭价格大幅度回落。进入2010年2月以后,秦皇岛、天津、唐山港(包括京唐港和曹妃甸港)等沿海重点集散地区各主流品种市场动力煤的买方市场特征逐渐增强,交易价格出现加速下滑趋势。
到2月末,发热量5500大卡/千克、5000大卡/千克市场动力煤的平仓交货价格普遍比2010年1月末下降了100元/吨左右,只一个月的时间,主流市场动力煤价格的降幅就高达25%左右;上述主流市场动力煤价格2月末的价格水平与1月份的最高点相比,下降了120-130元/吨。
5、部分重点煤炭生产销售企业被迫采取降价措施。2月份,面对短期内不可逆转的市场煤炭供求疲软、价格下滑走势,部分重点煤炭生产企业被迫从2月中旬开始对市场煤炭采取了降价销售措施,部分主流市场煤炭的降价幅度为4-5%。
这是主要煤炭生产企业自2009年9月份开始多次上调市场煤炭销售价格之后的首次降价。
6、市场购销心态朝着不利于煤炭供求的方向转变。调查表明,市场购销心态朝着不利于煤炭供求的方向发展,“盼降”、“怕降”心理较为突出。一方面,由于市场煤炭的交易价格在2月份下降较快、跌幅较深,使得一些煤炭消费和经销企业产生了“盼降”心理,总是期待有更大幅度的回落;另一方面,由于几个重点煤炭生产企业在对市场煤炭进行价格调整时间点的选择上存在差异,甚至具有一定的随机性,使得部分煤炭消费和经销企业产生了“怕降”心理,总是担心自己买在重点煤炭生产企业下调销售价格之前的高点。
2月下旬,上述两种心态在秦皇岛、天津、唐山等重点煤炭集散地区表现得淋漓尽致,绝大多数市场煤的用户将煤炭采购时间推迟到了
十一、近期煤炭市场运行趋势及主要影响因素。
综合分析认为,未来一段时期,电力和煤炭消费的淡季特征会更加明显,而且随着水电恢复等其它不利因素的发展,国内市场动力煤供求将在较长一段时期内(3、4月份)保持弱势格局,市场动力煤价格继续下挫的概率较大。
但是,由于前期秦皇岛、天津等重点煤炭集散地区主流市场动力煤品种的交易价格已经出现了130-160元/吨的深幅度回落,正在使得一些有利因素对市场动力煤价格的支撑作用变得越来越强,未来一段时期市场动力煤价格下降的速度和下降的空间都将受到限制。
事实上,进入3月份之后,秦皇岛、天津等重点煤炭集散地区各种市场动力煤交易价格的下降态势已经明显放缓。
1、冬季电力和煤炭消费高峰渐行渐弱。此前对国内动力煤供求影响强烈的冬季寒潮低温天气已经不复存在,冬季电力和煤炭消费高峰正在渐行渐弱,这是大势所趋,再加上水电出力的逐渐恢复,火电及电煤消费将不可避免的进入低谷,煤炭供求疲软、价格下滑应该在情理之中。
需要认识到的一个问题是,刚刚走过来这个冬季出现的历史少见的、大范围的、极端性的寒潮低温天气是导致前期市场动力煤价格“超预期”大幅度上扬的最主要原因(2009年末,秦皇岛地区5500大卡市场动力煤的价格比7月份的低位水平上涨了260元/吨,其中仅12月份一个月就上涨了120元/吨),价格的上涨存在一些非常规、非理性因素的影响;也正因为如此,随着这一支撑因素迅速消失,市场动力煤价格也必然出现“超预期”的下滑(同样是秦皇岛地区5500大卡市场动力煤的交易价格,在2010年2月份一个月快速下降了100元/吨),这应该属于理性回归。
2、关注部分重点煤炭生产企业的销售和价格策略。3月初,已经有更多的重点煤炭生产企业对在秦皇岛、天津、唐山等主要集散地区销售的市场动力煤采取了降价销售措施,其中发热量5500大卡/千克和发热量5000大卡/千克市场动力煤的一次性降价幅度达到了8%以上。
但是,由于神华集团、中煤集团、同煤集团、伊泰集团等重点煤炭企业所占市场份额已经获得大幅度提高,主导沿海地区市场动力煤供求和价格的能力增强,因此,在此次大幅度下调市场动力煤销售价格之后的未来一两个月,上述集团的价格调整方式及其对市场动力煤销售价格水平的定位,将会对沿海地区市场动力煤价格形成有效支撑,沿海地区市场动力煤的价格走势将更多地取决于上述四大煤炭集团的决心和意志。
3、进口煤炭对国内市场煤炭供求和价格的冲击将减弱。近期国内、国际市场煤炭供求形势和价格,以及运输形势和价格发生了较大改变,这种变化已经使得进口煤炭的价格优势已经消失。
国内市场方面,当前市场动力煤价格比2009年末下降了15%左右,比1月份最高点下降了近20%;与此同时,秦皇岛至广州和上海、宁波方向的海上煤炭运费比2009年末下降了55%以上,比1月下旬下降了50%左右。
国际市场方面,当前现货动力煤价格比2009年末高出了12%左右,只比1月份最高点下降了5%左右;目前纽卡斯尔港至广州黄埔港的海上煤炭运费大约为22美元/吨,基本与2009年末持平。
4、大同、朔州等山西省北部和内蒙古自治区西部等主要产地煤炭价格将对市场动力煤价格产生支撑。春节过后,虽然秦皇岛、天津、唐山等主要煤炭集散地区市场动力煤价格持续大幅度下滑已经对大同、朔州等北部和内蒙古自治区西部等重点生产地区的煤炭出矿价格形成反压,促使其价格出现下降,但是下降幅度明显低于秦皇岛等集散地区,目前同质煤炭的“上站价格”(到达煤炭集运站的价格)已经与秦皇岛地区市场动力煤的销售价格形成“倒挂”,即现阶段进行煤炭发运已经开始“亏损”,这种状况将对近期市场动力煤价格产生支撑。
5、春节放假对电力和煤炭消费的抑制作用消失。其一,随着春节后工业企业的陆续复工、复产,预计全国电力消费将出现一定程度的增长,会带动煤炭消耗的增加;其二,除发电以外的一些煤炭消费企业(例如供热企业、水泥厂、陶瓷企业等等)在春节后复产前存在增加煤炭采购、补充煤炭库存的需求。(煤炭运销协会)

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







