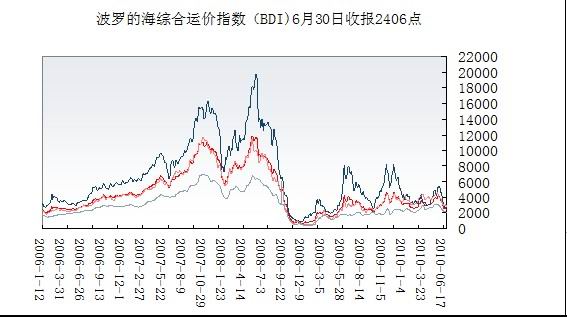
6月30日,波交所干散货综合运价指数(BDI)报收2406点, 较上月下降41%。其中海岬型船2711点,较上月下降48%;巴拿马型船2748点,较上月下降34.5%;大灵便型船2066点,较上月下降30.7%。
受中国矿砂需求大幅下降影响,6月份,国际干散货运输市场风云突变,5月份的反弹行情嘎然而止,取而代之是更猛烈的向下调整,7月9日已跌破2000点整数关口,为1902点,跌幅过半,重新跌回到09年4月较低水平,那时市场刚从金融危机中走出来,处于缓慢恢复之中。此轮下跌杀伤力巨大,下降程度依照船型由小向大扩大,其中与FFA交易密切相关的海岬型船日租金,7月9日已降到1.76万美元,下降幅度达70%,比灵便型还低7%,显示后市仍不被看好。
引发此轮大调整的主要原因是全球钢价普遍下降,矿石需求出现萎缩,特别是占海运量七成的中国市场更为明显,而且早有征兆。今年初来三大矿山依仗其垄断地位,不顾钢企成本,肆意提高矿石价格,酿成企业无法经营,导致矿砂需求直降,重演08年下半年干散货大萧条悲剧。据海关统计,上半年我国矿石进口均价为每吨111.5美元,上涨47%,而钢材价格几乎没有上涨,还有下降趋势,钢铁企业严重入不敷出,只能采取“限产保价”加以应对,据报道我国最大钢铁城市之一-唐山,其中小钢厂的开工率已经由以前的95%下降到了80%以下。随着减产企业逐步扩大,进口矿石需求大幅减少。据海关统计,我国进口铁矿石已连续三个月出现负增长,6月份更是下降到5000万吨以下,较09年历史高6455万吨,下降了27%。而矿石价格下降更快,已从今年近190美元/吨,下降到如今130美元,离三大矿山的第三季度协议价147美元/吨,相差甚远,其惜售心理严重。供需双方形成对峙局面,市场观望气息浓厚,影响矿石成交量。前期支撑巴拿马型和灵便型干散货船的煤炭、谷物,随着中国煤炭进口放缓、美洲的谷物运输结束以及印度进入雨季,也逐渐消退。而全球干散货运力增长并未止步,据克拉克森数据显示,截止6月中旬,今年全球干散货运力新增3127万载重吨,增长了6.9%,再加上近期堵港现象大为改善,运力开始释放,供需矛盾更加突出,运价急速下滑。
虽然运价下滑势头仍在延续,但降幅开始收窄,显示再下跌空间已经不大。短期内市场仍将维持弱势,难以形成像样的反弹。这是因为:首先当前正处钢材需求淡季,再加7月15日起,国家取消涵盖48种钢铁产品出口退税,政策超出市场预期,影响到钢材出口和矿石进口,均对海上运输产生较大负面影响。其次是无论是钢材还是矿石库存均处于历史较高水平,在需求不振前提下,去库存化仍需一定时间。所以即使有触底反弹行情,力度也不会太大。也许到今年第四季,钢材需求开始转入传统的旺季,矿石价格下降到钢厂能承受,去库存化比较明显,矿石需求才会上升,干散货海运市场随之回暖。
6月30日,与中国相关航线的铁矿石运价均出现大幅下降:巴西至中国22.3美元/吨,较上月下降39%;澳大利亚至中国8.7美元/吨,较上月下降39.1%。
夏季煤电不紧张,沿海运价陷入低迷
6月30日,上交所发布的沿海(散货)运价指数报收1255点,较上月下降23%,同比上涨24%。
“迎峰度夏”,港口内贸煤炭发运量已连续两个月创历史新高,但沿海运输市场运价阴跌不止,6月份,沿海(散货)运价指数降幅还较上月扩大了15个百分点,降幅明显扩大。市场运价已远低于长协价,特别是华东地区运价重新返回到今年3月反弹前水平,跌进了成本线以下。
运量上升,运价下降,探究原因主要原因是运力供需失衡以及市场预期改变所致。由于今年南方雨水特别丰富,高温天气少于往年,火力发电没有出现大幅增长。前两月大幅增长煤炭运量并没有被需求消化,而直接转入接卸港或电厂库存。6月底,华东电网、南方电网库存平均可用天数分别为18天、19天,处于正常水平,秦皇岛煤价也略有回落,电煤运销总体平稳,没有发生电煤紧张局面。再加上国家发改委近期要求煤炭企业维持煤炭价格稳定,不得违反年度合同价格乱涨价,并限期纠正。国家遏制煤炭价格过快上涨、严肃年度合同的决心,以及当前煤炭运行总体平稳,让电厂对下半年稳定煤炭价格有了信心,对煤炭需求预期有了改变,先前高涨的派船积极性开始退化。其次是当前国际干散货运输市场极其低迷,并已影响到国内市场。
但最根本原因还是运力过剩。近两个月沿海煤炭运量连创新高,理应带动运价上涨,但市场却出现量增价跌的反向走势,其根本原因除运力过剩外,没有更好的注解,同时也充分证明去年底和4月份由煤炭涨价预期引发的运价快速上涨,一定程度上掩盖了沿海运力过剩的主要矛盾,如今由于市场对煤炭需求预期改变而暴露无遗。6月30日,上交所发布的煤炭运价指数1362点,较上月下降25.5%。其中;秦皇岛到广州、上海煤炭运价分别为60元/吨,35元/吨,分别较上月下降20%和35.2%。
我国铁矿石进口量连续三个月出现负增长,6月份,更是跌到5000万吨以下,再创年内新低。但由于二程矿船运价长协合同居多,运价下降不甚明显。6月30日,交所发布的金属矿石运价指数报收1155点,较上月下降4.3 %。
由于玉米市场行情萎缩,南方港口库存趋于饱和,市场观望气氛浓厚,成交清淡,运价大幅下调。6月30日,上交所发布的粮食运价指数报收1188点,较上月下降21.5.8%。
进入7月,南方气温依旧较往年偏低,雨水充沛,水电出力较大,火力发电没有出现超正常增长,煤炭需求平稳,而当前沿海运价经过连续下跌,已处于成本线以下,再下跌已没有太大空间,如果后续气温能进入正常盛夏,将拉动煤炭需求,市场存在反弹要求。但由于当前市场处于弱市,信心恢复需要时间,对反弹高度大不能寄于太大希望观。
来源:秦皇岛网站

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







