国内知名钢铁现货交易平台——西本新干线监测的数据显示,上周(7月19日—7月23日),西本——钢材指数反弹至3800一线,一周上涨140点,期间高点突破3800点至3820一线。在此期间,国内主要建筑钢材市场价格全面反弹,具体来说,截止7月23日,华东区域上海市场螺纹钢代表品种规格价格报在3750元/吨附近,一周涨幅约为150元/吨;华南区域广州市场螺纹钢代表品种规格价格报在4200元/吨一线,一周涨幅约为230元/吨;华北区域北京市场螺纹钢代表品种规格价格收在4120元/吨一线,一周涨幅约为200元/吨;西南成都市场螺纹钢代表品种规格价格收在4220元/吨一线,一周涨幅约为260元/吨;华中武汉市场螺纹钢代表品种规格价格收在4060元/吨,一周涨幅约为190元/吨。
全面地、大幅度地钢价反弹,虽然期间伴随着许多的不确定因素,虽然很明显时间是处在真实消费的淡季,但是此番反弹还是能让人揣摩出一些东西。具体讨论之前,首先还是一起进入本期库存数据分析。
一、螺纹钢库存总量分析
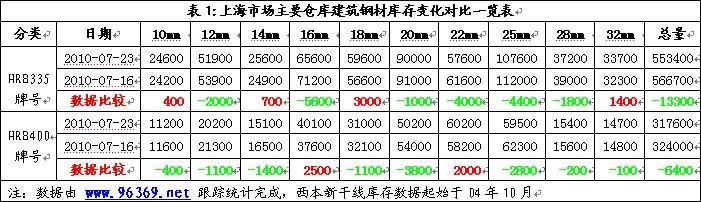
西本新干线钢铁现货交易平台监测的数据显示,2010年7月23日,上海市场主要仓库HRB335牌号10-32mm螺纹钢库存总量为553400吨,同口径统计范围数据较7月16日减仓13300吨,减仓幅度2.35%;同期,主要仓库HRB400牌号10-32mm螺纹钢库存总量为317600吨,同口径统计范围数据较7月16日减仓6400吨,减仓幅度1.98%。综合数据,本期沪上螺纹钢总体减仓19700吨,总体减仓幅度为2.21%。
二、分规格库存量分析
从具体规格结构来看(如下表)(单位:吨)
三、分产地类别存量分析
另从综合产地结构方面看,截至2010年7月23日,上海市场螺纹钢资源库存量主导产地前十二位排名如下:
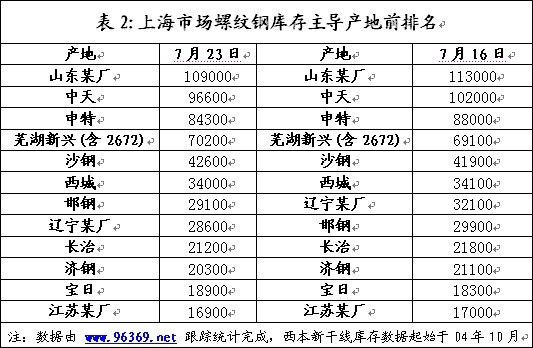
从钢铁现货交易平台——西本新干线监测的产地数据来看,本期库存数据中总量超过万吨的产地数量22家,超万吨产地库存累计698,900吨,较上期减仓约21,100吨(上期22家过万吨产地累计720,000吨),另有15个产地资源库存量超过5,000吨,累计99,000吨(上期14家产地累计98,000吨)。对比来看,本期库存数据中超过5,000吨的产地数量37个,总库存量797,900吨(上期36家过5000吨产地累计库存量814,000吨)。
上述统计范围中,属于华东本地资源库存量约为49万吨(上期数据为50.7万吨),来自东北、华北区域产地的资源库存量约为10.5万吨(上期数据为9.8万吨),来自山东区域产地资源库存量约为15.4万吨(上期数据为16万吨)。
综合数据显示,本期螺纹钢库存量出现了较大幅度的减仓,分主产地区域来看,华东本区域钢厂,以及山东区域钢厂资源本期呈现减仓态势,而华北、东北区域钢厂资源本期由减转增。另据西本新干线钢铁现货交易平台统计数据显示,沪市螺纹钢总体产地数量略增加至92家(上期数据为90家)。
四、总结分析
西本新干线综合库存监测数据显示:沪市螺纹钢库存量增仓至871,000吨,盘螺库存量约为65,000吨,线材库存量约为175,000吨。综合来看,本期沪市建筑钢材库存总规模略超过111万吨,沪市主要建筑钢材库存量本期转为减少。
钢价经历此番价格大幅度反弹的同时,我们观察到各种现象和数据,通过这些现象和数据,我们一起探究一下时下市场所处的环境。
首先,从库存和销量数据来看,上海本区域市场体现出较为明显的减压。从现货交易平台——西本新干线监控到的上述库存数据、以及摘选的本地终端用户采购量数据来看,一方面是久违的较大幅度减仓,另一方面是采购量有较为明显的放大迹象。
其次,从心态来看,到目前为止,市场各方还能用冷静和克制来形容。几个细节能够说明问题,一是部分钢厂没有选择跟涨,而是选择了前期出厂价格基础上的观望,华东区域钢厂大多选择如此;二是流通商大多没有选择跟进抄底,观望者众,而且即便是抄底之人,也是滚动操作,借机销售前期资源,新采购相对低成本资源留下,没有一味囤积,所以类似“封盘”之说面对库存的现实变化,有不攻自破的味道。
其实,此时困扰大家的问题基本类同:减仓能否持续下去?能够持续多久?价格是否就此结束上涨,转而掉头向下。
从贸易商角度而言,期待上涨的心理是可以理解的,因为即便是快速上扬了近200元的钢价,许多人的持仓成本与实际售价仍然是倒挂的,因而没有形成所谓获利了结的推力。从钢厂来说,上调价格可以理解为恢复性上涨,他们期盼减少亏损。
就现有格局来看,真正能称之为利好的因素,就是真实终端需求能够释放,除此以外,概莫能长助钢价反弹;而在短期内,也尚无能够击穿前期钢价“抗跌”的利空因素,因而钢价即便上扬受挫,短期选择大幅下调的可能性也不大。
而在更长一点的未来而言,我们看到国内产能问题、现有库存积压问题会继续叠加,供给单方而言是继续的加码上行,而在需求一方,无论是基础设施建设、房地产项目、抑或是所谓的“保障性住房”方面,都不会释放出足够的利好上行推力。鉴于此,无论作为现有库存持有方,抑或是产能的拥有方,阶段性的拉涨提振仍将会出现。
标题所言“钢价或有继续反弹冲动”,并不是说短期内原来的矛盾都消失了,矛盾依旧,真正的主动权都在“政策调控控制之下”,重点关注“银根”及与之关系密切的“终端需求”走向,灵活调整策略,面对一切钢价“诱动”言行、举止,建议多观察几分钟,谨慎对待,或将是度过煎熬期的法宝。
来源:西本新干线

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







