
但这并不是现状的全部,在需求增速放缓的同时,新一轮的水泥投资仍然方兴 未艾,尽管落后产能的淘汰为新型干法水泥的增长腾出了空间,尽管需求还是在增长,1~8月份水泥投资同比增长68%的高速度(见表2)是否会造成未来供求关系的失衡也多少使人产生一些忧虑。
水泥作为难以周转的区域性大宗原材料产品,不同的地区生产和经营条件有着显著的特异性,供需关系及其变化更是如此。因此,解析地区的水泥运营状态不仅对地区水泥的发展具有参考价值而且也有助于水泥工业全局的发展分析。
山东、江苏、河南、浙江、河北、广东、四川几个产量大省1~8月份水泥产量依次占全国各省区的前位(见表3),产量合计占全国的52.0%,利润总额占全国的56.9%。在需求增速放缓、特别是山东、浙江、广东产量出现负增长的情况下,这些地区水泥工业主要经济指标,如销售收入、利润总额、吨水泥利润等比去年同期都不同程度地有较大增长,奠定了全国利润总额同比增长58.0%、吨利润同比增长42.8%的大势。

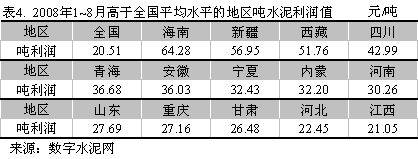
去年1~8月吨水泥利润超过当时全国平均值14.37元的地区有11个省区,而今年同期吨水泥利润超过该值的有21个省(市)区。今年1~8月吨水泥利润全国平均值也越升至20.51元,超过平均值的地区达到14个省(市)区(见表4)。因此,虽然总体上需求形势仍不容乐观,但企业的盈利水平却超出预期。
1~8月出现亏损的两个省分别是山西和云南,其中山西省已多年处于亏损状态,是全国水泥工业效益最差的省份,其原因是多方面的。今年5月14日,数字水泥网曾发表王宁《山西水泥市场 亟待唤醒》的署名文章,对山西水泥工业的现状和未来此进行了分析,读者不妨略作回顾。
而云南省曾是2006年全国水泥工业效益最好的六个省份之一,但是由于对水泥过度的投资使市场受到了重创。笔者一年前在《云南省水泥利润缘何大幅下降》(中国建材报2007.7.30第1版)一文中曾指出,“一方面是地区固定资产投资的迅速回落,一方面是水泥固定资产投资的大幅增长,这对于云南水泥工业的发展是一个十分不利的信号。如果任其发展下去,有可能使效益进一步下滑,甚至重蹈亏损的覆辙。”一年多以来,虽然云南在淘汰落后产能方面取得了很大进展,但供需的矛盾仍然迫使云南水泥从效益名列前茅沦落为当前的亏损。
分析2008年1~8月份各地区水泥工业运行的经济指标,吉林、福建、陕西等地区的情况也值得关注。这三个省都是2007年水泥工业经济效益增长较快、被认为具有成长性水泥市场的地区,但是今年1~8月份,部分指标的变化却非同寻常,如吉林省水泥毛利率略有增长但利润总额、销售利润率和吨水泥利润与去年同期相比均下降40%以上;福建省毛利率同比下降22%、利润总额下降近50%、销售利润率和吨水泥利润大幅下降70%以上;陕西省毛利率同比增长25%、但销售利润率和吨水泥利润却都下降了40%以上。
以上情况可以看出,不同地区的情况不一,指标表现的异常也各有特点,应从供需、成本、三项费用、价格和管理等多方面寻找原因,及时采取应对措施,并密切注意今后的发展趋势。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







