近年来,全球矿产和金属行业并购活动迅速升温。自2003年以来,全球特别是新兴市场持续增长的消费需求导致供不应求的格局,引发了产品价格的高涨且持续处于高位。与此同时,成本上升幅度远远不及价格的上升造成行业持续的高景气度,矿业类公司盈利非常丰厚,带来了庞大的现金流。另一方面,相较于自有矿山的勘探与开发,收购已成熟经营的矿企更加具有经济价值和时效性。全球矿产和金属行业的并购和整合,给市场带来的直接后果就是行业集中度进一步提高,企业定价权增强。并购浪潮的兴起说明了全球矿业金属资源的紧缺,价格的支撑将更为强劲。
自2005年底以来,全球矿业类并购额超过100亿美元的并购案就超过了5起。如表1所示。
表1 近几年全球主要矿业公司并购案
|
时间 |
并购方(买方) |
被并购方/产品 |
并购金额(亿美元) |
|
2005年1季度 |
BHP Billiton |
WMC Resource/镍 |
73 |
|
2005年4季度 |
Barrick Gold |
Placer Dome/黄金 |
104 |
|
2005年4季度 |
Inco |
Falconbridge/镍 |
106.4 |
|
2006年4季度 |
CVRD |
Inco/镍 |
158 |
|
2006年4季度 |
FCX |
Phelps Dodge/铜 |
259 |
|
2007年3季度 |
Rio Tinto |
Alcan/铝 |
381 |
一、2007年全球矿产和金属业并购概况
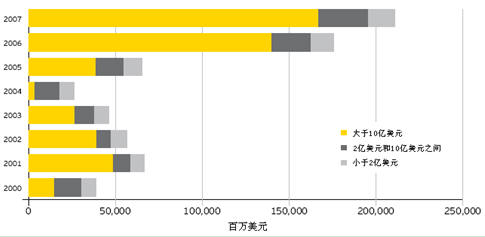
2007年,全球矿产和金属业领域并购总金额达2108亿美元,比2000年的387亿美元增长444%,其中36个并购交易额超过10亿美元;并购交易的平均交易额为2.34亿美元,比2000年的9900万美元增长136%;并购交易数量从2000年的392增加到2007年的903,增长130%。
表2 矿产和金属业并购交易数量和金额
|
年度 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
|
数量 |
392 |
380 |
475 |
475 |
596 |
564 |
701 |
903 |
|
金额(百万美元) |
38,747 |
66,745 |
56,347 |
46,182 |
26,350 |
65,430 |
175,713 |
210,848 |
|
平均并购金额(百万美元) |
99 |
176 |
119 |
97 |
44 |
116 |
251 |
234 |
图1矿产和金属业并购金额
○并购交易额小于2亿美元
2007年,交易额小于2亿美元的有803个,总计155亿美元。并购目标国家(被收购方企业所在国家,下同)中,澳大利亚占交易数量的33%,共263个,交易额为33亿美元;其次是加拿大,共167个,占21%,交易额为24亿美元;美国83个,占10%,交易额22亿美元。并购国家(收购方即买方企业所在国家,下同)中,加拿大234个,占29%,交易额34亿美元;其次是澳大利亚,221个,占28%,交易额24亿美元;美国占10%,交易额29亿美元。
○并购交易额在2亿~10亿美元之间
2007年,交易额在2亿美元和10亿美元之间的并购有64个,总计287亿美元。并购目标国家主要有澳大利亚、美国和加拿大,其中,澳大利亚占交易数量的24%,共16个,交易额64亿美元;美国14个,占21%,交易额62亿美元;加拿大11个,占17%,交易额58亿美元。并购国家中,美国、澳大利亚和加拿大仍然占据前三位,其中,美国13个,占19%,交易额54亿美元;其次是澳大利亚,12个,占18%,交易额44亿美元;加拿大10个,占16%,交易额52亿美元。
○巨额并购(交易额大于10亿美元,下同)
2007年,交易额大于10亿美元的并购有36个,总计1666亿美元。并购目标国家中,加拿大占交易数量的35%,共13个,交易额720亿美元;其次是美国,共12个,占32%,交易额548亿美元。并购国家中,加拿大占交易数量的25%,共10个,交易额281亿美元;美国和英国虽然在数量上不及加拿大,分别为8个(占20%)和4个(占11%),但交易额较大,分别为329亿美元和642亿美元(包括2007年最大的并购案:RioTinto以439亿美元收购Alcan)。
图2 2007年小于2亿美元的交易中并购目标国家或地区数量比例
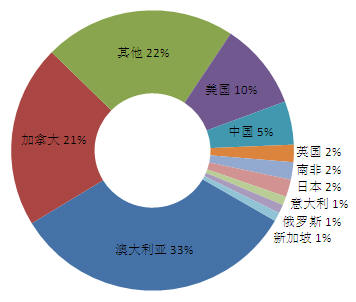
图3 2007年2亿~10亿美元的交易中并购目标国家或地区数量比例
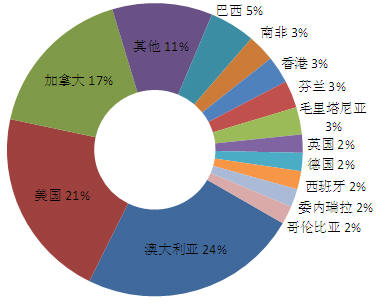
图4 2007年大于10亿美元的交易中并购目标国家或地区数量比例
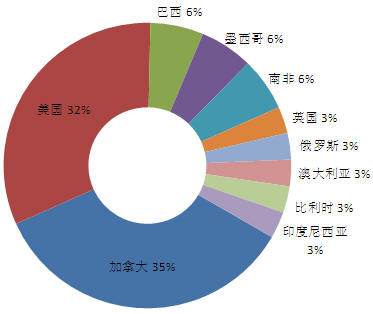
图5 2007年小于2亿美元的交易中并购国家或地区数量比例
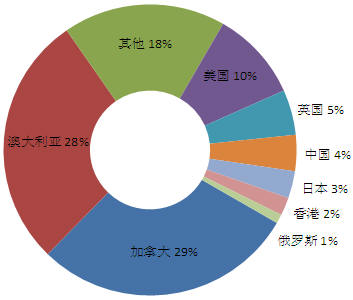
图6 2007年2亿~10亿美元的交易中并购国家或地区数量比例
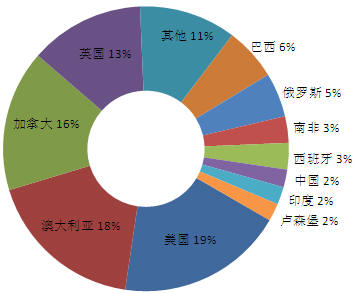
图7 2007年大于10亿美元的交易中并购国家或地区数量比例
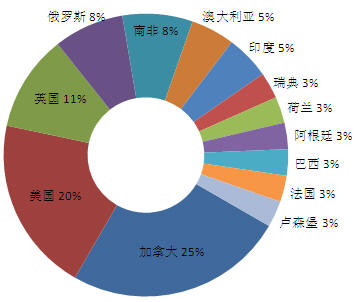
图8 各地区并购交易数量
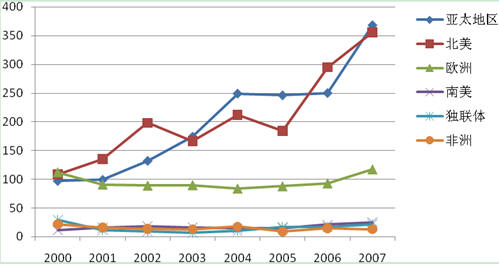
从并购数量上看,2000年到2007年间亚太地区增长最快,从97个增加到368个,增长率为279%;其次是北美,从108个增加到356个,增长率为230%。
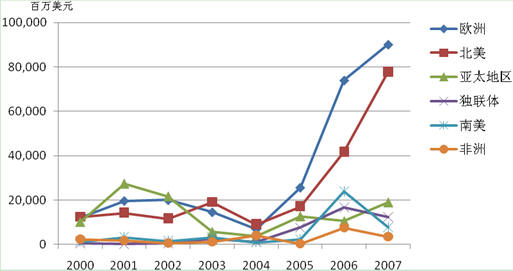
从并购交易额看,2000年到2007年间独联体增长最快,从4.28亿美元增加到123.48亿美元,增长率为2783%;其次是欧洲,从118亿美元增加到901亿美元,增长率为662%。
图9各地区并购交易额
全球的矿产和金属业并购活动在频率和价值上都有所增长。如果不计交易额超过10亿美元的巨额并购,2007年,北美并购交易额列首位,达167.7亿美元,比2000年增加159%;而在2006年,几乎比2005年增长一倍(从78.7亿美元增加到145.6亿美元)。亚太地区从2004年开始持续增长,2007年比2006年增加52%。这是由于中国和印度并购活动开始增加,澳大利亚国内的并购活动也比较活跃。
欧洲并购活动的增长比较缓和。2007年比2006年增长38%,中型并购较多,如AngloAmerican以6.48亿美元收购FoxleighCoalMine,GemDiamonds以2.77亿美元收购KimberlyDiamonds,以及安赛乐-米塔尔对几个钢厂(GruppoIndustrialAlfonso和GruppoCelsa)的收购等。
独联体在2004年到2006年间并购交易额增长很快,但2007年有所下降。大部分早期并购源于俄罗斯的大企业吞并小企业,而大多数企业结构调整发生在2007年以前。
图10各地区并购交易额(不包括巨额并购)
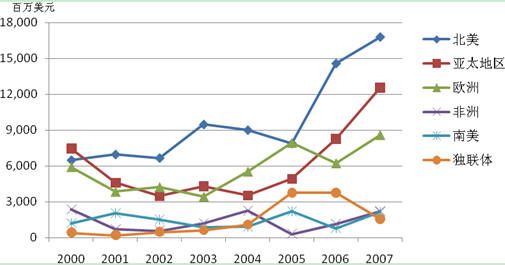
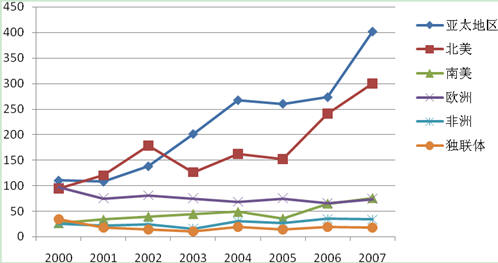
表8和图11显示了各地区被并购交易数量情况。亚太地区的被并购数目增长很快,2000年到2007年间增长265%。在所有903个并购交易中,亚太地区被并购数达401个,占44%;北美300个,占33%。
图11并购目标地区并购交易数量
大型矿业公司相互竞争力图控制全球的低成本生产,并购交易中高于市场价格的溢价也很明显。如Xstrata支付28%的溢价收购Jubilee,而RioTinto则以比市场价格高66%的价格收购了Alcan。背后的一个重要原因是交易过程中相关价格的变动。明显的例子是Xstrata收购Falconbridge,从开始的52.50加元/股上涨到63.25加元/股的最终成交价格,这20%的涨幅很大程度上是因为其间镍的价格上涨了22%。当然,除此以外还有其他一些原因。矿业公司间竞争激烈,如Xstrata击败Inco以182亿美元收购了Falconbridge,Vale则击败TeckCominco成功收购Inco,RioTinto战胜竞购对手Alcoa收购了Alcan。这些交易中,并购方都支付了溢价以确保收购的成功。这些溢价是否合适或正确,需要时间来证明,但至少从目前的迹象来看,其效应是正面的。
二、矿产和金属业并购动力
全球性趋势诸如商品价格高企、资源安全保障、规模经济和新兴经济体日益增长的需求等因素成为地区或跨国并购活动的动力。
○全球性资源需求的增长
亚洲是快速增长的经济体,但资源方面却不能自给自足。特别是中国,是全球矿产原材料的最大消费者,而这一地位在未来一段时间内仍将保持。
2007年,中国需要足够多的铁矿石来制造钢铁,为1900万城市移民建造高层公寓,生产850万辆汽车,完成17个主要城市的机场建设,建成数万公里的铁路、隧道、桥梁和公路。随着中国的工业化进程进一步深入,中国的消费仍将持续增长。这无疑会给全球资源造成竞争的态势,增大压力,最终带动商品价格。同时,也会导致资源并购的竞争更为激烈。
印度也是如此。印度刚刚进入工业化初级阶段,落后中国大概10~15年。中国、印度、巴西和印度尼西亚总共有30亿人口,当这几个国家人均GDP都有所提高时,乘数效应会使金属需求大大增加。
○资源安全保障
因为资源安全是自持循环,它带动了竞争,也带动了价格。并购被证明是确保资源安全的有效途径。资源安全性脆弱的国家,如中国、日本和印度,正积极地在发展中地区如非洲、拉丁美洲,最近在澳大利亚和北美等地寻求矿产。
自2005年以来,中国企业在非洲的矿产投资超过80亿美元,印度、日本、韩国、俄罗斯和东欧国家的投资也大体相似。2000年到2007年间,金砖四国(巴西、俄罗斯、印度和中国)的矿产交易增长超过1200%。
由于全球金属和矿产的大部分供应都为自由民主国家的公共企业所控制,从理论上说在一个合理的价位就能收购其资产。很多国家的企业开始认真审视并购所能带来的战略优势及其产生的价值。
○商品价格高企
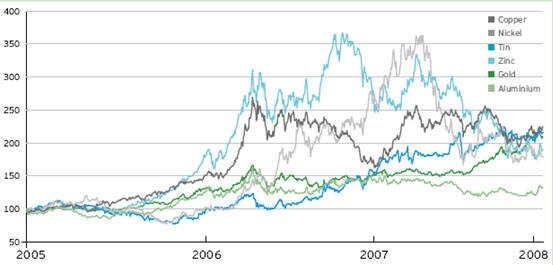
矿产和金属业产品创纪录的价格成为市场的驱动力。在持续的低价过后,现行金属价格回归到可持续价格水平。价格高企的原因有如下几点:对金属和矿物的持续强烈的需求,特别是来自新兴经济体的需求,其增长的潜力仍然巨大;由于设备、基建、劳动力、投资等的短缺,以及限制性法规和增加产能所需的长时间等因素,造成供给不足。
尽管受到限制,2003年到2007年间,全球性的生产仍然有所增长。据澳大利亚农业与资源经济局(ABARE)统计,铝产量增长35%,煤炭增长32%,基本金属增长8%,金减少2%。
图12金属商品现货价格走势
○规模经济和市场营销力量的增强
越来越大的竞争压力迫使企业做出并购交易或者创造价值的选择,吃掉别人或者被别人吃掉。未来可能中端企业被并购,而资源领域仅有几个大型企业组成。在最近五年里很多并购都导致世界排名第一或第二的制造商的出现。如表9所示。
表9并购造成生产集中
|
时间 |
并购事件 |
|
2003.6 |
Xstrata并购MIM成为最大的锌制造商 |
|
2005.6 |
BHP Billiton并购WMC成为第二大镍制造商 |
|
2006.3 |
Barrick并购Placer Dome继续保持为最大的金制造商 |
|
2006.11 |
Goldcorp并购Glamis成为第三大金制造商 |
|
2006.11 |
Vale并购Inco成为第二大镍制造商 |
|
2007.3 |
RUSAL与Sual&Glencore Aluminum合并成为最大的铝制造商 |
|
2007.3 |
Freeport-McMoRan Copper&Gold并购Phelps Dodge成为最大的铜制造商 |
|
2007.8 |
Norilsk并购LionOre继续保持为最大的镍制造商 |
|
2007.11 |
Rio Tinto并购Alcan成为最大的铝制造商 |
|
2008.2 |
Xstrata并购Jubilee成为第二大镍制造商 |
如今新发现的大型矿山资源越来越少,且资源质量、金属品位下滑,矿山的建设费用大幅增加,且许多矿用设备的交付周期大大延长,而并购的不确定性远远小于矿山的直接开发。因此,相较于风险较大的自有矿山勘探与开发,收购已成熟经营的矿山企业对公司来说更加具有经济价值与时效性。
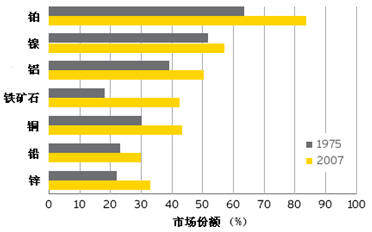
在成本提高的大环境下,并购或合并可以帮助企业达到更大的规模经济,生产更为集中,产生市场营销能力更强的大型企业。最显著的例子是铁矿石,超过40%的产量为前五家企业所控制,而1975年这个比例还不到20%。如果BHPBilliton成功收购RioTinto,将会控制全球铁矿石海运贸易量的70%以上。尽管商品价格取决于基本的供需关系法则,但集中程度高的垄断仍然会导致高价位。
图13全球矿产金属业集中度----前五家制造商
○私募股权的大量参与
历史上在资源领域,传统的私募股权并不活跃,但现在可以看到由私募基金、贸易投资公司及间接由国有企业支持的交易数量在不断增加。
使矿业对私募股权产生吸引力的因素主要有:矿产品供不应求,可能导致价格上升;高价格为矿业公司创造出可预知的和安全的现金流;企业合并及管理改善,可以造成价格控制等。所有这些导致私募股权在矿业投资上能够得到比以前大得多的预期回报。
○主权财富基金的出现
前20家主权财富基金(SWF)估计超过3万亿美元,并开始在矿业金属领域占有一席之地。最为显著的例子是今年中铝联合Alcoa收购RioTinto9%的股份。在注重资源安全的时代,很可能会有更多的主权财富基金出现在此领域。
○分散风险
随着风险的增大,风险管理战略需求也有所增加。企业在并购和资产剥离时也把这个因素考虑进去。例如,Vale的绝大部分铁矿石资产在巴西,通过并购,在北美、非洲和澳大利亚拥有了镍、煤、铝和铜产业,从而有效地分散了经营风险。Vale在巴西国内的铁矿石业务扩张受到竞争的限制,而海外扩张是其实现成为全球性多元矿业公司目标的重要一环。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







