|
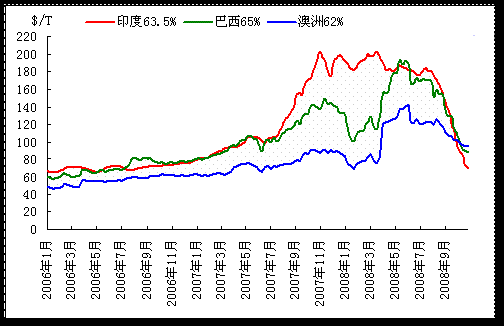
2008年世界金融危机席卷全球,中国宏观政策转向,原油,矿石等大宗商品价格大起大落,令未来中国经济走向不确定性增加,回顾2008年,展望2009年,中国钢铁等实体经济行业预期不明,铁矿石市场预期同样如同雾里看花,正在进行的2009年度铁矿石价格谈判形势则更为波云诡谲,各方对09年预期分歧也是最为混沌的一年。 08年铁矿石价格非理性的上涨和下跌 2008年,中国铁矿石市场经历了如同中国证券市场一样的大起大落,从07年8月至08年1月的4个月中,中国进口现货铁矿石价格上涨了80%-90%,而在北京奥运会结束后,又雪崩式下跌,其过程更为短暂,前后不到3个月时间,跌幅就达到60-65%,回顾过这样山车式的行情,即有非理性的上涨,也有非理性的下跌。 2008年铁矿石价格谈判期间,中国和世界钢材价格,国际铁矿石海运费均处于历史最高水平,2008年国际铁矿石价格获得了出人意料的涨幅,而澳大利亚矿山公司更是得到了海运费补偿,澳洲粉矿离岸价格较巴西矿额外上涨14.88%。而此时美国次贷危机尚未引起金融风暴,世界经济走软的迹象也不明显,业内普遍乐观的预测中国08年GDP增长仍将保持10%增长,原材料价格仍会保持高位运行,09年长期合同仍会上涨。 中国进口澳洲/巴西/印度铁矿石到岸价格(CIF):
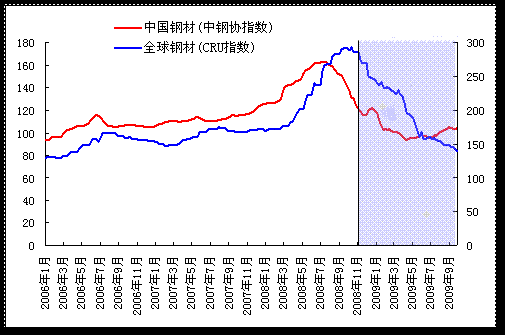
中国-全球钢材价格指数(预测):
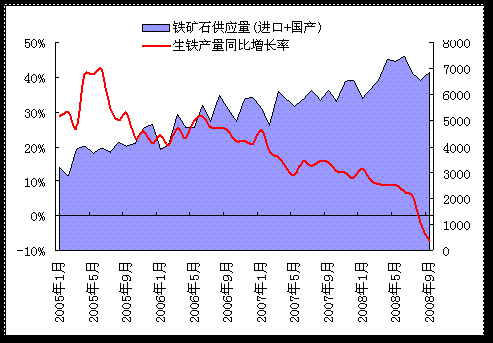
2008年铁矿石市场明显的供大于求 事实上,从2008年4月开始,中国进口和国产铁矿石(以29%品位原矿计算)合计供应量一直大于需求量(见下表),08年2季度供应超过需求1659万吨,3季度超过需求1086万吨。如果考虑没有统计在内的地方小矿山产量(中钢协估计其生产规模为1亿吨原矿/年),08年1-3季度中国铁矿石供应超过需求在4000万吨以上,供求比为107:100。而08年11月统计全国港口铁矿石库存约9000万吨,比08年1月的4600万吨多出4400万吨。 另据RMG数据显示,2008年1-3季度全球铁矿石产量增增长9%,铁矿石出口贸易量增长8%,但IISI最新统计1-3季度全球生铁产量为7.28亿吨,仅增长4%,其中中国生铁产量增长5.8%。 以上迹象在08年7-8月已经明显体现出来,但许多观点认为北京奥运会期间,众多工厂、建筑工地因环保原因停产,物流环节受到限制,钢材市场又逢传统淡季,因此国内钢材需求疲软,铁矿石滞销这些困难都是暂时性的,待奥运会结束后建筑,机械等行业复苏,将推动钢材市场重振旗鼓,铁矿石市场自然也会绝处逢生。 2008年1-9月中国铁矿石供需数据:
中国生铁产量同比增长率月度统计:
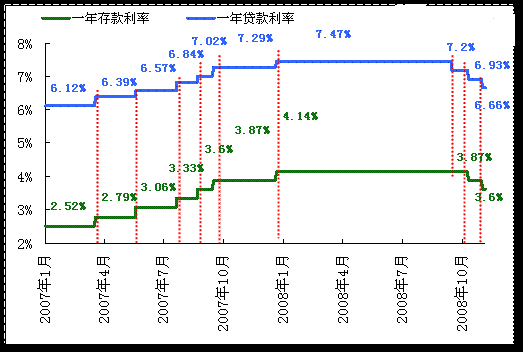
中国货币政策恶果与不期而遇的金融风暴 08年3月美国投行贝尔斯登倒闭时,金融风暴有多强,是否会蔓延到实体经济,是否会影响经济高速发展的中国都是未知数。到9月,形势则已完全明朗,美林被收购,雷曼申请破产,摩根和高盛转型为商业银行,华尔街五大投行全部垮台。截止到11月,美国共18家银行,235家金融机构有倒闭风险。 美国批准7000亿美金的救市计划后的一个月内,欧洲各国紧急救市计划资金总额达到了2万亿之多,问题的严重性逐渐暴露。越来越多的研究机构认为本轮世界经济走软,并不是一个短暂的调整,而是一个有深度,有长度的周期性回落。 金融风暴将危及实体经济的观点深入人心,中国出口经济占GDP近40%,同样难以幸免。利用联合国世界经济联结模型中国计量经济模型估计,我国出口对美、日、欧盟GDP的弹性分别为4.1,4.7和3.5。这世界经济每减速1%。统计局数据显示,中国08年1-9月GDP较上年同期增长9.9%,增速大大低于上年同期修正后的12.2%。 而07年至08年上半年,中国宏观调控取向为 “防通胀、防过热”,制定了从紧的货币政策,2007年经历了6次加息,直到08年9月金融风暴席卷全球,才四年来首次降息。但长时间的银根紧缩,已使许多钢铁企业资金运转不畅,08年4季度开始又遭遇全球经济危机折磨,恐慌和需求疲软因素共同作用,导致中国钢铁和铁矿石市场崩溃。 世界范围钢铁和铁矿石行业在短时间内信心全失,竞相减产,全球前20位的钢厂中:Mittal宣布减产15%;POSCO不锈钢减产1/3;Magnitogorsk减产15%裁员10%;Nucor四座电炉轮流关停3周;Tata-Corus减产20%;河北钢铁、山东钢铁分别宣布减产20%,宝钢则延长了1号高炉检修时间,新日铁和JFE也宣布即将减产,唯一还未有动作的只有蒂森-克虏伯。 2007年至今中国利率变化:
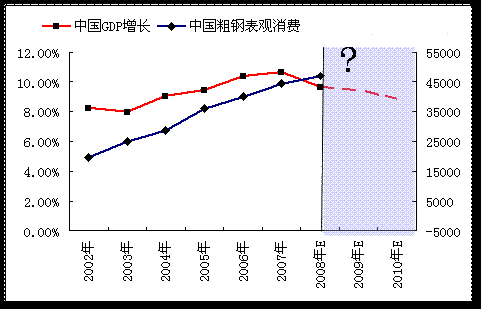
2009年钢铁行业前景扑朔迷离 目前,中国钢铁企业大规模减产的局面已经形成,部分企业最高停产规模达到70%,9月全国生铁产量同比下跌达7%,近10多年来尚属首次,而回顾2004年和05年中国国内钢材市场均有过短期内30-40%的暴跌局面,在行业内从未形成过这样悲观的预期。 虽然存在可能,但目前为止世界金融危机对实体经济的影响,还没有充分体现,国际钢材价格仍维持在历史高位运行,CRU指数显示目前的钢价比历史最高点时仅回落17%。国内钢材需求疲软程度是否真的可以导致钢材价格在奥运会后2个月内下跌40-45%,值得商榷,同时全行业短期内大规模停产是否理性也值得反思,金融危机效果在传导过程中是否被恐慌心理放大了。 10月中国国务院常务会议部署四季度经济工作后,相关政策措施便已密集出台,2个月内的第三次降息,同时调高劳动密集型和高附加值商品的出口退税率,涉及农业,建筑等多个行业,国家可能进一步大规模投资基建,以带动经济,日前国务院批复的铁路投资额已经达到2万亿元,其中在建项目的投资规模超过1.2万亿。 各种迹象表明,中国未来宏观调控方向可能转变为全力“保增长”,2009年中国钢铁行业至少会在政策的扶持之下,应对金融危机的影响,08年4季度钢铁业全行业“暴力”减产,对09年钢材供求关系也是一种非常手段的调节。 消除恐慌心态之后,209年钢铁行业表现可能并非08年4季度这样惨淡,但刺激性政策,无法改变中国经济增长模式,就不可能在金融危机中独善其身,钢铁行业周期性调整也不可避免,但调整力度值得仔细研究。 中国GDP增长与粗钢表观消费:
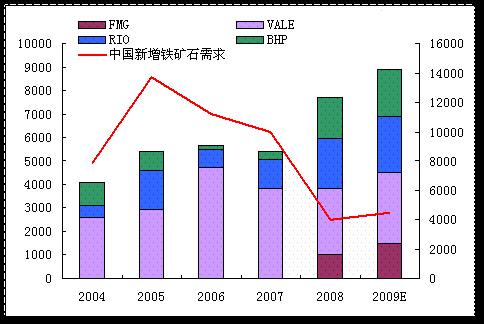
2009年铁矿石供求关系何去何从 世界金融危机和钢材市场疲软,只是08年铁矿石价格大幅度下跌的导火索,其本质因素则是供应严重大于需求的事实。08年四季度中国和世界钢厂纷纷减产,如果2009年世界各大矿山仍按照原计划生产,新兴铁矿项目继续开工,未来铁矿石市场供需将更为失衡。 据资料显示,世界各国对铁矿资源开发的投资从2002年的30亿美元左右增加到目前的400亿美元,包括FMG,Hopedowns投资10多亿美金新矿山,保守估计这两大矿山09年产能合计将达4000万吨,比08年增长100%,另2008年1-3季度VALE,RIO和BHP三大矿山产量增长分别为8%,15%和17%,以此计算2009年三家公司产量增长合计将在8000万吨以上。综合中国钢铁企业近年来在海外投资的大小项目,2009年世界铁矿石供应将至少增加1亿吨。 按照2008年1-3季度中国生铁6%的增长速度,2009年如仍然维持这一水平,全年新增铁矿石需求为4800万吨,远远低于供应预期,考虑到2008年将有3000-4000万吨未消耗掉的铁矿石将累计,2009年世界新增产能与需求可能将是13000万吨对5000万吨,表观计算结果非常严峻。 新增铁矿石产能与新增需求对比:
三大矿山公司产能扩张计划:
当然,各矿山公司肯定会采取相应减产措施,以保证产量和吨矿利润在合适的水平,达到总利润最大。11月1日VALE最先宣布关闭MinasGerais地区矿山,减产3000万吨/年,RIO和BHP虽然还未明确表态,但称将重新审核商品扩张计划,估计宣布减产只是时间问题。 由于目前铁矿石供大于求十分明显,要天平重新平衡,矿山公司减产规模肯定要超过下游钢铁企业,而这个目标很难在短期内完成。据不完全统计,三大矿山公司已投入超过40亿美金用于扩产建设,先期资金已经投入,市场又急转直下的情况下,是否减产将是骑虎难下的选择。 对于三大矿山以外的其他新兴矿山,问题更为棘手,其中包括中国企业在海外投资的大小项目,保守估算这些项目投资合计超过50亿美金,而综观这些项目,几乎全为中低品位矿,或磁铁矿项目,品位低,投资大,生产成本大大高于三大矿山公司,矿价下跌通道中,即无成本优势,又无质量优势,面临更严峻的市场竞争。当然中国企业可能优先使用自己参与投资的铁矿,这客观上抑制了铁矿石产能的缩减,使一些本该遭淘汰的企业得以幸免,但长期看来对铁矿石市场未必有利。 中国企业在海外新铁矿石项目:
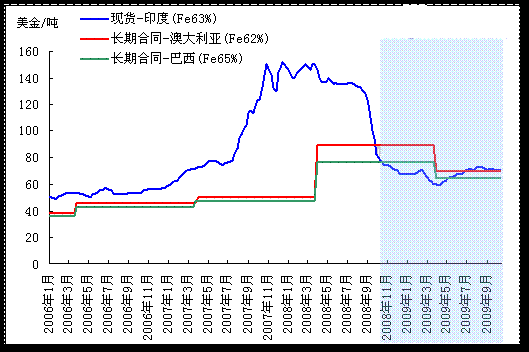
2009年铁矿石长期合同预期下跌 2003年以来,现货价格引领长期合同价格逐年走高,2009年开始形势逆转,2008年9月开始,中国进口现货铁矿石离岸价格跌破长期合同价,世界金融危机大环境下,世界钢铁企业必然会要求长期合同下跌,各方研究机构目前也普遍看跌,但问题在于究竟应该下跌多少。 世界金融危机对钢铁行业破坏力究竟如何?世界钢材价格能否继续保持坚挺?现货铁矿石价格在2009年内会下跌到何种水平,是否存在反弹可能?等诸多问题都难以判断,价格跌幅不合理,矿山或钢企肯定有一方要蒙受损失,年度谈判定价机制在09年前所未有的体现出对供需双方的风险。 2008年谈判引入了许多新概念:首发价格被推翻;同一个市场可以有多个价格;也令09年谈判形势更为复杂,准备确定首发价格的钢厂和矿山将仔细盘算,时机是否合适,未来市场变化,其他企业是否会达成另一个价格使自己蒙受损失。2009年谈判将必然是最为混沌,复杂的一年。 因此,2009年也是年度谈判机制最有可能改变的一年,钢厂和矿山在这样的混沌的市场中,可能都倾向于灵活订价机制,而2005-2008年,现货对长期合同溢价很大,钢铁企业均反对灵活订价机制。 现货与长期铁矿石离岸价格走势:
国际铁矿石公开价格统计(美金/吨)
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号