三、矿业的跨国并购
当今很多矿业公司都是跨国企业,确切地称某个企业为某个国家的矿业公司的做法已经不合时宜。很可能是在一个国家成立公司,而在另一个国家进行项目操作,并进入第三国的资本市场,同时可能会和第四个国家的某个战略伙伴合作进行项目融资。InternationalFerroMetalsLimited就是一个很好的全球化投资的例子。它本身是澳大利亚企业,在南非有铬铁工程项目,在伦敦证交所上市,项目融资则得到一家中国合作伙伴企业的支持。
国内并购在历史上曾经比跨国并购更有优势和受欢迎。然而,现今全球很多金属和矿产生产由自由民主国家的企业所控制,拥有更加开放的外方投资政策,这使跨国并购成为可能。在过去的两年里,矿业的跨国并购超过了国内并购,反映了全球对资源安全的关注及一些企业利用商品价格回升的机会进行投机的心态。
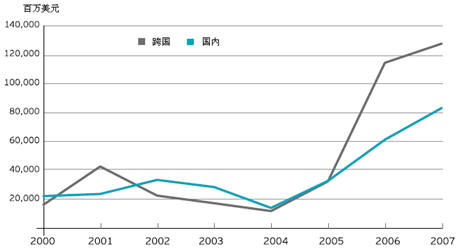
如图14所示,自2004年以来,跨国并购相比国内并购在数量和交易额上均有很大增长。2003年,跨国并购交易额为175亿美元,占矿产金属领域并购总额的38%,而到2007,跨国并购交易额升至1227亿美元,占该领域并购总额的58%。
图14 国内和跨国并购交易额
矿业公司认识到,仅仅维持在稳定发达国家的矿产事业将很难获得更大的成功,他们开始拓宽矿产开发地区,在未开发的或者以前存在较大政治风险的地区,诸如撒哈拉以南的非洲地区、中亚和中东地区等,进行扩张。
矿产和金属公司在进入新地区开发新矿山或增加产能时,他们也认识到分散投资风险的必要性。在精心策划跨国投资的同时,企业也努力规避投资可能带来的问题。结果,投资往往分散在很多地区,而不是集中在一两个国家。
另一方面,持续高企的商品价格刺激资源拥有国寻求更高的经济利益。资源国家主义表现在几个方面,诸如征收更高的矿区使用费、增加利润税率、增强地区性或国家性参与,以及国有化等。但是,这些措施很可能会阻碍企业在该国对自然资源的进一步投资,从而导致投资流向更有优势的地区。通过主权财富基金或国有海外投资,政府的作用在资源安全问题上变得尤为重要。
四、主要国家矿产和金属业并购现状
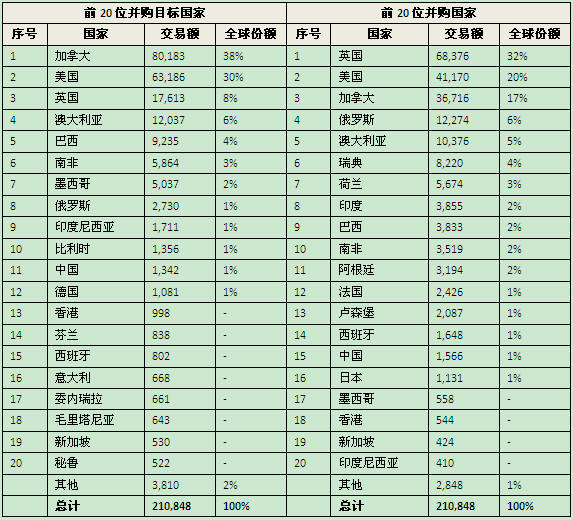
在过去的十年里,在矿产金属业内发生了几次较为集中的地区性并购。首先是澳大利亚,其次是南非,现在是北美,特别是加拿大。大型英国多元化矿业公司和正在扩张的俄罗斯矿产和金属公司在很多并购活动中扮演了重要角色。并购净收益获得方国家主要有英国、俄罗斯、瑞典、荷兰和印度。随着矿产和金属资本市场的全球化,矿产和金属股票交易也变得越来越专业化。澳大利亚新型矿业公司和加拿大中型矿业公司是英国全球化综合矿业公司并购的首选目标。
表10 2007年前20位并购目标国家及并购国家
1)英国
2007年大型公司的合并使矿产金属业并购交易额创下纪录。全年共有67件矿产和金属并购交易,比2006年的46件增加46%。并购交易金额总计685亿美元,比2006年的22亿美元大幅增长了2972%。
图15 2000-2007年英国矿产和金属业并购交易额
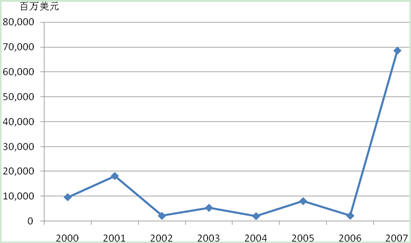
2007年最大的并购是RioTinto以439亿美元收购Alcan。名列其后两位的并购都由AngloAmerican完成,一个是以25亿美元收购巴西铁矿石项目SistemaMinas-Rio49%的股份,另一个是以14亿美元从NorthernDynasty收购美国PebbleCopper-Gold-Molybdenum50%的股份。AngloAmerican还以4.3亿美元收购了秘鲁Michiquillay铜项目,并以6.2亿美元收购了澳大利亚Foxleigh煤矿70%的股份。
其他并购包括在英国上市的VedantaResourcesplc收购SesaGoa在印度的铁矿公司FinsiderInternationalCoLtd;Vedanta出售其在亚美尼亚SterliteGoldZod矿山的股份;Lonminplc以3.7亿美元收购在南非拥有铂项目的加拿大公司AfrioreLtd;Kazakhmysplc以约2.6亿美元收购EurasiaGoldInc,并收购了油气勘探和生产公司Dostan-TemirLLP。
在伦敦证交所上市的GemDiamondsLtd以2.77亿美元收购澳大利亚KimberleyDiamondsLtd,7600万美元收购BDI矿业公司,3400万美元收购博茨瓦纳GopeExplorationCo。2007年底,BHPBilliton发出以3股换1股的条件收购RioTinto的要约。
2)美国
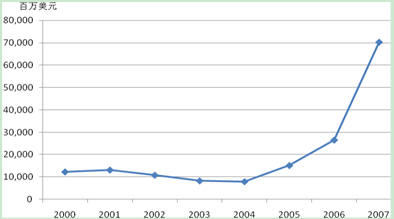
美国的大型矿产和金属公司持续合并,构成其并购主题。2007年,共有149次并购交易,总交易额达702亿美元。交易额最大的并购是Freeport-McMoRanCopper&Gold以226亿美元收购PhelpsDodge。在PhelpsDodge试图收购Falconbridge和Inco失败后,反被Freeport收购,这是人们未曾预料到的,但也是一个成功的案例。自从2007年3月收购结束后,Freeport的市值和股票回报远远超过市场总体水平。合并后的公司偿付了大部分并购债务,并稳定成长。但是,目前也有这样猜想,Freeport本身在未来可能会成为被并购的对象。
图16 2000-2007年美国矿产和金属业并购交易额
在煤炭领域,主要的企业有PeabodyEnergy、RioTintoAmericaEnergy、ArchCoal、FoundationCoal、CONSOLEnergy、NorthAmericanCoal、MasseyEnergy和AlphaNaturalResources。并购可能是这些公司重要的战略目标。并购可以有以下几点好处:增强经济规模,保证增强储量,拥有更大的市场份额以减小不可避免的有关碳温室效应气体排放的立法影响,更为有效地处理劳务问题,降低某些煤炭生产地区的成本,改善盈利状况等。
美国的煤炭产业主要集中在国内。PeabodyEnergy是个例外,它收购了澳大利亚的Excel。Peabody剥离了其美国东部的煤炭产业,并打算进行进一步的海外投资。美国的煤炭产业很可能继续合并整合。RioTinto宣布打算剥离其在美国的能源产业,其美国西部的煤炭产业将会被其他美国公司收购。阿帕拉契山脉煤矿中部和北部地区将会被进一步整合。
美国的主要金属生产商(Freeport-McMoRan、Newmont、Alcoa、ASARCO和RioTinto)的战略目标将会以成本管理和增加产量为中心。与其他全球性的矿业公司一样,Newmont正承受着巨大的成本压力,寻求取代金储量资源以减少每盎司的现金成本。最近剥离了其投资银行单元(FrancoNevada),将力量集中在其中心业务金矿产业上,并收购了Miramar。Alcoa联合中铝收购了RioTinto9%的股份,有些人认为Alcoa/中铝还会进一步收购RioTinto的铝资产。
3)加拿大
2007年,加拿大矿业和金属领域并购活动非常活跃,全年共有300个并购交易,总交易额达1033亿美元。境外企业为增强全球化,进入加拿大丰富的资源领域而对加拿大国内企业的并购是一大特征。这种趋势起源于2006年Xstrata以182亿美元对Falconbridge/Noranda集团的收购。2007年,Vale以184亿美元成功收购Inco,而2007年交易额最大的并购则是RioTinto以439亿美元收购Alcan。
图17 2000-2007年加拿大矿产和金属业并购交易额
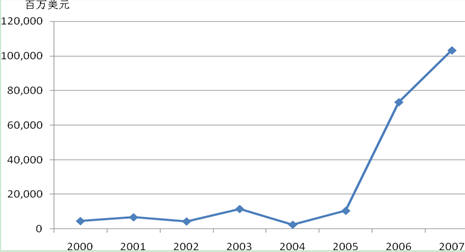
2007年,铀的价格表现使其成为热门商品,铀矿公司也开始了空前的并购活动。其中最重大的是SXRUraniumOne以29亿美元收购了UrAsia。
2007年,加拿大公司在一些以前被认为政治风险较大的地区完成了很多并购。这其中包括在刚果民主共和国的几次并购,比较重大的有LundinMining以13亿美元收购TenkeMining,以及Katanga和Nikanor的合并(2008年1月正式生效)。在哈萨克斯坦也有几次并购,包括Kazakhmys以2.52亿美元收购EurasiaGold,以及RioTinto对Ivanhoe的OyuTolgoi项目的战略性股份收购。
其他有代表性的收购还有:Xstrata和Norilsk对LionOre的竞购,最终Norilsk以64亿美元的收购价格胜出,比Xstrata最初17.5加元/股的出价高出57%,达27.5加元/股;TeckCominco以36亿美元收购AurResources;Yamana友好收购NorthernOrion,接着并购MeridianGold,组建成新的业务集中在拉丁美洲的黄金公司。
未来加拿大矿业仍然会有较为活跃的并购产生。XstrataNickel(即原来的Noranda/Falconbridge)成为积极的并购整合者,仅在2007年,就提出了对LionOre和Jubilee矿业的收购要约。TeckCominco一直在积极寻找成长机会。先前投资FortHills油田项目以使自己的产业多元化,又提出对Inco的收购要约,但没有成功。2007年,并购了AurResources。LundinMining作为Lundin集团中基本金属产业的领头羊,并购了一些小型基本金属工业企业。2007年,成功收购另一家隶属Lundin集团的企业TenkeMining。自2004年首次收购瑞典Zinkgruvan矿山以来,LundinMining一直在积极地发展。
4)俄罗斯
俄罗斯大型企业正雄心勃勃努力成为有全球竞争力的企业。很多企业在海外上市,纵向整合也在俄罗斯发生,特别是钢铁行业。2007年,俄罗斯矿产金属业并购数量达21个,总交易额达125亿美元,比2005年增长75%,但比2006年减少23%。2007年的最大并购是NorilskNickel以64亿美元收购加拿大LionOreMiningInternational97.7%的股份。
图18 2000-2007年俄罗斯矿产和金属业并购交易额
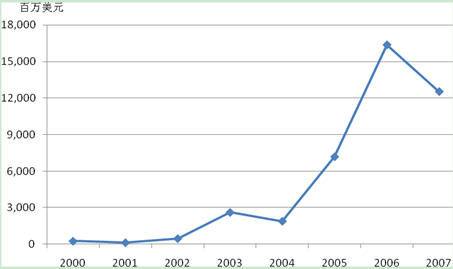
2006年,俄罗斯发生很多大的并购案。最大的是大型铝制造商RUSAL、SUAL和铝精炼商SwissGlencoreInternational合并成立RUSAL联合公司,此次合并交易产生了销售额达122亿美元的全球领先的多元企业。
2007年,俄罗斯冶金企业继续增加其在矿业公司的股份以保证完全的控制。上市公司俄罗斯矿产和冶金集团Evraz以21亿美元完成对美国Oregon钢厂的收购。此次收购使Evraz能够发展其下游产业,并进军美国市场。Evraz还决定以5.188亿美元收购HighveldSteel剩下的45.9%股份和南非上市的钒生产企业VanadiumCorporationLimited。
在过去的几年里,主要钢厂(Evraz、Mechel、Severstal和NLMK)收购了几乎全部的国内上游资产(铁矿和焦煤矿)以保证资源供应。其中最大的收购是Mechel以23亿美元收购了煤矿公司OJSHoldingCoYakutugol。
考虑到主要商家计划建立全球化的大型矿业公司,并且有足够的资金解决资产和债务问题,在俄罗斯并购还将进一步发生。
5)澳大利亚
2007年,澳大利亚的矿产和金属公司成长显著。共有316个并购交易,并购交易总额比2006年大幅增长120%,达144亿美元,这归功于澳大利亚和国外公司更为激烈的资产竞争、发展中的亚洲经济长期持续成长期望、强大的现金流、可用资本以及日益增长的投资欲望。2007年交易额最大的并购是OneSteel以23亿美元收购SmorgonSteel。第二大的收购是Zinifex和NVUmicore两家的熔炼及合金产业的合并,交易额为13亿美元,由此诞生了在四大洲拥有业务的世界级锌金属制造商。
图19 2000-2007年澳大利亚矿产和金属业并购交易额
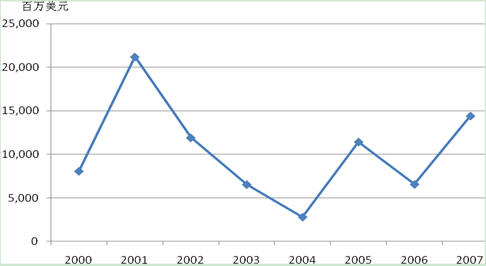
原先市值在2亿澳元到10亿澳元的中型公司也进行了大量并购。最著名的是PaladinEnergyLtd发出对SummitResourcesLtd7.02亿美元的整体收购要约,但最终只收购了其81.8%的股份。如今,在澳大利亚证交所上市的前160家矿业公司中,52家中型企业的市值大于10亿澳元,比2006年增加了63%,比2005年则增加了116%。
澳大利亚市场持续吸引着全球投资者。一些地区特别是亚洲需要寻求资源的安全保障,全球矿业公司也想通过境外扩张达到成长的目的。2007年,一些涉及澳大利亚企业的主要海外并购交易有:Coeurd’Alene以7.15亿美元收购BolnisiGold;AngloAmerican以6.20亿美元收购FoxleighCoalMine;CentennialCoalLtd向Xstrata售出其在AustralCoalLtd中的86%的股份以及AnviHill煤炭项目100%的股份,交易额分别为3.29亿美元和3.99亿美元;GemDiamondsLtd以2.77亿美元收购KimberleyDiamondsLtd。
亚洲对铁矿石的强烈需求仍在继续,欧洲的消费者和投资者的兴趣也有所升温。除了一般的收购和投资,海外投资者开始以长期战略眼光看待这一问题。他们开始投资早期勘探项目和具有一定风险的项目,特别是涉及到基建的投资。毫无疑问,焦炭作为钢铁制造过程的重要原料,也拥有大量的需求。生产延迟和供应紧张造成其价格高企,而澳大利亚焦炭公司则从中获取了高额利润。
很多澳大利亚矿业公司仍会通过国内或海外并购来实现增长,而由于被海外企业并购,不少矿业公司也将会从澳大利亚市场消失。中国企业的投资将会持续,同时其他国家诸如印度、日本和韩国也会增加在澳大利亚的并购或投资活动。
2008年初,已发生了一些并购活动,主要有:Xstrata以28亿美元收购镍矿公司JubileeMinesNL,并对ResourcePacificHoldingsLimited发起8.82亿美元的敌意收购要约;ZinifexAustraliaLimited对镍矿公司AllegianceMiningNL发起6.03亿美元的收购要约;PTAntamTbk和深圳中金岭南股份有限公司联合发起对HeraldResourcesLimited价值4.64亿美元的收购要约;MineralSecuritiesLimited和CopperCoLimited的友好合并,产生市值超过4.60亿美元的多元资源企业。
五、未来展望
矿产和金属业价值增加迅速,产业链不断延伸。矿业并购重组的规模不断扩大,垂直并购和跨国并购日益流行。并购重组开始代替传统资源储备模式(勘探—开发—储存)成为矿业企业扩大或收缩资源的一种新模式,并孕育了新的市场结构,产业集中度不断提高。而资本市场又为矿产和金属业内外技术与其他资源的流动和配置提供了平台。
在中短期,可以预见并购活动有持续甚或是加速的趋势,可能会出现几个超过500亿美元的大规模并购。不论是从直接投资的角度看,还是从保证重要产业投资供应来看,主权财富基金均有可能占据一席之地。一些较大的勘探公司可能会被并购以保证长期的资源储备,大型的矿业工程会部分地从主权财富基金这个雄厚的资金源头获得资助。
矿产业可能会受到严格的信贷环境的影响,矿业风险项目融资的获得过程一般都会延迟,而且变得越来越来困难。申请手续和风险减小程序几乎已经发展成为了一个障碍。另外,在没有详细分析对价格影响的情况下,公平竞争委员会一般不会允许产业过度集中,并会制定相关政策防止企业操纵价格。
从长期看,在地理上有代表性的国家如俄罗斯和中国可能会产生四五家大型的多元企业。当然,行业竞争相关法规也有可能引起强制性清算和解散企业的行为。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







