| 1、宏观经济政策:主基调保持不变,小方面微调,2、需求端:未来相对确定,基建和房地产需求有望继续维持,供给面:管理层痛下决心,综合治理,长远形成重大利好。 |
|
|
|
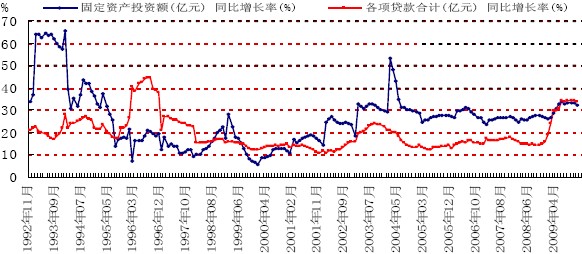
1、宏观经济政策:主基调保持不变,小方面微调 图1:历年固定资产投资同比增速及各项贷款合计同比增速比较
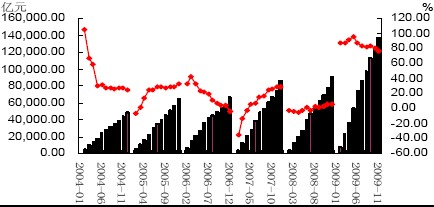
2、需求端:未来相对确定,基建和房地产需求有望继续维持 图2:近几年铁路行业固定资产和基本建设投资
图3:交通基建固定资产投资完成额及同比增速
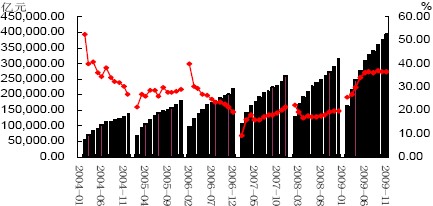
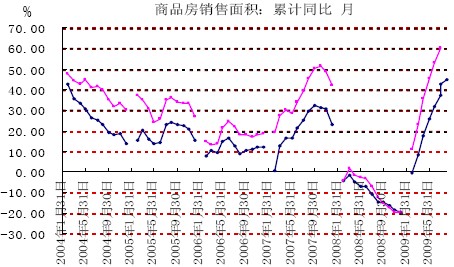
另外,去年四季度以来中央和地方政府的大规模投资也在今年的施工项目和开工得到体现。2009年1-10月份,累计施工项目达到402204个,同比增加95435个,施工项目计划总投资375859亿元,同比增长36.6%;新开工项目达到293412个,同比增加85329个,新开工项目计划总投资达到124610个,同比增长81.1%。 图4:新开工项目计划总投资额及累计同比增速 图5:施工项目计划总投资额及累计同比增速 2.2、房地产投资将成为明年需求的重要看点 对于房地产继续成为明年水泥行业需求的重要方面,我们的理由如下: 在去年四季度末国家信贷和行业优惠政策刺激下,09年房地产行业迅速走出低谷,成交量和成交价格均大幅上扬,成交价格甚至创出新高,之前市场就普遍担忧政府会否再一次祭起调控大旗。但是近期召开的中央经济工作会议表明,“加强和改善宏观调控,实施积极的财政政策和适度宽松的货币政策”、“要把满足居民合理改善居住条件愿望和发挥房地产支柱产业作用结合起来,增加保障性住房供给,减轻居民合理购买自住商品住房负担,发挥房地产在扩大内需中的积极作用”政府对未来房地产行业的发展还是采取了相对鼓励和肯定的态度。应该来说,在公告中,中央再次强调了房地产的支柱产业地位,并且指出要保持房地产市场稳定健康发展,并且作为明年扩大内需、促进经济平稳发展的主要支柱。 图6:商品房销售面积累计同比增速
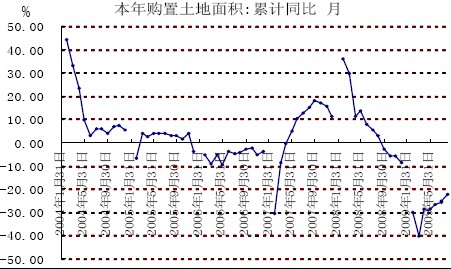
图7:本年购置土地面积累计
水泥行业产能严重过剩,问题突出。根据38号文指出“2008年我国水泥产能18.7亿吨,其中新型干法水泥11亿吨,特种水泥与粉磨站产能2.7亿吨,落后产能约5亿吨,当年的水泥产量14亿吨。目前在建水泥生产线418条,产能6.2亿吨,另外还有已核准尚未开工的生产线147条,产能2.1亿吨。这些产能全部建成后,水泥产能将达到27亿吨,市场需求仅为16亿吨,产能将严重过剩。”应该来说,水泥行业整体产能过剩的问题相当突出,各地区、各行业重复建设倾向明显,如果不加引导和控制,对影响未来行业的健康发展。 正是在这个背景下,从今年9月份开始,国家管理部门通过详细调研、深入分析,陆续出台了相关规定文件,进行综合治理。主要文件相关内容如下: 1、《关于抑制部分行业产能过剩和重复建设引导产业健康发展的若干意见》 中对水泥行业的未来发展进行了细致规划。 水泥:严格控制新增水泥产能,执行等量淘汰落后产能的原则,对2009年9 月30日前尚未开工水泥项目一律暂停建设并进行一次认真清理,对不符合上述原则的项目严禁开工建设。各省(区、市)必须尽快制定三年内彻底淘汰落后产能时间表。支持企业在现有生产线上进行余热发电、粉磨系统节能改造和处置工业废弃物、城市污泥及垃圾等。新项目水泥熟料烧成热耗要低于105公斤标煤/吨熟料,水泥综合电耗小于90千瓦时/吨水泥;石灰石储量服务年限必须满足30年以上;废气粉尘排放浓度小于50毫克/标准立方米。落后水泥产能比较多的省份,要加大对企业联合重组的支持力度,通过等量置换落后产能建设新线,推动淘汰落后工作。 2、《关于水泥、平板玻璃建设项目清理工作有关问题的通知》。根据《关于 抑制部分行业产能过剩和重复建设》要求,国家发改委将对水泥和平板玻璃现有在建项目和未开工项目进行认真清理。 清理范围:对于2009年9月30日前尚未投产的在建项目、已核准未开工项目 (含水泥熟料线和粉磨站)。清理内容:在建项目重点审查是否符合产业政策,各项审批手续是否齐备,建设内容与申报内容是否一致;是否符合国家和区域规划布局要求,是否符合产业政策,是否取得土地使用证、环境影响评估报告、银行贷款承诺函等项目核准所必须的相关材料。水泥项目还要提交石灰石矿山开采许可证。 清理项目处理办法:对各省市自治区已核准未开工的水泥项目一律不得开 工建设。确有必要建设的项目,须经我委组织论证和核准;对所有拟建的水泥项目各省、区、市一律不得核准或备案。须按投资管理规定和程序,由各省、区、市投资主管部门报我委论证和核准。 整体影响分析: 1、此次出台的两大文件规定非常细致,治理比较严格,如果能够真正落实, 那么必将对未来国内水泥行业的产能结构产生重要影响,从长远来看改善国内的供需结构问题。尽管短期内可能产能过剩问题将依然困扰我们,例如2010年特别是上半年产能扩张仍将延续,但是从后年开始其调控作用必将显现。 2、推动行业内企业间的兼并重组,行业整合大幕将徐徐拉开。此次调控规 定除了应对产能过剩问题以外,也将有效推动行业间的资源整合。 3、预计明年新增产能在3亿吨左右,扣除淘汰落后产能1亿吨左右,预计新增2亿吨左右,考虑到目前80%左右的生产线开工率,预计新增供给1.6亿吨左右,我们认为供需总体保持平衡状况。 |

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号