2014年回顾
运量
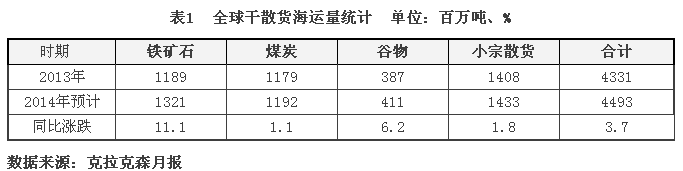
全球经济增速已连续三年在3%~4%低速增长,干散货海运量增幅再度萎缩。克拉克森预计去年全球干散货海运量为44.93亿吨,同比增长3.7%,增幅下降2个百分点(见表1)。
矿石运量增幅明显
尽管全球粗钢产量增幅回落,但中国粗钢产能较大,且铁矿石价格大幅走弱,全球铁矿石海运量增幅仍然强劲。克拉克森预计,去年全球铁矿石海运量为13.21亿吨,同比增长11.1%。
由于国际铁矿石价格大幅走弱,进口矿价格优势明显,去年中国铁矿石进口总量大幅增加,单月进口量呈波浪式震荡态势,进口增幅为2010年以来最高。海关数据显示,去年中国进口铁矿石9.33亿吨,同比增长13.9%,增幅增加3.7个百分点。
从进口来源地看,澳大利亚、西非、巴西进口量增加明显,马来西亚、蒙古、伊朗进口量同比下滑。去年中国从澳大利亚进口铁矿石5.48亿吨,同比增长31.5%;从巴西进口铁矿石1.71亿吨,同比增长10.2%。
煤炭进口大幅回落
煤炭海运量增幅大幅收窄。克拉克森预计,去年全球炼焦煤海运量2.68亿吨,同比仅上涨1.5%(2013年增幅为12.8%);动力煤海运量9.24亿吨,同比增长1.0%(2013年增幅为2.9%)。
自2009年中国首次成为煤炭净进口国以来,煤及褐煤进口量去年首次出现负增长。海关数据显示,去年中国煤及褐煤进口2.91亿吨,同比下滑11.0%。一方面,中国煤价震荡下行,国际煤炭进口优势不明显;另一方面,水力发电排挤火电,国家统计局数据显示,自7月开始,水力发电同比增幅几乎均在30%以上;此外,自9月开始,为扶持中国煤企,国家要求减少煤炭进口量,并于10月15日起恢复3%~6%的煤炭进口关税。
从进口来源地看,从澳大利亚、蒙古、菲律宾进口煤炭增加较为明显,从印尼、南非、越南、俄罗斯进口量有所下滑。去年中国从印尼进口煤炭10606万吨,同比下滑15.6%;从澳大利亚进口煤炭9442万吨,同比增长7.1%;由于南非煤价格略高且航程较远,中国从南非进口煤炭数量大幅下滑, 6—12月进口量为零,去年合计进口576万吨,同比下滑54.8%。
大豆运量稳中有涨
全球谷物海运量增幅稳中有涨。克拉克森预计,去年全球谷物海运量4.11亿吨,同比增长6.2%(2013年增幅为3.5%);由于巴西和美国等主要出口国收成良好,大豆出口量增加,全球大豆海运量略有上调,为1.13亿吨,同比增长9.7%(2013年增幅为7.3%)。
中国大豆种植面积下滑,加上进口大豆价格低廉,去年大豆进口量大幅上升。据海关统计,去年中国进口大豆7140万吨,同比增长12.7%,增幅增加近4个百分点;进口均价564.2美元/吨,同比下跌5.9%。
镍矿进口大幅萎缩
去年1月12日印尼开始实施原矿出口禁令,自4月开始,中国从印尼进口的镍矿几乎为零。菲律宾镍矿开采有限,未能弥补印尼的缺口,去年中国镍矿进口大幅减少。海关数据显示,去年中国进口镍矿4781万吨,同比下滑32.9%。
运力
船舶交付继续减少
去年国际干散货运输市场仍处于低迷期,全球干散货船交付量继续减少,其中巴拿马型船和超灵便型船交付量下降较明显。相比年初的交付计划,去年各船型的交付率同比均有所上升。据克拉克森统计,去年前11月全球共交付干散货船4610万DWT,同比减少640万DWT,交付下滑速度放缓。其中,海岬型船交付1770万DWT,同比减少330万DWT;巴拿马型船交付1300万DWT,同比减少530万DWT。
拆解速度延续下滑
去年全球干散货运力拆解量延续2013年的下滑走势,前11月共拆解1460万DWT,同比减少580万DWT。其中,巴拿马型和超灵便型船的拆解量相对较高;海岬型船拆解420万DWT,同比减少350万DWT;巴拿马型船共拆解410万DWT,同比增加10万DWT。
运力增幅继续收窄
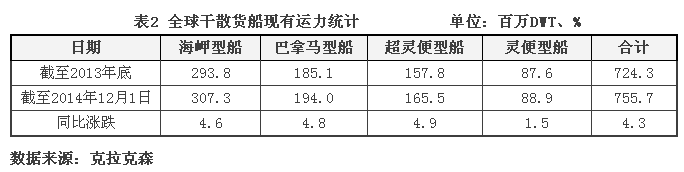
去年全球干散货运力增幅继续收窄,截至12月1日,全球干散货运力共计7.56亿DWT,较年初增长4.3%,增幅同比下滑1.1个百分点。其中,海岬型船运力3.07亿DWT,较年初增长4.76%,增速同比持平;巴拿马型船运力1.94亿DWT,较年初增长4.8%,增幅同比下滑3.7个百分点;超灵便型船运力1.66亿DWT,较年初增长4.9%,增幅同比下滑1.8个百分点(见表2)。
运价
指数低位窄幅波动
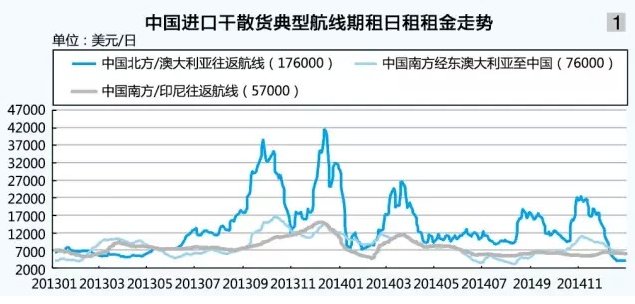
去年国际干散货运输市场尽管运力增幅缩小,但海运量需求增幅也下降,市场供需依然严重失衡,加上四季度国际油价大幅跳水,冬储行情偏淡,运价、租金指数呈低位窄幅波动态势。前三季度,中国进口干散货季均综合指数、运价指数和租金指数逐季下跌,四季度略有回升,但仍低于一季度水平。去年年底,上海航运交易所发布的中国进口干散货综合指数(CDFI)为586.85点、运价指数为646.74点,租金指数为497.03点,比年初时分别下跌58.2%、48.3%和69.5%。市场运价大幅波动,综合指数、运价指数和租金指数极值比(最高点/最低点)分别为2.39、1.94和3.28(见图1)。
海岬型船波浪震荡
去年海岬型船市场运价呈波浪式震荡,振幅缩小。全年走出三波上涨行情,上半年在矿商加快出货步伐以及市场炒作影响下,一改2013年低位平稳运行走势,2月下旬至3月下旬海岬型船日租金大幅上涨。下半年,铁矿石价格持续下跌,8月中旬至9月中旬、10月下旬至11月中旬,铁矿石船运活动升温,与2013年一样走出两轮上涨行情,但上涨幅度小,持续时间短。随着国际油价大幅回落,中国经济放缓,海岬型船提早进入低迷惨淡行情,日租金跌至2013年以来最低。去年年底,中国北方至澳大利亚往返航线日租金为4050美元,较年初下跌85.9%;全年平均13138美元,同比下跌9.3%。
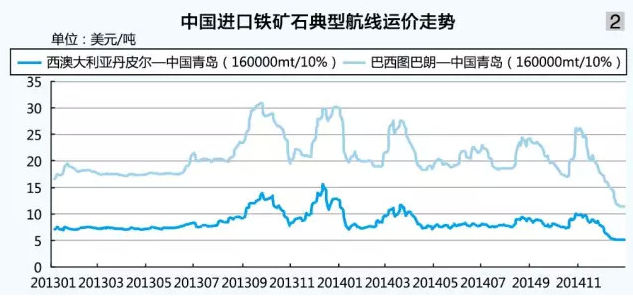
程租航线:西澳丹皮尔至青岛航线运价一季度超预期走高使其成为全年表现最优,四季度铁矿石运价先扬后抑,季末跌入谷底。10月下旬两大洋市场船运活跃,海岬型船市场迎来一波上涨行情。12月开始大西洋市场远程矿现货船运少,大量运力集中在太平洋市场,加上新加坡380CST燃油价格大跌,澳大利亚丹皮尔至青岛航线运价开始大跌,月末跌入谷底。去年年底,澳大利亚丹皮尔至青岛航线运价为5.069美元/吨,较年初下跌59.3%;全年平均8.163美元/吨,同比下跌7.3%;巴西图巴朗至青岛航线运价为11.316美元/吨,较年初下跌62.3%;全年平均20.518美元/吨,同比下跌2.5%(见图2)。
巴型船市低于去年
去年巴拿马型船太平洋市场日租金低位震荡,低位更低,高位不高。6—9月连续4个月在3000~7000美元/日低位徘徊,四季度,在美湾粮食远程船运开启的拉动下回升至1万美元/日,但11月下旬开始,粮食船运减少,冬储煤季节性需求极弱,日租金开始回落。去年年底,中国南方经东澳大利亚至中国航线日租金为5944美元,较年初下跌50.6%;全年平均值7660美元/日,同比下跌13.9%。
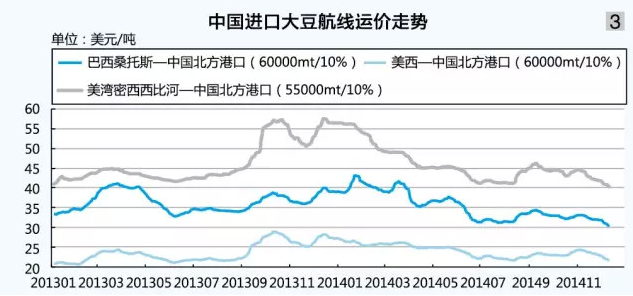
粮食航线:上半年,南美二季度粮食出口季节,市场运价尚能同比持平,但下半年,煤炭船运减少,大西洋市场运力增加,油价下滑,美湾至中国北方港口粮食运价同比明显下降。去年年底,巴西桑托斯至中国北方港口大豆航线运价为26.740美元/吨,较年初下跌31.5%,全年平均34.896美元/吨,同比下跌4.4%;美湾至中国北方港口航线运价为35.811美元/吨,较年初下跌36.8%,全年平均45.293美元/吨,同比下跌2.7%(见图3)。
煤炭航线:受水力发电大幅增加,中国煤价下滑,限制煤炭进口等影响,煤炭船运疲软,夏季用煤高峰运价低位运行,冬储煤也未见需求上涨,运价总体同比下跌。去年年底,印尼萨马琳达至广州煤炭航线运价为5.017美元/吨,较年初下滑41.2%;全年平均6.352美元/吨,同比下跌15.6%。
超灵便型船波动小
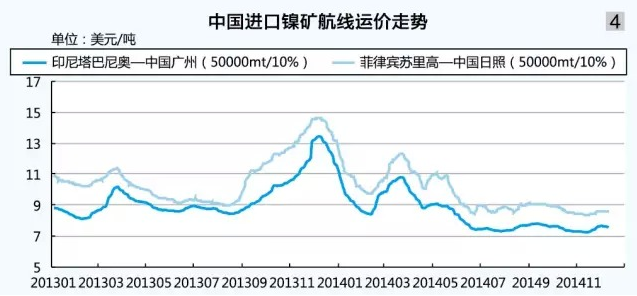
去年,超灵便型船市场在经历了上半年的深跌、短暂反弹、再次深跌后,下半年低位小幅波动。去年1月12日印尼禁止原矿出口禁令生效后,超灵便型船市场可运货盘大幅减少,下半年中国南方至印尼往返航线日租金在5400~6500美元窄幅波动。去年年底,中国南方至印尼往返航线日租金为6093美元,较年初下跌39.8%;全年平均6933美元,同比下跌20.8%;印尼塔巴尼奥至中国广州煤炭航线运价为7.288美元/吨,较年初下跌34.6%;菲律宾苏里高至中国日照镍矿航线运价为8.500美元/吨,较年初下跌31.4%(见图4)。
2015年展望
运输市场
干散货运量低增长
今年全球经济复苏仍将是脆弱和不平衡的。乌克兰地缘政治危机将对欧洲经济造成冲击,国际油价大幅回落,俄罗斯经济也面临下行压力。国际货币基金组织预计今年全球经济增速为3.8%,国际干散货海运贸易量增幅继续收窄。克拉克森预计,今年全球干散货海运量为46.59亿吨,同比增长3.7%(见表3)。
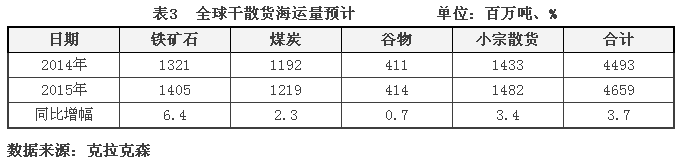
分货种看,铁矿石海运量增幅仍领先于其他货种,中国铁矿石进口量占全球铁矿石海运量的70%,仍是影响全球铁矿石贸易量的主力,日本、韩国铁矿石进口量变动不大,影响极小。总体来看,今年铁矿石海运量仍会保持较高增幅。
煤炭方面,受新增电力装机容量推动,今年韩国动力煤需求应该会增加;如果煤价持续低位,日本煤炭消费量也应增加,但增量极为有限;印度煤炭需求是今年煤炭市场推动较大的因素,从这两年的进口势头以及印度炼钢能力扩大,新的电厂机组等均会刺激进口;占全球煤炭海运量20%左右的中国煤炭进口将面临着下行压力,因此总体而言煤炭海运量不会有大的增幅。
运力过剩压力依旧
全球干散货运力过剩压力依然存在。首先,拆船量已连续两年下滑,今年大幅增加的可能性较小。拆船量占现有运力的比重低,影响有限,预计今年的拆解量在1500万~1700万DWT。其次,从交付计划来看,今年预计交付量在4500万~5500万DWT,略高于去年,干散货运力净增量在3000万~4000万DWT,运力增幅在4%~5.5%。运输市场短时难以改变运力过剩的局面。
船型市场
海岬型船仍难乐观
海岬型船市场的供需失衡程度大于预期,去年12月海岬型船市场行情创几年来新低,今年形势依然不乐观。影响因素主要有:
运力小幅增长。今年计划交付3100万DWT,按70%的交付比例计算,将交付2180万DWT,交付量高于去年,拆解量不会有大增的可能。因此今年海岬型船市场运力增幅略高或与去年持平。
铁矿石海运量继续高速增长。去年国际矿价大幅回落,大型矿商并未表示降低产量(预计今年力拓铁矿石产量为3.3亿吨,必和必拓为2.6亿吨,FMG为1.55亿吨,淡水河谷为3.4亿吨),铁矿石供过于求的局面可能导致铁矿石价格低位运行,从而支撑铁矿石海运量增长。克拉克森预计,今年全球铁矿石海运量14.05亿吨,同比增长6.4%。
中国铁矿石进口量将继续增长。国际大型矿商价格战将进一步排挤国产矿,新环境保护法的执行也将增加进口矿使用量。初步预计,今年中国铁矿石进口量将超过10亿吨。
淡水河谷超大型矿砂船全部投入使用;其与中远、山东海运、招商轮船签订长期运输协议又将增加超大型矿砂船订单;与青岛港签约建分销中心,以及苏比克湾和马来西亚转运中心等均会降低其在现货市场寻船的机会。
总体而言,今年海岬型船市场利好因素减弱,利空因素增大,供需失衡状态依然是最大的困扰,油价下行也会在一定程度上拉低运价,总体形势不容乐观,具体走势依然要看几大矿商的出货步伐及控制策略。
巴型船市难有大涨
今年巴拿马型船运力增幅较小,但运输需求增幅相对下滑,因此供需失衡仍存在。影响市场走势的因素有:
巴拿马型船运力供给小幅增长。去年巴拿马型船交付率约为65%,今年计划交付3100万DWT,按照65%和60%的交付率计算,今年将交付1057万和976万DWT,交付压力相对较小。
煤炭海运需求增幅有限。克拉克森预计,今年全球煤炭海运贸易量12.19亿吨,同比增长2.3%,增幅较低。其中,炼焦煤海运量2.74亿吨,同比增长2.2%;动力煤海运量增幅为2.3%。印尼煤炭矿业协会呼吁煤矿商降低今年的煤炭产量目标,或削减1亿吨,以提振价格;澳大利亚已豁免中国煤炭进口关税,但在2~3年内逐步降低关税,印尼和澳大利亚动力煤出口量增幅进一步缩小,预计今年出口分别为4.16亿吨和2.22亿吨,增幅分别为1.5%和3.3%。
中国煤炭进口量难有增长。国内外煤价价差、新《环境保护法》以及1月1日起执行的《商品煤质量管理办法》对进口煤提出更高要求等都将影响中国煤炭进口量,预计今年中国煤及褐煤进口增加的可能性较小。
大豆进口相对利好。克拉克森预计今年全球大豆海运量1.16亿吨,同比增长3.6%。
综上所述,因巴拿马型船前几年累积的巨大运力,煤炭海运量增幅缩小,大豆海运量增幅有限,加上超灵便型船货盘少,对巴拿马型船形成较大压力,今年巴拿马型船市场仍不容乐观。
超灵便型船续萎靡
自去年年初印尼发布镍矿、铝土矿等原矿出口禁令后,超灵便型船市场船运需求大幅萎缩,运价持续低位波动。影响今年超灵便型船市场运价走势的主要因素有:
运力交付压力较大。今年计划交付2260万DWT,如果按70%交付率计算,将交付1580万DWT,交付压力较大,仅次于海岬型船。
短期内印尼取消禁令的可能性很小,镍矿、铝土矿货运量不会有太大波动,克拉克森预计今年镍矿海运量为6800万吨。
到印度的煤炭船运应有增加,南美和美湾也有些粮食货盘,但这些货盘对超灵便型船来说非常有限。
因此,今年超灵便型船市场面临货盘不足,运力交付量较大的压力,市场运价低位运行可能性较大。
综上所述,今年干散货运输市场利好因素较少,尽管干散货运力增长放缓,但全球干散货运输市场海运量增长也有限,前期影响运价走势的一些不利因素继续存在,干散货运输市场形势严峻,运价仍将继续低位徘徊。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







