摘要:从近期产业经济运行数据及相关情况来看,大型煤炭企业经营状况良好,煤炭行业景气度继续回升,长期来看投资前景良好。依据如下:
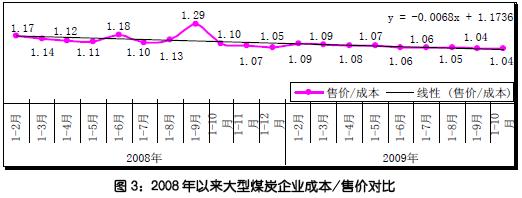
——10 月份数据显示,大型煤炭企业售价和成本环比基本持平,1-10 月,煤炭企业利润同比降幅收窄,应收账款同比增幅也出现收窄,企业亏损面比1-9 月缩小。
——从煤炭与相关产业的比较来看,煤炭行业工业增加值偏低,工业品出厂价格指数同比继续下降,但煤炭市场交易价格同比、环比均上涨,且市场交易煤价格同比涨幅仅次于焦炭,环比涨幅居中。
——从煤炭市场走势看,国际煤炭价格和原油价格短期内不会出现大幅上涨,不利于支撑国内煤价上涨;山西省煤炭资源整合顺利推进,利于提升煤炭行业集中度,增强盈利能力,而发改委发文从2010 年取消煤炭订货会,电煤市场化改革迈出一大步。
1、大型煤炭企业经济运行情况:大型煤炭企业经营状况良好,价格和成本环比基本持平,利润同比降幅收窄,应收账款同比增幅出现回落,企业亏损面比1-9 月缩小 。
从售价看:1-10 月,原煤平均售价346.31 元/吨,同比减少16.78 元/吨,下降4.62%;比1-9 月减少0.61 元/吨,下降0.18%。原选煤平均售价411.40 元/吨,同比减少32.11元/吨,下降7.24%;比1-9 月减少0.62 元/吨,下降0.15%。
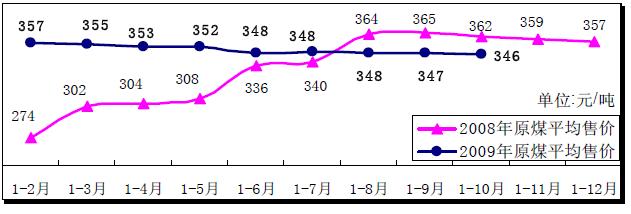
图 1:2008 年以来大型煤炭企业原煤平均售价
从成本看:据统计,随着各类煤炭企业成本费用同比继续上升,1-10 月,全国大型煤炭企业原煤单位成本333.10 元/吨,同比增加2.21 元/吨,增长0.67%;比1-9 月增加0.58元/吨,增长0.17%。原选煤单位成本381.36 元/吨,同比增加8.61 元/吨,增长2.31%;比1-9 月增加1.62 元/吨,增长0.43%。
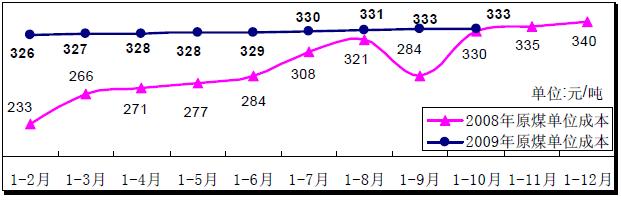
图 2:2008 年以来大型煤炭企业原煤单位成本
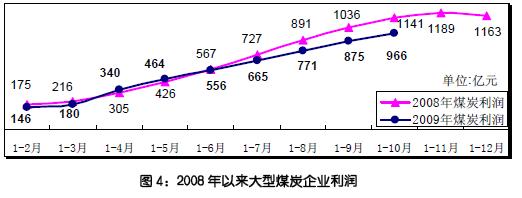
从利润看:1-10 月,大型煤炭企业(集团)实现利润966.46 亿元,同比减少172.08亿元,下降15.1%,降幅比1-9 月份收窄1.1 个百分点。其中,前10 家煤炭企业实现利润756.83 亿元,占大型企业利润的78.3%。
从应收帐款看:1-10 月,大型煤炭企业应收账款858.44 亿元,同比增加137.15 亿元,增长19.0%,增幅环比下降5.8 个百分点。其中,应收账款最多的是神华集团,达到108.1亿元,比上月末减少3 亿元;其次是河南煤业化工集团公司,应收账款84.66 亿元,比上月末增加12 亿元;第三是中煤集团,应收账款70.52 亿元,比上月末增加2.3 亿元。
从亏损面看:1-10 月,大型煤炭亏损企业达到6 个,亏损面为6.38%,亏损企业同比增加3 个,亏损面同比增加3.19%。其中,亏损最多的企业是扎赉诺尔煤炭公司,亏损9107万元;其次是辽源矿业集团,亏损5769 万元;第三是六枝煤业集团,亏损5601 万元。
2、煤炭行业与相关行业经济关系分析
(1)煤炭行业工业增加值在相关行业中仍然偏低,并明显低于全国水平
表1:煤炭及相关行业工业增加值增长速度对比
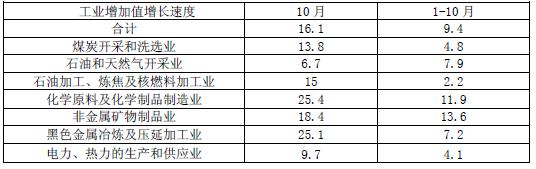
煤炭开采和洗选业工业增加值环比继续增加,但10 月份当月煤炭开采和洗选业工业增加值和相关行业相比仍然偏低,并且明显低于全国平均水平。从1-10 月累计工业增加值来看,非金属矿物制品业、化学原料及化学制品制造业、石油和天然气开采业和黑色金属冶炼及压延加工业等行业工业增加值均明显高于煤炭行业;电力、热力的生产和供应业及石油加工、炼焦及核燃料加工业两个行业工业增加值低于煤炭行业。
(2)市场交易煤价格同比涨幅仅低于焦炭,环比涨幅居中
表2:煤炭及相关产品市场监测价格比较
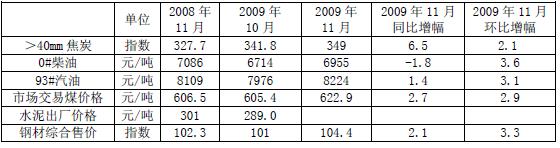
从实际监测煤炭及相关产品价格可以看出,从同比来看,因去年同期在金融危机影响下,煤炭及相关产品需求疲软,价格处于相对低位,因此今年11 月份除0 号柴油外,煤炭及多种相关产品价格同比上涨,其中,煤炭价格同比涨幅仅次于焦炭;从环比来看,随着宏观经济的持续回暖,煤炭及相关行业产品需求增加,价格均环比上涨,其中煤炭价格涨幅居中。
表3:煤炭及相关行业工业品出厂价格指数对比
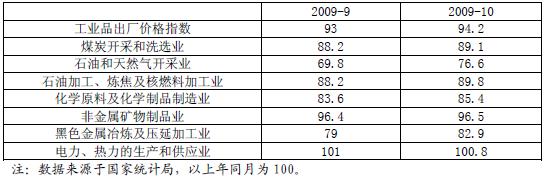
随着物价上涨,11 月份居民消费价格指数已经转为正增长,工业品出厂价格也不断上涨。分行业来看,除电力行业外,全国工业品出厂价格指数、煤炭开采和洗选业、石油和天然气开采业、石油加工业、化学原料及化学制品制造业、非金属矿物制品业、黑色金属冶炼及压延加工业等多行业的工业品出厂价格均出现环比上涨;但从11 月份当月数据来看,煤炭开采和洗选业价格指数仍然偏低。
3、近期的一些政策动向和事态,给煤炭产业带来更多的利好与挑战
(1)国际煤炭价格后期上涨动力不足,不利于国内煤炭价格上涨11 月份,国际煤炭现货价格继续企稳回升,截止到11 月27 日,澳大利亚纽卡斯尔港动力煤现货价格、欧洲进口动力煤现货价格和南非动力煤出口现货价格分别较上月底上涨7.55 美元、2.5 美元和1.42 美元。该月国际煤炭现货价格持续上涨,主要受益于世界经济持续向好、煤炭季节性需求增加以及美元继续贬值。
尽管11 月份煤炭价格持续上涨,但未来煤炭市场走势并不乐观,价格继续上涨动力不足:首先,尽管全球经济持续复苏,但复苏进程缓慢,主要经济体经济形势持续低迷,如美国、欧盟和日本等经济体仍然增长乏力;其次,随着全球性“救市”措施的陆续退出,目前已经有澳元出现加息,世界经济持续回暖动力将更显不足;最后,各国失业率仍然居高不下、国际贸易保护主义日趋严重,也会给煤炭价格持续向好带来一定阻力。
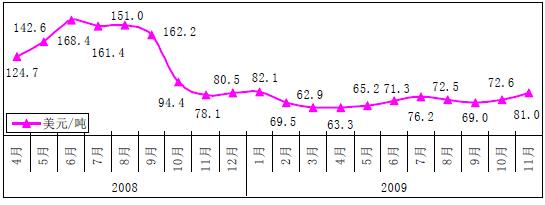
图 5:2008 年以来澳大利亚BJ 现货动力煤月末价格
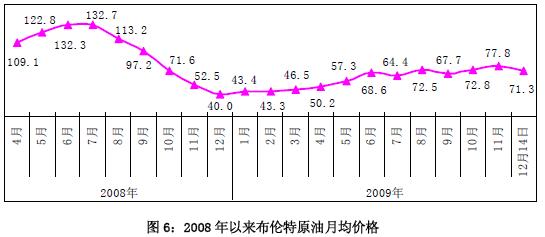
(2)原油价格有望继续上涨
尽管近期原油价格出现下滑,但机构纷纷看好未来油价走势。国际著名投资银行和证券公司高盛集团预测,由于新兴市场增加了需求,原油价格在明年第一季度将攀升到每桶82美元。石油输出国组织15 日发表报告预计,2010 年世界原油日需求量将达到8513 万桶,比2009 年增加82 万桶,增幅为0.98%,这一预测比该组织上个月的预期增加6 万桶。而作为原油消费大国的中国,据有关专家预测未来原油需求量也会出现较大增幅。近日,中国石油集团经济技术研究院市场所副所长戴家权表示,随着全球金融危机的影响逐渐消退,在新一轮经济周期中,我国石油需求将较快增长,预计2010-2015 年我国石油需求年均增长4.9%,2015 年需求总量将达到5.3 亿吨左右。
(3)山西煤炭资源整合取得重大突破
山西省煤矿企业兼并重组整合换发采矿许可证工作取得重大突破,截至11 月30 日,在全省资源整合保留煤矿1064 个中有776 个已拿到采矿许可证,占保留企业数的72.9%;在工商部门预核准企业名称774 个中,已换证630 个,占81.4%;在国有八大煤炭集团整合后应换证408 个中,已换证311 个,占国有大矿应换证76.2%;全省整合后产能保留12 亿吨,已换证形成产能9.5 亿吨,占保留产能的79%。全省11 个市换证资料上报率均超过80%,办结率均超过70%。预计到12 月底,兼并重组后矿井的协议签订、主体接管和证照变更将全部到位,煤矿复工复产、改造建设、矿井关闭工作将全面展开。2010 年将全力实施矿井的改造建设,尽快建成一批机械化、现代化矿井。
(4)煤炭价格管制结束 政府退出煤电谈判
近日,国家发改委发布《关于完善煤炭产运需衔接工作的指导意见》,意见要求:2010年度煤炭视频会、衔接会以及汇总会全部取消,2010 年度以后,煤炭和电力企业将完全自主进行煤炭价格的谈判,煤电双方在即日起30 天内完成产运需衔接。这意味着,长达16年的煤炭价格管制宣告结束,政府彻底退出了煤电谈判。这体现了政府继续推进煤炭价格市场化的方向,意味着政府在电煤市场化改革方面迈出一大步。
4、煤炭行业景气度提升,产业投资前景看好
综上所述,短期内来看,国际煤炭价格后期上涨动力不足,国际原油价格很可能维持目前小幅上涨的态势,但短期内也不会出现明显涨幅,不利于支撑国内煤炭价格上涨;长期来看,山西省煤炭资源整合顺利推进,利于提升煤炭行业集中度,增强行业盈利能力;同时,发改委发文指出,从2010 年开始取消煤炭订货会,电煤市场化改革迈出一大步。总体而言,未来几个月内,煤炭价格有望继续上涨,煤炭行业景气度继续提升,煤炭产业投资应持乐观预期。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







