今年9 月26 日,国务院以“国发〔2009〕38 号”出台了对包括水泥工业等在内的“抑制部分行业产能过剩和重复建设引导产业健康发展若干意见的通知” (下称“38 号文”),在业内引起一定的反响。笔者曾参与了有关水泥工业的部分基础性工作,现就了解的一些情况和对“38 号文”中一些内容的理解,谈一些个人看法。
一、关于工作基础和“38 号文”中对水泥工业判断
首先,近年来有关部门对水泥工业的统计(包括经济普查)情况看,统计的水泥生产能力均为包括粉磨站在内的总水泥生产能力(如,第二次全国经济普查中21 亿吨的水泥生产能力就包括1645 家水泥粉磨企业的6.5 亿吨水泥生产能力)。由于统计是按照各工厂的产品进行统计(如,对没有配备水泥粉磨能力的熟料生产线或所谓的“熟料基地”只统计熟料产能而不统计水泥产能),因此不应存在对水泥生产能力的重复统计。当然,如果若是按企业(集团)为统计对象,可能会存在因集团企业数量较多、跨省份经营造成部分重复统计的可能,但不会对统计数据产生太大的影响。“38 号文”中截至到2008 年底全国水泥产能18.7 亿吨这一数据是各省按照规范统计方法上报的最新数据,将特种水泥与粉磨站产能2.7 亿吨计入水泥产能是合适的,不存在重复计算问题。从2008 年的熟料、水泥产量情况分析,“到2008年底全国水泥产能18.7 亿吨”这一数据也是基本可信的。
其次,“38 号文”中采用的截至2008 年底已经建成、(2009 年1 月1 日后)在建(418条)、已核准尚未开工(147 条)新型干法生产线,是国家投资主管部门组织行业协会、有关单位,采取现场及广泛问卷调查方式,自下而上由各级政府部门按照各地掌握的情况,通过正规渠道,历时数月,花费大量精力完成的,具有相当的工作基础。考虑到我国现有2800多个县(市、区),数据虽不“精确”,但相对单一企业或个人所做的调查,还是具备相当准确性的,其数据的权威性和可信度更高。
第三,从文字逻辑上,笔者理解,“38 号文”在一开始提出的“水泥产能将达到27 亿吨”,是在如果不淘汰目前落后的水泥产能,在建、已核准尚未开工项目一旦形成产能的情况下,产能将严重过剩,是对的。实际上,上报的新型干法水泥生产线中,有相当一部分是按照当初为了规避环保审批权限及其它原因而缩小核准规模计算产能的生产线,若按照回转窑的实际规格计算设计产能,则仅在建、已核准尚未开工项目的新型干法水泥产能将增加到9.8亿吨左右,如果全部投产,不淘汰落后,届时全国水泥将达到28.5 亿吨。就算5 亿吨落后产能全部淘汰,全国水泥生产能力也将达到23.5 亿吨。所以国发〔2009〕38 号文才提出了后面的“等量淘汰落后产能”、“严格控制新增水泥产能”、“进行一次认真清理”等政策导向和一系列对策措施。实际上,近年来在业内产生的“浙江现象”、“四川现象”、“重庆现象”已经为我们揭示了盲目重复建设造成产能过剩带来的危害。如果等到全国范围内发生“浙江现象”再去宏观调控,为时已晚。因此,“38 号文”对水泥工业“产能过剩”的判断是正确的,所提出的“需要抑制水泥工业产能过剩,引导产业健康发展” 和出台的时机是正确、及时的。
值得指出的是,“38 号文”对水泥工业的发展的提法,一直围绕“严格控制新增水泥产能,执行等量淘汰落后产能的原则”,而并没有像以往那样简单采取“三年停止核准项目”的“一刀切”做法,体现了有保有压、为行业负责、实事求是的务实工作作风。
二、关于对我国水泥需求量的看法
据笔者掌握的资料,近10 年全球人均水泥消费如下:
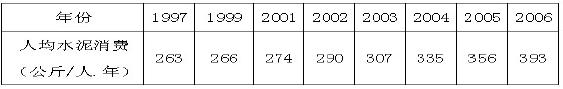
2008 年,我国人均水泥消费量已突破1000 公斤,达到1040 公斤/人.年左右,预计2009年人均水泥消费量有可能达到1200-1300 公斤/人.年。对于我国何时出现水泥消费“拐点”,届时水泥消费总量、人均水泥消费量能够达到多少,是多年来国内各机构、专家一直试图解开的谜底,虽然做了大量的工作,可惜自“九五”至今都没能做出准确预测。笔者也没有能力预测所谓的“拐点消费量”及由“拐点”回落进入平稳消费期后的人均水泥消费量。但笔者一直认为研究在文化、生活方式等方面与我国大陆相近的日本、我国台湾、韩国的水泥消费趋势,对研究我国水泥消费具有一定的借鉴意义。
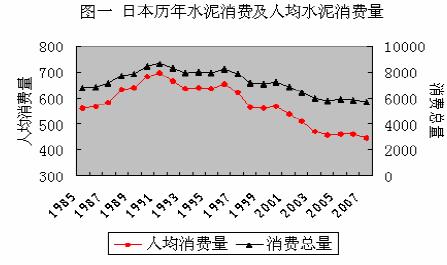
日本。日本的水泥消费总量、人均消费量均在1991 年达到历史最高,分别为8650 万吨和 697 公斤/人.年。所谓“高峰期”只持续了3-4 年。之后水泥消费总量、人均消费量一路下降。2002 年之后人均水泥消费量更是降到500 公斤/人.年以下。2007 年的人均水泥消费量只有445 公斤/人.年,与历史最高峰值相比下降36%。水泥窑数量也从1991 年的80 条减少到2007 年的57 条,减少了29%。详见图一。
我国台湾省同样经历了类似的过程。1993 年水泥消费总量、人均消费量均达到历史最高,分别为2797 万吨和1332 公斤/人.年。所谓“高峰期”也仅持续了3 年左右,之后水泥消费总量、人均消费量开始快速下降。1996 年人均水泥消费量降到1000 公斤/人.年左右。到2008 年,水泥消费总量下降到1179 万吨,人均水泥消费量下降到515 公斤/人.年,与历史最高峰值相比分别下降57.85%和61.34%。 详见图二。

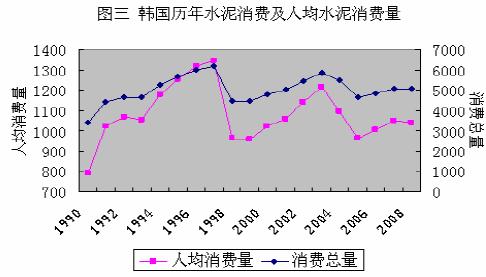
韩国。韩国水泥消费量最高峰发生在1997 年,当时水泥消费总量达到6175 万吨,人均水泥消费量1343 公斤/人.年。1998 年水泥消费总量一下跌落至4462 万吨,人均水泥消费量964 公斤/人.年。2001 年水泥消费总量、人均水泥消费量又有所回升,分别达到5000 万吨、1057 公斤/人.年。自1997 年的消费量最高峰之后,韩国人均水泥消费量在1100 公斤/人.年以上的时期只有2 年,其余是在1000 公斤/人.年上下波动。2008 年韩国水泥消费量为5063 万吨,人均水泥消费量1042 公斤/人.年。详见图三。尽管与日本、中国台湾相比,韩国水泥1000 公斤/人.年左右人均消费量比较高,且保持了比较长的一段时间,但按照这一消费水平与其历史最高峰值相比也下降了25%左右。
从上述分析可以看出,没有哪个国家或地区能够把其人均水泥消费量中长期(5 年以上)维持在其历史最高峰。因此,笔者认为,考虑到我国的人均耕地稀少,城市化率的提高只能通过提高城市土地的容积率来实现。同时,由于我国水泥工业完全可实现自我发展,因此人均水泥消费量可能比世界平均水平高得多,也不否认我国水泥消费总量的峰值到20 亿吨(甚至更高一点)是有可能的,但如果按照2015 年达到这一峰值、届时我国人口按照14 亿估算,人均消费量将达到1428 公斤/人.年以上。对于中国这样幅员辽阔的大国,笔者认为不太可能长期保持这么高的消费强度。即使按照将来稳定消费总量16 亿吨计算,人均消费量也将达到1100-1200 公斤/人.年。如果能够长期、稳定保持这一消费强度,也是一个了不起的奇迹。如果按照20 亿吨左右的峰值消费总量估算来配置建设水泥窑的数量及水泥产能,带来的将是投资的浪费,一些水泥企业也会最终吞食盲目发展的苦果。

煤炭网版权与免责声明:
凡本网注明"来源:煤炭网www.coal.com.cn "的所有文字、图片和音视频稿件,版权均为"煤炭网www.coal.com.cn "独家所有,任何媒体、网站或个人在转载使用时必须注明"来源:煤炭网www.coal.com.cn ",违反者本网将依法追究责任。
本网转载并注明其他来源的稿件,是本着为读者传递更多信息的目的,并不意味着本网赞同其观点或证实其内容的真实性。其他媒体、网站或个人从本网转载使用时,必须保留本网注明的稿件来源,禁止擅自篡改稿件来源,并自负版权等法律责任。违反者本网也将依法追究责任。 如本网转载稿件涉及版权等问题,请作者在两周内尽快来电或来函联系。

网站技术运营:北京真石数字科技股份有限公司、喀什中煤远大供应链管理有限公司、喀什煤网数字科技有限公司
总部地址:北京市丰台区总部基地航丰路中航荣丰1层
京ICP备18023690号-1 京公网安备 11010602010109号







